猜你想问
乐普医疗2026年半年度报告核心内容有哪些?
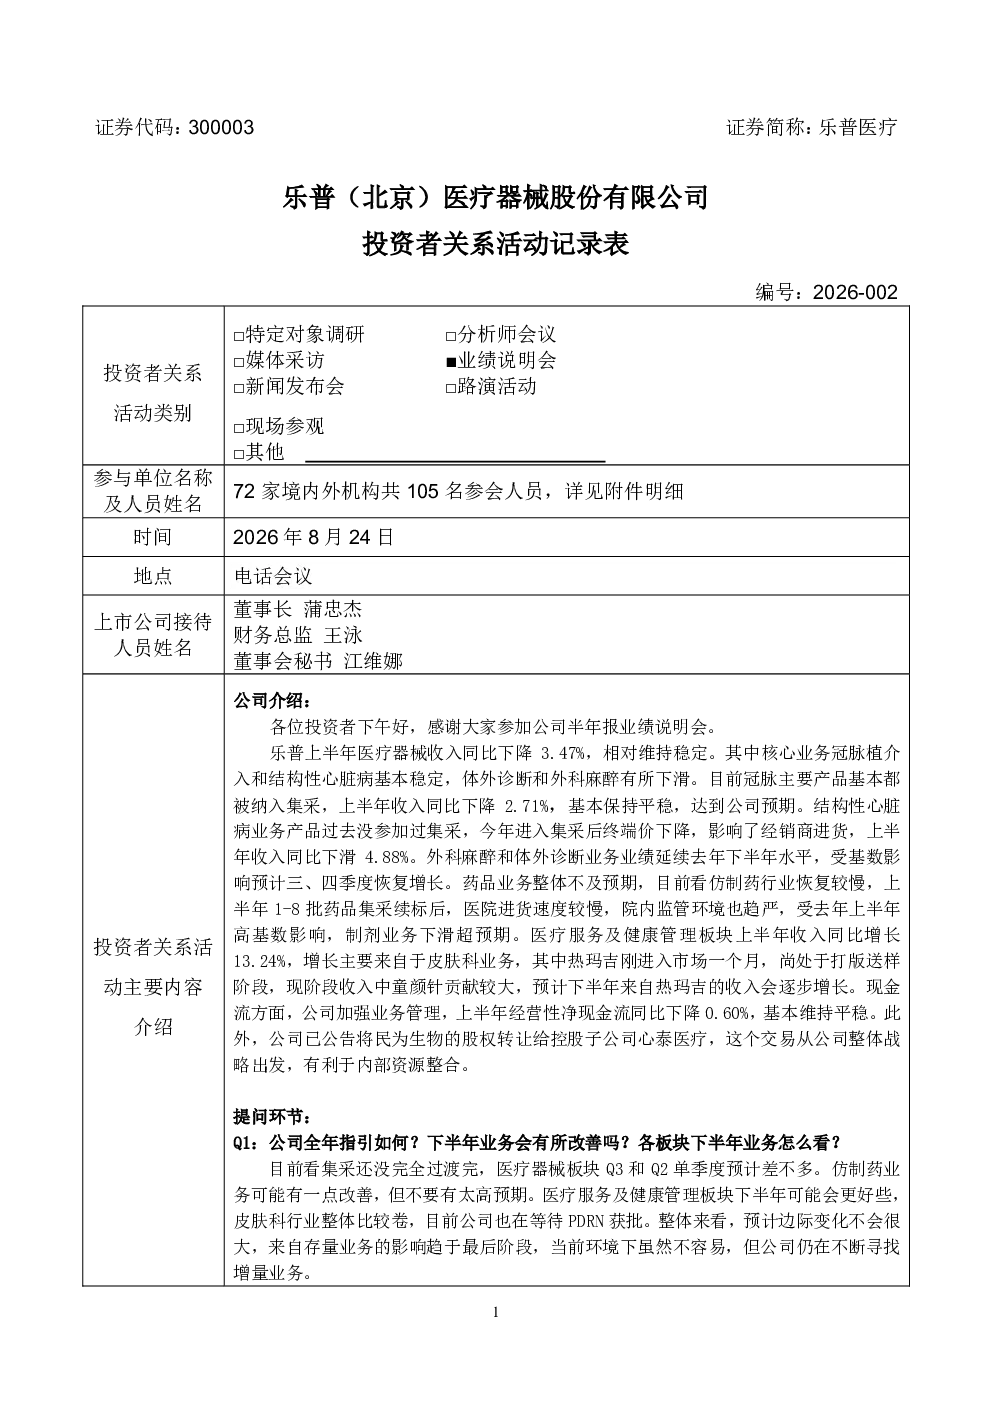
乐普医疗2026年半年度报告显示,公司全年业绩指引未明确,但预计下半年业务改善。创新药板块(民为生物)计划整合至港股平台,以提升估值、获得资金支持并优化管理。创新器械方面,TAVR植入量同比增长50%,DBS上半年销售收入约1000万元,可降解封堵器植入量增长约35%。皮肤科业务中,童颜针市场竞争激烈,热玛吉进入核心KA,PDRN资料已提交等待审批。传统器械业务药球量增价跌,支架续标价格不变量增。海外业务收入同比增长14.45%,主要来自冠脉植介入产品。
创新药赛道发展趋势如何?
创新药赛道方面,乐普医疗通过整合民为生物至港股平台,旨在获得独立估值、资金支持和更优管理模式,以激励研发人员。民为生物研发管线丰富,上半年近50%研发费用投入创新药。整合后,民为生物与心泰医疗共同发展,拓展资本市场空间。创新器械领域,TAVR、DBS和可降解封堵器等创新产品商业化进展顺利,但受医保价格治理影响,终端价下降。脑机接口领域,介入型多通道产品完成动物实验,进入人体IIT临床研究阶段。
报告重点分析了哪些业务方向?
报告重点分析了创新药、创新器械、皮肤科和传统器械业务。创新药方面,民为生物整合至港股平台以提升价值。创新器械包括结构性心脏病和神经调控产品,如TAVR、DBS和可降解封堵器,商业化进展良好但面临价格压力。皮肤科业务中,童颜针市场竞争激烈,热玛吉进入核心KA,PDRN等待审批。传统器械业务药球量增价跌,支架续标价格不变量增。海外业务增长主要来自冠脉植介入产品。
当前市场现状如何判断?
当前市场现状显示,创新药业务面临估值难题,需通过港股平台获得独立估值和资金支持。创新器械领域,TAVR、DBS和可降解封堵器等产品商业化进展顺利,但受医保价格治理影响,终端价下降。皮肤科业务中,童颜针市场竞争激烈,热玛吉进入核心KA,PDRN等待审批。传统器械业务药球量增价跌,支架续标价格不变量增。海外业务价格竞争激烈,收入同比增长14.45%。
研报提示哪些风险?
研报提示的风险包括创新药业务估值难题,需通过港股平台解决;创新器械领域受医保价格治理影响,终端价下降,销售费用率较高;皮肤科业务中,童颜针市场竞争激烈,热玛吉和PDRN等新产品获批时间不确定;传统器械业务药球量增价跌,切割球囊价格存在差异需平衡;海外业务价格竞争激烈。此外,PDRN审批周期长,神经调控板块产品技术优势尚不明显,ECM业务中长期市场预估困难。