猜你想问
手术机器人行业核心观点是什么?
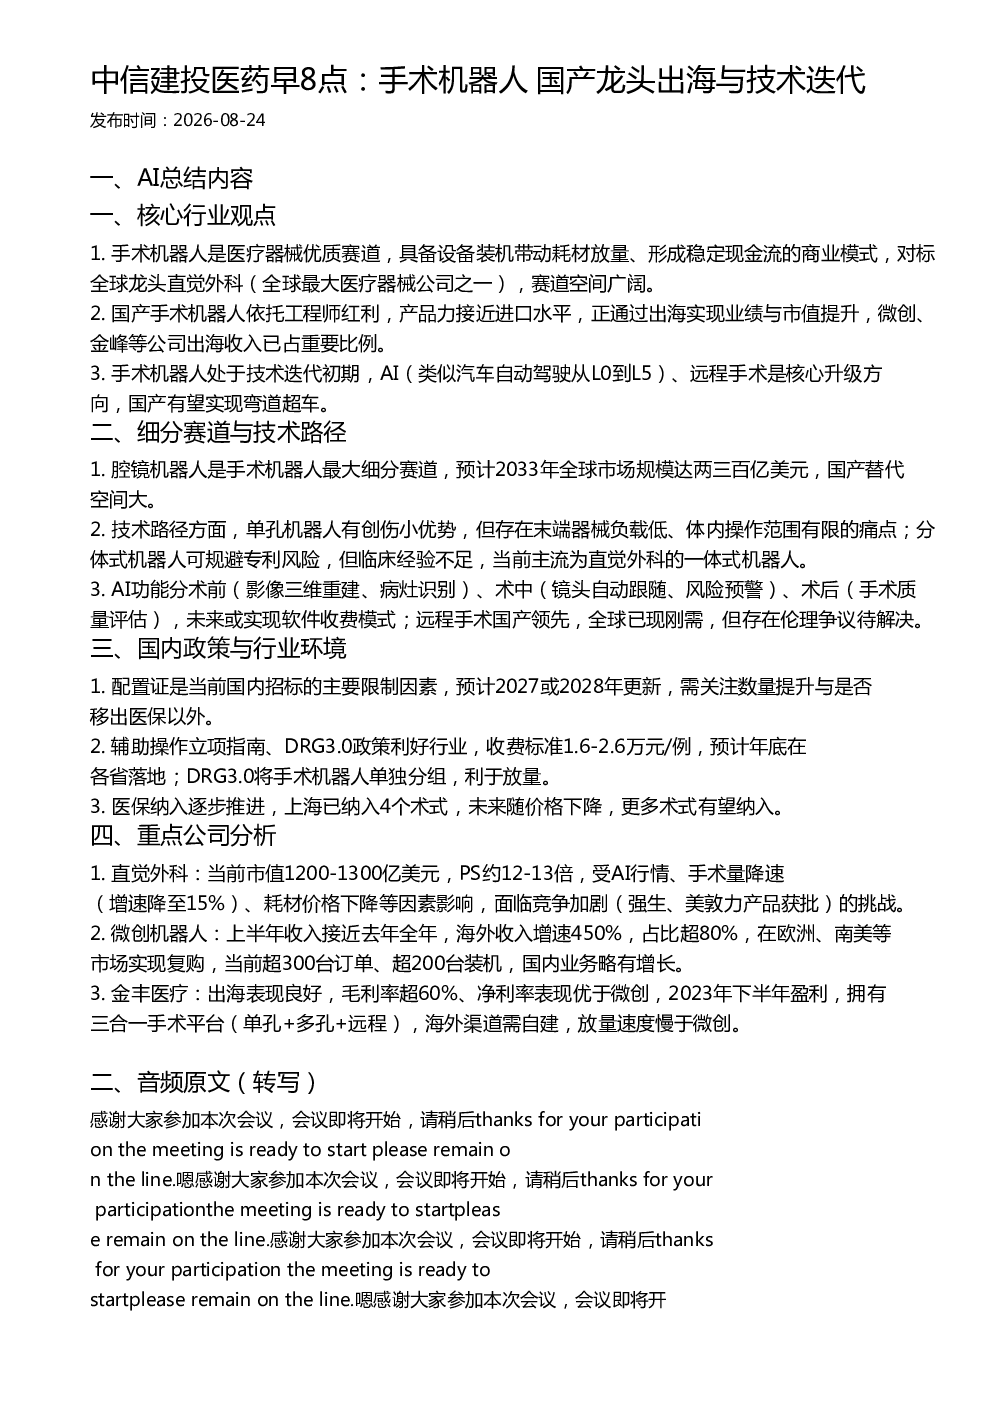
手术机器人被视为医疗器械优质赛道,其商业模式通过设备装机带动耗材放量,形成稳定现金流,对标全球龙头直觉外科,赛道空间广阔。国产手术机器人依托工程师红利,产品力接近进口水平,正通过出海实现业绩与市值提升,微创、金峰等公司出海收入已占重要比例。技术迭代初期,AI、远程手术是核心升级方向,国产有望实现弯道超车。
手术机器人赛道的发展趋势如何?
腔镜机器人是最大细分赛道,预计2033年全球市场规模达两三百亿美元,国产替代空间大。技术路径上,单孔机器人创伤小但存在操作范围有限等痛点,分体式机器人规避专利风险但临床经验不足,主流仍为直觉外科的一体式机器人。AI功能包括术前影像三维重建、术中镜头自动跟随、术后手术质量评估,未来或实现软件收费模式。远程手术国产领先,全球已现刚需,但存在伦理争议待解决。
报告重点分析了哪些方向?
报告重点分析了手术机器人的核心行业观点、细分赛道与技术路径、国内政策与行业环境、以及重点公司分析。核心观点强调手术机器人赛道优质,国产通过出海提升业绩,技术迭代以AI和远程手术为主。细分赛道中腔镜机器人规模最大,技术路径包括单孔和分体式机器人,AI功能贯穿术前、术中、术后,远程手术国产领先。国内政策方面,配置证是主要限制因素,辅助操作立项指南、DRG3.0政策利好行业放量,医保纳入逐步推进。重点公司分析包括直觉外科、微创机器人、金丰医疗,分别从市值、收入、海外市场表现、盈利能力等方面进行对比。
当前手术机器人市场现状如何?
当前手术机器人市场以腔镜机器人为主,国产替代空间大,技术路径上单孔和分体式机器人并存,AI功能逐步融入手术流程,远程手术成为新趋势。国内市场配置证是主要限制因素,但政策逐步放宽,辅助操作立项指南、DRG3.0政策利好放量,医保纳入逐步推进。海外市场方面,国产机器人通过工程师红利实现产品力接近进口水平,微创、金丰等公司出海收入占比已较高,在欧洲、南美等市场实现复购。
阅读这份研报有哪些风险提示?
阅读这份研报需关注手术机器人行业的政策风险,如配置证更新时间、数量提升及是否移出医保以外,这些因素将直接影响市场放量速度。技术迭代风险方面,AI和远程手术虽是核心升级方向,但技术成熟度和伦理争议仍需关注。市场竞争风险方面,全球龙头直觉外科面临AI行情、手术量降速、耗材价格下降等因素影响,竞争加剧将带来挑战。此外,国产机器人出海需自建渠道,放量速度可能慢于预期,需关注其商业化进程。