猜你想问
黑色建材周报主要分析了哪些内容?
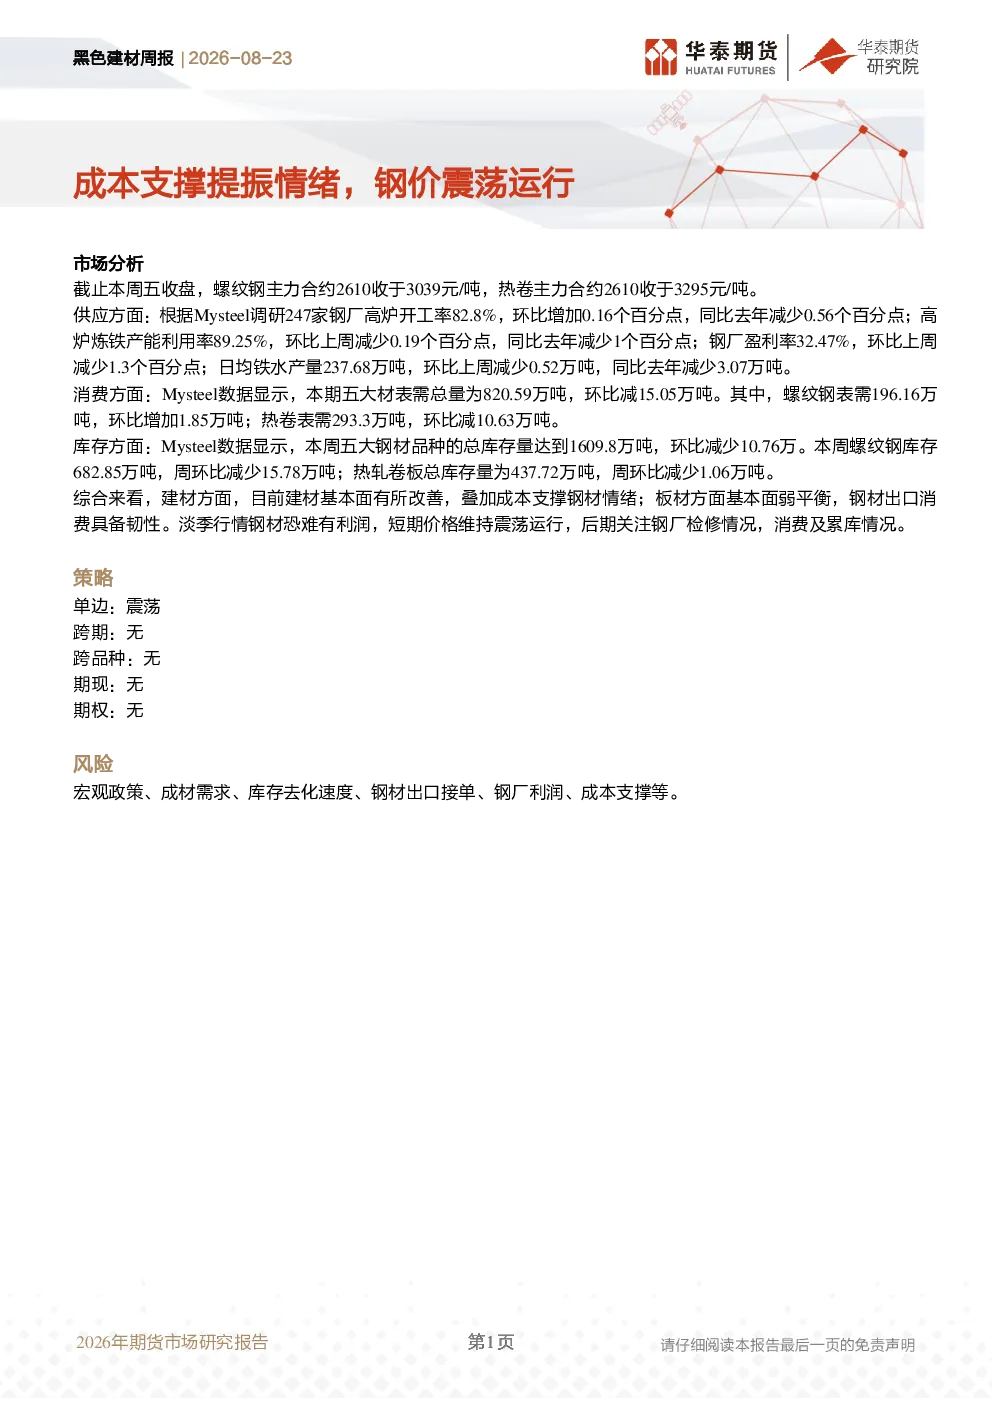
本报告分析了黑色建材市场,重点关注螺纹钢和热卷的价格走势。报告指出,螺纹钢主力合约2610收于3039元/吨,热卷主力合约2610收于3295元/吨。供应方面,高炉开工率82.8%,日均铁水产量237.68万吨,环比减少。消费方面,五大材表需总量820.59万吨,螺纹钢表需196.16万吨,热卷表需293.3万吨。库存方面,五大钢材品种总库存量1609.8万吨,螺纹钢库存682.85万吨,热轧卷板库存437.72万吨。报告认为建材基本面有所改善,成本支撑钢材情绪,但淡季行情恐难有利润,短期价格维持震荡运行。
黑色建材行业未来发展趋势如何?
报告指出,建材行业基本面有所改善,成本支撑钢材情绪。板材基本面呈现弱平衡状态,钢材出口消费具备韧性。淡季行情下,钢材恐难有利润空间,短期价格预计维持震荡运行。后期需关注钢厂检修情况、消费及累库情况。报告强调,宏观政策、成材需求、库存去化速度、钢材出口接单、钢厂利润、成本支撑等因素是影响行业未来走势的关键。
本报告重点分析了哪些方向?
本报告重点分析了黑色建材市场的供需关系和价格走势。报告详细解读了螺纹钢和热卷的价格表现,并分析了高炉开工率、炼铁产能利用率、钢厂盈利率、日均铁水产量等供应数据,以及五大材表需总量、螺纹钢和热卷表需、五大钢材品种总库存量等消费和库存数据。报告认为,当前建材基本面有所改善,但淡季行情下价格维持震荡运行。
当前黑色建材市场现状如何判断?
报告显示,当前黑色建材市场呈现供需边际改善的态势。螺纹钢和热卷价格震荡运行,供应端高炉开工率和铁水产量有所回落,消费端表需总量减少但螺纹钢表需增加。库存方面,五大钢材品种总库存量环比减少,螺纹钢和热轧卷板库存均有所下降。报告认为,建材基本面有所改善,成本支撑钢材情绪,但淡季行情下价格恐难有利润,短期维持震荡运行。
本报告提示了哪些风险?
报告提示了多项风险因素,包括宏观政策变动可能对建材市场产生影响,成材需求波动可能导致价格波动,库存去化速度不达预期可能积压库存,钢材出口接单不稳定可能影响供需平衡,钢厂利润下滑可能影响供应意愿,成本支撑减弱可能引发价格下跌。这些因素均需密切关注,以评估市场风险。