猜你想问
焦炭一轮提涨落地后市场如何表现?
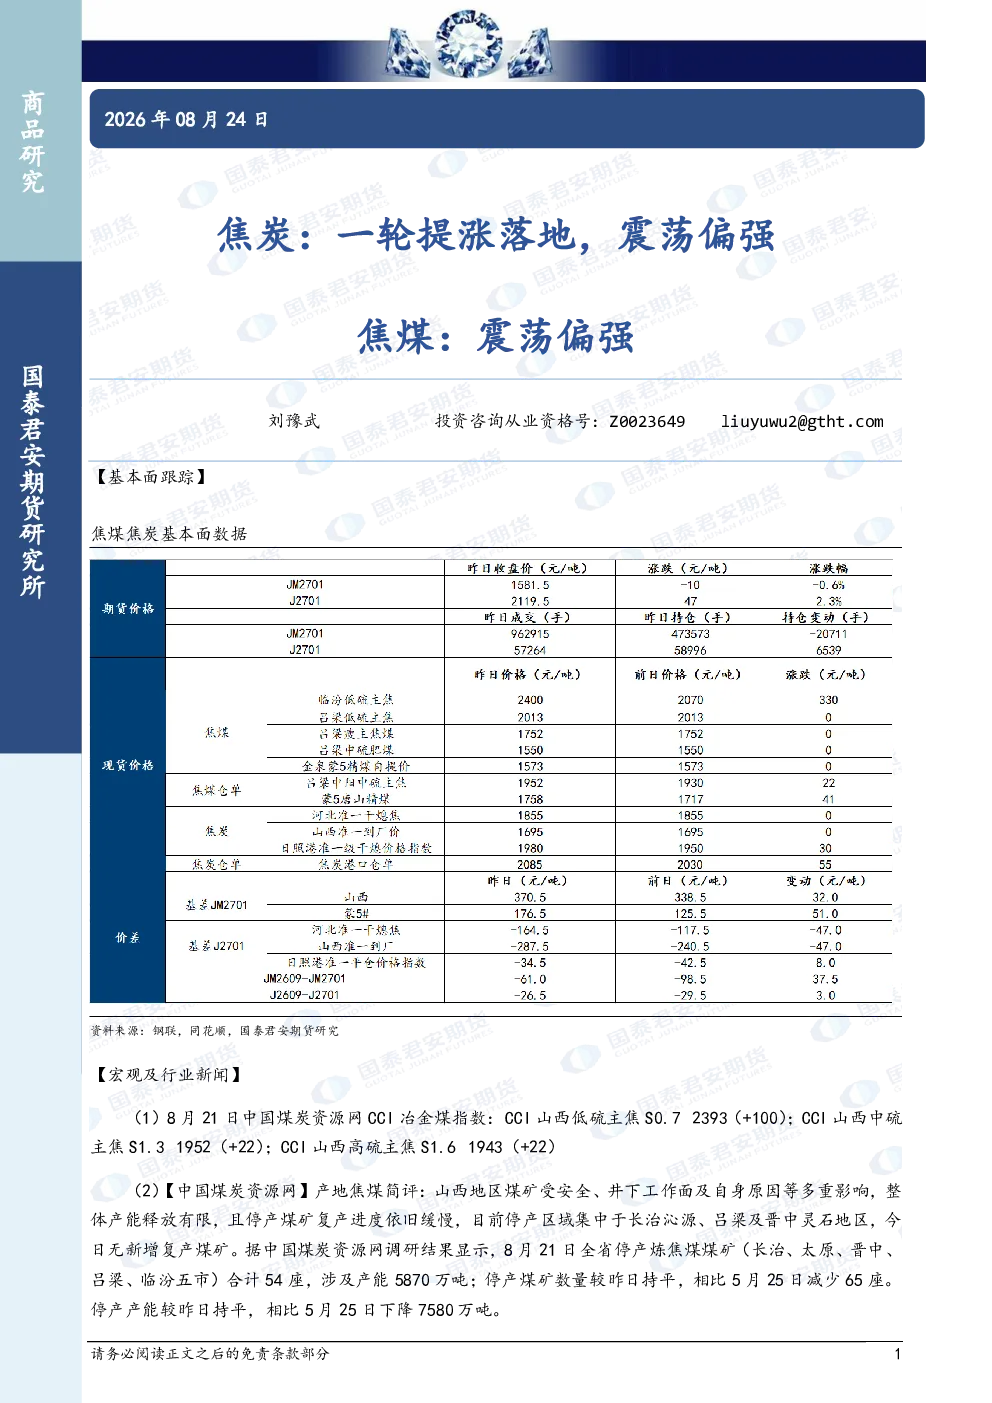
焦炭市场经历一轮提涨后进入震荡偏强阶段。8月21日CCI冶金煤指数显示,山西低硫主焦S0.7价格上涨至2393元(+100元),山西中硫主焦S1.3上涨至1952元(+22元),山西高硫主焦S1.6上涨至1943元(+22元)。山西地区煤矿因安全、井下工作面及自身原因等多重因素影响,产能释放有限,停产煤矿复产进度缓慢。8月21日,山西停产炼焦煤煤矿合计54座,涉及产能5870万吨;较5月25日减少65座煤矿,下降7580万吨产能。焦炭趋势强度为1,表明市场整体表现偏强。
焦煤市场未来趋势如何?
焦煤市场目前呈现震荡偏强态势。山西地区煤矿产能释放受限,停产煤矿复产缓慢,炼焦煤供应端承压。CCI冶金煤指数数据显示焦煤价格稳中有升,但整体波动较大。焦煤趋势强度同样为1,显示市场处于活跃状态。需关注煤矿安全检查及政策调整对供应的影响,以及下游钢厂采购需求的变化。
本报告重点分析了哪些方向?
本报告重点分析了焦炭和焦煤市场的供需关系及价格走势。报告指出焦炭市场因提涨落地后进入震荡阶段,但供应端受限支撑价格。焦煤市场同样呈现震荡偏强,山西煤矿停产情况持续影响市场供应。报告还跟踪了CCI冶金煤指数变化及山西煤矿复产进度,为投资者提供市场动态参考。
当前焦炭市场现状如何判断?
当前焦炭市场处于一轮提涨落地后的震荡偏强阶段。山西地区煤矿因多重因素产能释放有限,停产煤矿复产缓慢,导致炼焦煤供应紧张。CCI冶金煤指数数据显示焦炭价格稳中有升,但市场存在一定波动。焦炭趋势强度为1,表明市场整体表现偏强,但需关注下游钢厂开工率及采购节奏变化。
本报告有哪些风险提示?
本报告提示投资者关注焦炭和焦煤市场的供应端风险。山西煤矿安全检查及政策调整可能导致产能进一步受限,加剧供应紧张。同时需关注下游钢厂开工率变化及环保限产政策对需求的影响。此外,国际煤价波动及港口库存变化也可能对国内市场产生影响,投资者需保持警惕。
你可能感兴趣
焦炭:一轮提涨落地,震荡偏强 焦煤:震荡偏强
国泰君安证券2026-08-25
焦炭:一轮提涨落地,震荡偏强 焦煤:震荡偏强
国泰君安期货2025-07-21
焦炭:二轮提涨落地,偏强震荡 焦煤:偏强震荡
国泰君安期货2024-09-26
焦炭:五轮提涨落地,偏强震荡,焦煤:偏强震荡
国泰君安证券2024-10-08
焦炭:二轮提涨落地,震荡偏强 焦煤:震荡偏强
国泰君安证券2026-08-28
焦炭:二轮提涨落地,震荡偏强,焦煤:供给政策预期约束强化,震荡偏强
化石能源国泰君安期货2025-07-23
焦炭:二轮提涨落地,震荡偏强 焦煤:供给政策预期约束强化,震荡偏强
国泰君安期货2025-07-23
焦炭:三轮提涨落地,震荡偏强 焦煤:供给政策预期约束强化,震荡偏强
国泰君安期货2025-07-25
焦炭:四轮提涨落地,震荡偏强;焦煤:矿难事故扰动,震荡偏强
国泰君安证券2026-05-27
焦炭:三轮提涨落地,偏强震荡,焦煤:偏强震荡
国泰君安证券2024-09-30