猜你想问
这份研报主要分析了什么内容?
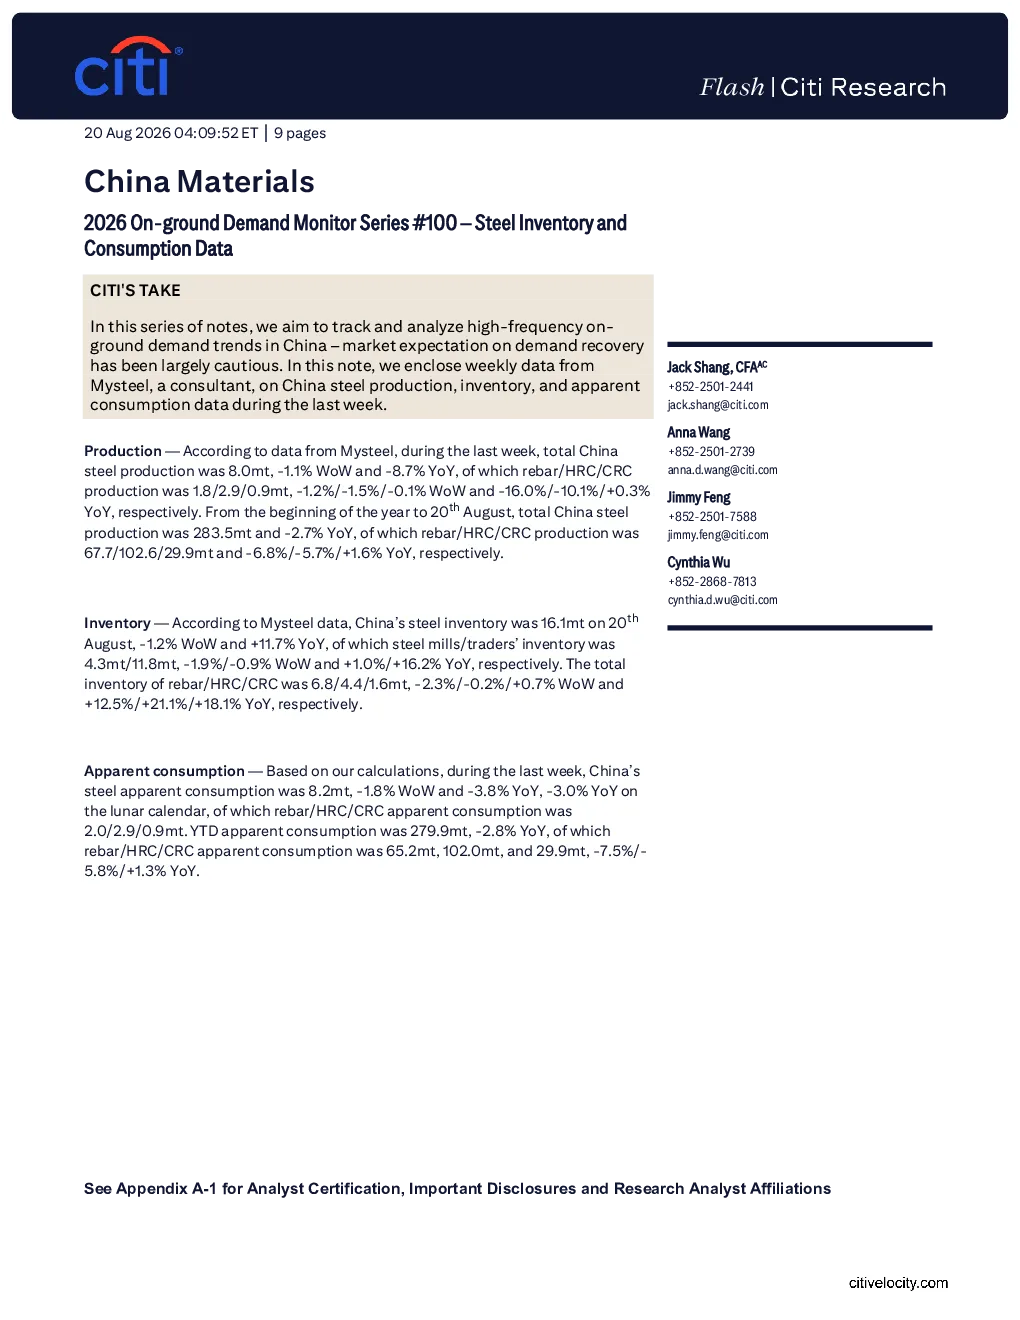
这份研报主要追踪和分析了中国高频地面需求趋势,特别是上周中国钢铁产量、库存和表观消费量数据。报告显示上周中国总钢铁产量环比下降1.1%,同比下降8.7%,库存环比下降1.2%,同比增长11.7%,表观消费量环比下降1.8%,同比下降3.8%。年初至8月20日的累计数据显示产量同比下降2.7%,库存同比增长11.7%,表观消费量同比下降2.8%
钢铁行业未来发展趋势如何?
钢铁行业未来发展趋势需关注需求复苏情况。当前市场对需求复苏预期较为谨慎,产量、库存和消费量均呈现环比下降或同比增长但幅度不一的态势。钢筋、热轧卷板和冷轧卷板的产量和消费量变化显示结构性差异,需结合宏观经济和政策面进一步判断行业长期走向
研报重点分析了哪些方向?
研报重点分析了钢铁产量、库存和表观消费量三个核心方向。数据显示上周钢铁产量环比下降1.1%,同比下降8.7%,其中钢筋产量同比下降16.0%,热轧卷板下降10.1%;库存方面,总库存环比下降1.2%,同比增长11.7%,其中钢筋库存同比增长12.5%;表观消费量环比下降1.8%,同比下降3.8%,年初至8月20日的累计数据也显示消费量同比下降2.8%
当前市场现状如何判断?
当前市场对钢铁需求复苏预期较为谨慎。产量、库存和消费量数据均呈现环比下降或同比增长但幅度不一的态势,显示供需关系仍需观察。钢筋、热轧卷板和冷轧卷板的产量和消费量变化显示结构性差异,钢厂库存环比下降但同比增长明显,贸易商库存同比增长显著,需结合宏观经济和政策面进一步判断市场短期波动
研报存在哪些风险提示?
研报提示需关注宏观经济波动对钢铁需求的影响。当前数据显示市场对需求复苏预期谨慎,产量环比下降但库存仍同比增长,显示供需错配风险。不同品种的产量和消费量变化差异较大,需警惕结构性风险。此外,钢厂和贸易商库存变化差异明显,可能预示市场情绪波动,需持续监测供需关系变化
你可能感兴趣
中国材料2026年实地需求监测系列75:钢材库存与消耗数据
钢铁花旗2026-06-25
中国材料:2026实地需求监测系列#92——铝库存与消费
有色金属花旗2026-07-30
中国材料2026年地面需求监测系列第68期:铝库存与消费
有色金属花旗2026-06-05
中国材料2026实地需求监测系列91——动力煤生产与库存
钢铁花旗2026-07-30
2026实地需求监测系列第80期:铝库存与消费
有色金属花旗2026-07-06
2026实地需求监测系列#90——钢铁库存与消费数据
钢铁花旗2026-07-30
中国必选消费行业研究-实地调研专题系列之二:食品饮料经销商渠道调研情况梳理与投资观点
食品饮料招银国际2022-08-02
中债资信行业及发债企业监测系列有色金属行业--第100期:中国宏桥遭遇沽空,云铝股份非公开增发终止
中债资信2017-03-10
大摩 中国材料行业 中国实地调研纪要 第3日
未知机构2026-09-11
瑞银中国实地调研2026年2月关键行业能源与科技大金重工002
未知机构2026-03-16