猜你想问
深科达2026年投资者关系记录表核心内容有哪些?
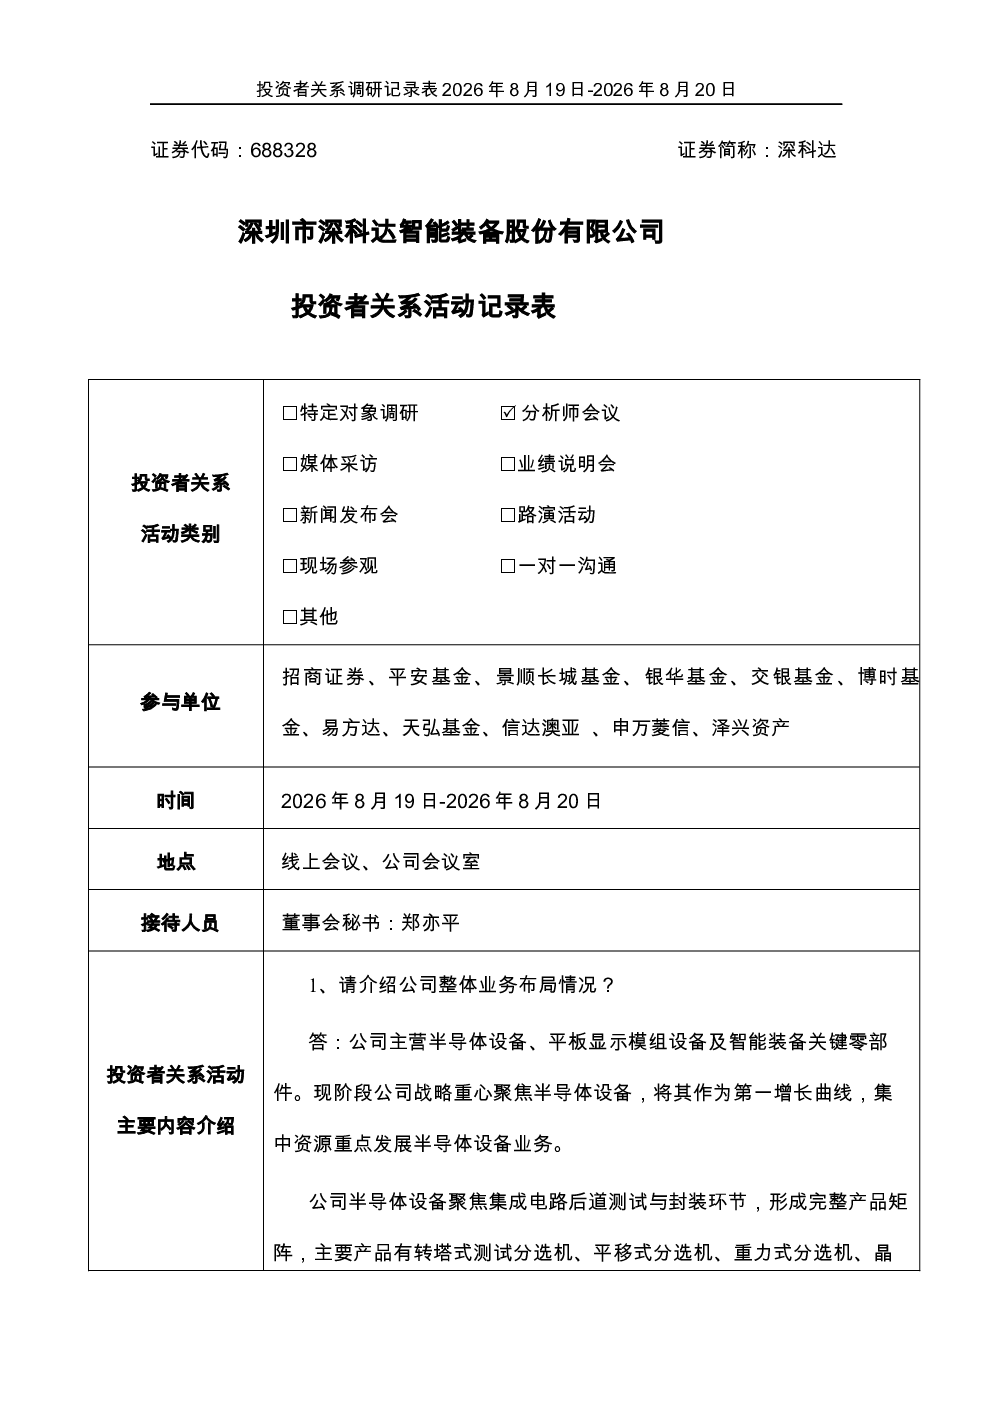
深科达2026年投资者关系记录表显示,公司上半年营业收入同比增长21.03%,主要得益于市场深耕和优质客户合作深化。半导体设备业务收入增长86.99%,其中平移式测试分选机收入达2,847.80万元,同比增长5,448.02%。归属于上市公司股东的净利润增长198.23%,全资子公司深科达半导体净利润增长345.94%,占净利润69.85%。综合毛利率提升8.65个百分点,得益于精益管理和经营效率提升。
半导体设备赛道未来发展趋势如何?
长期看好半导体设备赛道,国产化空间广阔。机构预测显示行业资本开支持续增长,但存在不确定性。深科达定位为高端装备平台企业,以半导体设备为增长引擎,将持续深耕该赛道,把握发展机遇。公司平移式测试分选机、存储设备业务均取得显著增长,显示其在行业内的竞争力与潜力。
报告重点分析了深科达哪些业务方向?
报告重点分析了深科达半导体设备业务的发展情况,显示其已成为公司主要增长引擎。平移式测试分选机、高速固晶机等设备收入大幅增长,其中平移式测试分选机上半年收入2,847.80万元,同比增长5,449.94%。同时,存储设备业务取得突破,获得北美知名HDD存储厂商新增订单约5,792.60万元,同比增长2,393.39%。
当前半导体设备市场现状如何?
当前半导体设备市场呈现国产化加速的趋势,但行业资本开放存在不确定性。深科达作为国内高端装备平台企业,受益于行业发展趋势,其半导体设备业务收入增长显著。公司通过深耕市场、优化客户结构,提升经营效率,实现营收和利润的双增长。未来,公司将持续把握半导体设备市场的发展机遇。
深科达研报是否存在风险提示?
研报中未明确提及具体风险提示,但可从公司经营情况中推断潜在风险。例如,半导体设备行业受宏观经济和市场需求波动影响较大,公司业绩增长可能存在不确定性。此外,新产品研发和市场拓展过程中也存在技术风险和竞争风险。投资者需关注行业动态和公司战略执行情况。
你可能感兴趣
688328 深科达 投资者关系活动记录表 2026年8月25日-2026年8月26日
未知机构2026-08-26
688328 深科达 投资者关系记录表 2026年7月16日-2026年7月17日
未知机构2026-07-20
688278 特宝生物 特宝生物投资者关系活动记录表 2026年8月19日
未知机构2026-08-21
002668 TCL智家 2026年8月19日-21日投资者关系活动记录表
未知机构2026-08-21
601127 赛力斯 赛力斯投资者关系活动记录表-2026年8月19日
未知机构2026-08-21
300976 达瑞电子 2026年8月18日 8月19日投资者关系活动记录表
未知机构2026-08-19
300776 帝尔激光 2026年8月19日投资者关系活动记录表
未知机构2026-08-20
002049 紫光国微 2026年8月19日投资者关系活动记录表
未知机构2026-08-20
002847 盐津铺子 2026年8月20日投资者关系活动记录表
未知机构2026-08-21
688608 恒玄科技 2026年8月20日投资者关系活动记录表
未知机构2026-08-21