猜你想问
焦煤和焦炭的最新走势如何?
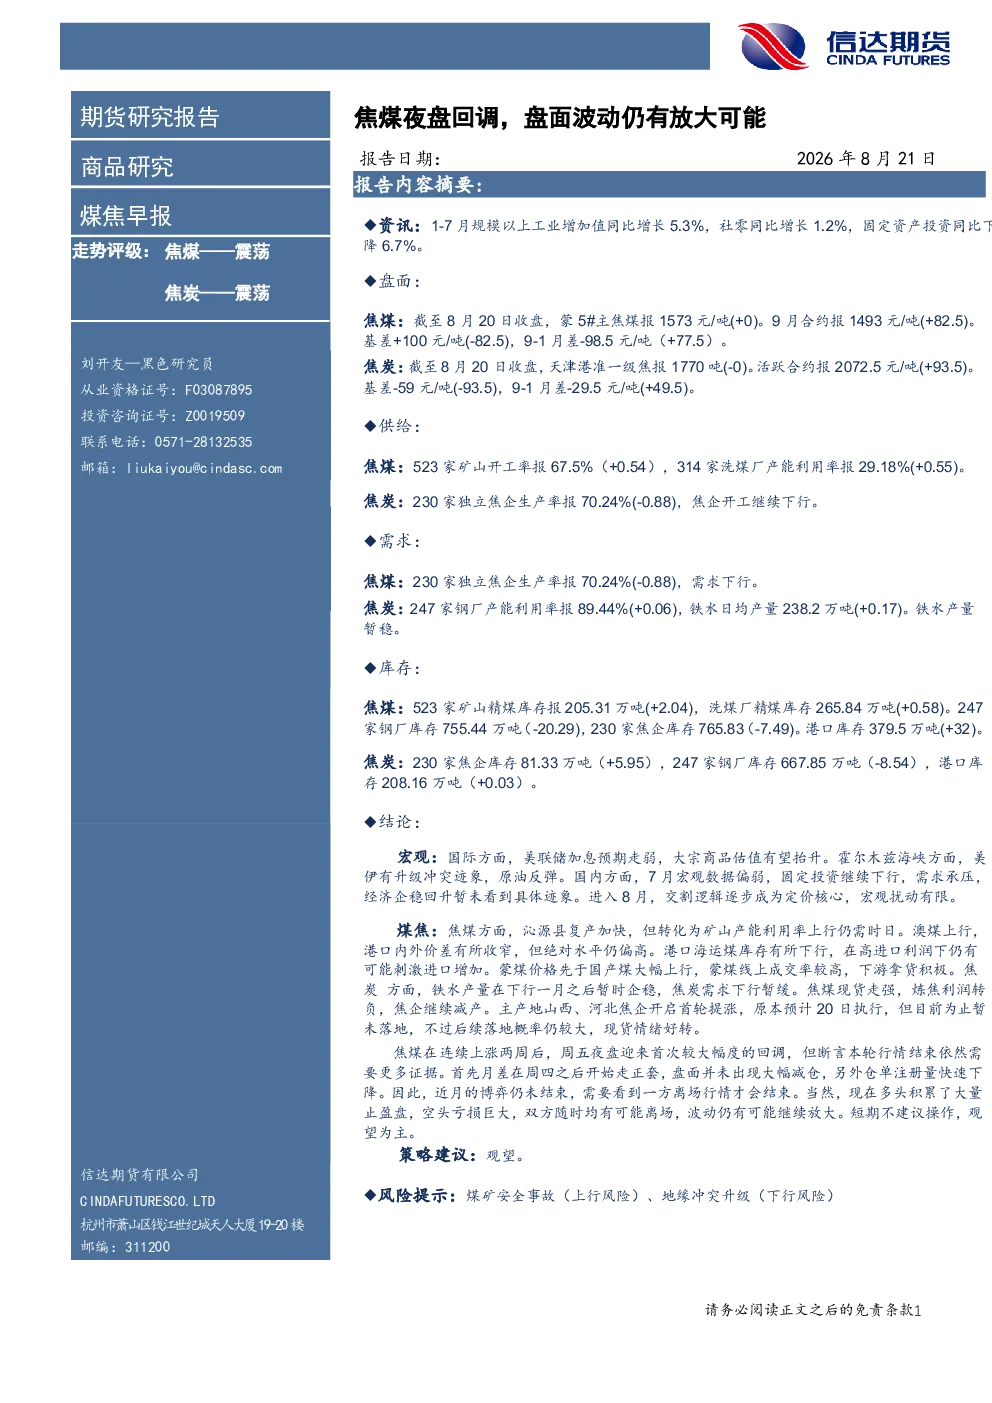
根据最新研报,焦煤和焦炭的走势评级均为震荡。焦煤方面,蒙5#主焦煤和9月合约价格分别为1573元/吨和1493元/吨,基差为+100元/吨,9-1月月差为-98.5元/吨。供给端,523家矿山开工率为67.5%,314家洗煤厂产能利用率29.18%。需求端,230家独立焦企生产率为70.24%,需求有所下行。库存方面,矿山、洗煤厂、钢厂、焦企和港口库存分别为205.31万吨、265.84万吨、755.44万吨、765.83万吨和379.5万吨。焦炭方面,天津港准一级焦和活跃合约价格分别为1770元和2072.5元/吨,基差为-59元/吨,9-1月月差为-29.5元/吨。供给端,230家独立焦企生产率为70.24%,焦企开工下行。需求端,247家钢厂产能利用率89.44%,铁水日均产量238.2万吨,铁水产量暂稳。库存方面,焦企、钢厂和港口库存分别为81.33万吨、667.85万吨和208.16万吨。整体来看,焦煤和焦炭市场呈现震荡态势,需持续关注供需变化和宏观环境的影响。
焦煤和焦炭的行业发展趋势是什么?
从行业发展趋势来看,焦煤和焦炭市场面临多方面因素影响。供给端,焦煤矿山和洗煤厂开工率及产能利用率有所波动,焦企开工率同样呈现下行趋势。需求端,钢铁行业产能利用率和铁水产量保持相对稳定,但下游需求有所放缓。库存方面,焦煤和焦炭各环节库存水平较高,市场去库存压力较大。宏观环境方面,国际方面美联储加息预期走弱,大宗商品估值有望抬升,但霍尔木兹海峡冲突风险上升,原油价格波动较大;国内方面,7月宏观数据偏弱,固定投资下行,经济企稳回升暂未看到具体迹象。焦煤和焦炭市场需关注国内外宏观经济形势、煤炭供应情况、钢铁行业需求变化以及政策调控等因素的综合影响。
这份研报重点分析了哪些方向?
这份研报重点分析了焦煤和焦炭的盘面情况、供给情况、需求情况、库存情况以及宏观与煤焦分析。盘面方面,报告详细梳理了焦煤和焦炭的价格、基差、月差等关键指标。供给方面,分析了矿山、洗煤厂和焦企的开工率及产能利用率。需求方面,关注了钢铁行业产能利用率、铁水产量等指标。库存方面,报告统计了矿山、洗煤厂、钢厂、焦企和港口的库存数据。宏观与煤焦分析方面,报告从国际国内宏观环境、煤炭供需关系、钢铁行业需求变化等多个维度进行了综合分析,为投资者提供了较为全面的视角。
当前焦煤和焦炭的市场现状如何判断?
当前焦煤和焦炭市场呈现震荡态势,市场波动仍有放大可能。焦煤方面,价格在连续上涨后首次出现较大幅度回调,但断言行情结束仍需更多证据。月差走正套,仓单注册量下降,市场博弈未结束。焦炭方面,铁水产量企稳,但焦炭需求下行暂缓,炼焦利润转负,焦企减产,主产地焦企提涨暂未落地但概率较大,现货情绪好转。整体来看,焦煤和焦炭市场供需关系复杂,价格波动受多种因素影响,投资者需密切关注市场动态。
研报中提到了哪些风险提示?
研报中提到了煤矿安全事故和地缘冲突升级两大风险提示。煤矿安全事故可能导致焦煤供应中断或减少,进而影响市场价格。地缘冲突升级可能引发国际原油价格波动,增加焦煤和焦炭的生产成本,同时可能对全球经济造成负面影响,间接影响焦煤和焦炭的需求。投资者在关注焦煤和焦炭市场的同时,需密切关注这两类风险因素的变化,做好风险管理。