猜你想问
7月社会消费品零售数据具体表现如何?
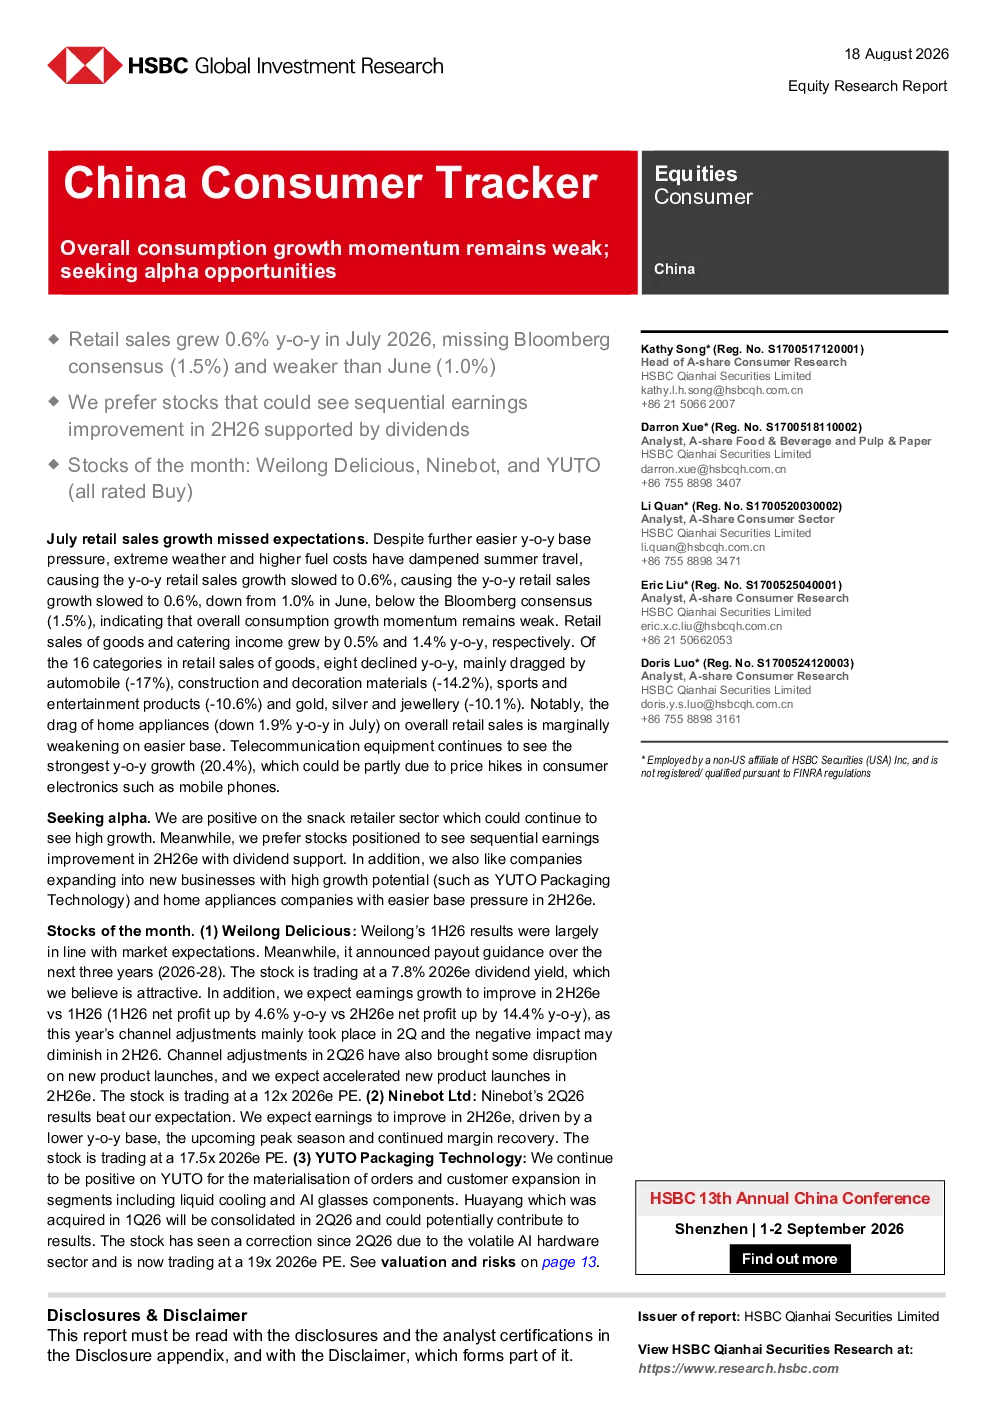
7月零售销售额同比增长0.6%,低于彭博一致预期(1.5%)和6月增速(1.0%),显示整体消费增长动能疲软。商品零售中,16个类别中有8个同比下降,主要受汽车(-17%)、建材(-14.2%)、文体用品(-10.6%)和金银珠宝(-10.1%)拖累。家电零售同比下降1.9%,但受基数效应影响,拖累作用边际减弱。通信设备持续强劲增长(同比增长20.4%),可能部分源于手机等消费电子价格上涨。
商贸零售行业未来发展趋势是什么?
我们看好零食零售商板块,预计将继续保持高增长。同时,我们更偏好具备2026年下半年持续改善潜力且具备分红支持的股票。此外,我们也看好拓展高增长潜力新业务(如YUTO包装技术)以及2026年下半年基数压力较小的家电公司。通信设备领域也可能存在增长机会,部分源于消费电子价格上涨。
本报告重点分析了哪些方向?
本报告重点分析了7月社会消费品零售数据,指出了整体消费增长动能疲软的问题,并详细分析了汽车、建材、文体用品、金银珠宝等受拖累的品类。同时,报告看好零食零售商板块,推荐具备分红支持的股票,关注拓展高增长潜力新业务的上市公司,以及基数压力较小的家电公司。此外,报告还分析了通信设备领域的增长机会。
当前市场消费现状如何判断?
当前市场消费增长动能疲软,7月零售销售额增速放缓,多个品类出现同比下降,主要受汽车、建材、文体用品、金银珠宝等拖累。但通信设备领域表现强劲,可能部分源于消费电子价格上涨。整体市场在寻求alpha机会,投资者需关注具备持续改善潜力和高增长新业务的上市公司。
本报告提示哪些风险?
报告提示当前消费市场整体增长动能疲软,多个品类同比下降,可能存在持续低迷的风险。同时,部分上市公司业绩受基数效应影响较大,需关注其短期业绩波动。此外,宏观经济环境变化可能对消费市场产生不确定性影响,投资者需关注相关风险。
你可能感兴趣
社会服务行业2020年7月社会消费品零售数据点评:餐饮收入降幅同比继续收窄,央行货币政策促餐企提质增效
休闲服务山西证券2020-08-14
轻工制造3月社会消费品零售数据点评:3月社零数据春暖花开,建议关注中顺洁柔
轻工制造长城证券2019-04-17
大消费行业2020年7月社会消费品零售数据点评:化妆品类增幅收窄,汽车类、金银珠宝类表现亮眼
商贸零售万联证券2020-08-14
轻工制造7月社会消费品零售数据点评:7月社零文化办公用品增速居首,推荐晨光文具、中顺洁柔
轻工制造长城证券2019-08-14
2019年及12月社会消费品零售数据点评:社零同比企稳?双十二、春节提前、CPI走高为主因
商贸零售万联证券2020-01-17
宏观数据点评 —— 5月规模以上工业增加值、社会消费品零售、固定资产投资数据点评
大公信用2019-06-19
宏观数据点评 —— 4月规模以上工业增加值、社会消费品零售、固定资产投资数据点评
大公信用2019-05-17
宏观数据点评 —— 6月规模以上工业增加值、社会消费品零售、固定资产投资数据点评
大公信用2019-07-24
轻工制造8月社会消费品零售数据点评:文化办公及日用品表现优异,持续推荐晨光文具、中顺洁柔
轻工制造长城证券2019-09-16
中泰食品饮料周报(第42周):9月社会零售数据及渠道调研思考:大众消费品稳健增长
食品饮料中泰证券2018-10-21