猜你想问
Barfresh Food Group Inc.最新研报核心内容是什么?
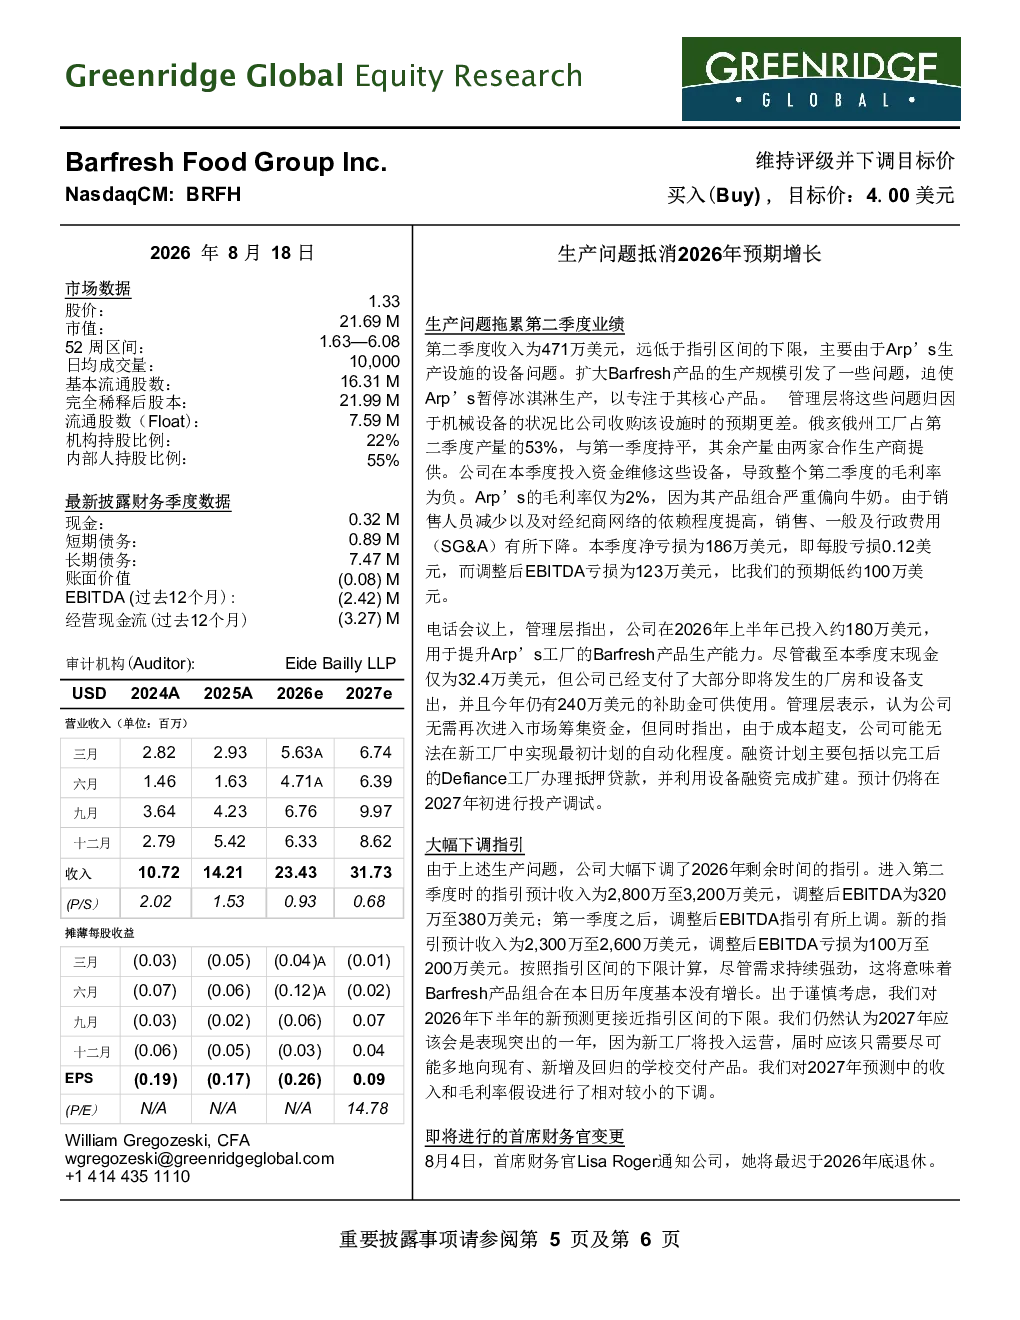
Barfresh Food Group Inc.最新研报维持“买入”评级,目标价下调至4.00美元。报告指出俄亥俄州工厂因设备故障导致冰淇淋生产暂停,拖累第二季度业绩,收入471万美元低于指引下限。公司投入约180万美元进行设备维修,第二季度毛利率为负,净亏损186万美元,调整后EBITDA亏损123万美元。公司大幅下调2026年指引,预计收入2,300万至2,600万美元,调整后EBITDA亏损100万至200万美元,基本无增长。新工厂预计2027年初投产,届时将加速收入增长。首席财务官Lisa Roger计划于2026年底退休,William Gregozeski将接任。俄亥俄州新增50个学区覆盖30万名学生,但受生产问题影响,预计大部分学校将在2027年上线。公司收到纳斯达克退市通知,但预计2027年2月前能满足市值要求。目标价基于核心Barfresh业务未来12个月收入1,530万美元的约4倍EV/Revenue倍数,以及Arps业务未来12个月收入1,120万美元的约2倍EV/Revenue倍数。
Barfresh Food Group Inc.所属赛道发展趋势如何?
Barfresh Food Group Inc.所属赛道为冰淇淋制造,报告显示俄亥俄州工厂设备故障导致生产暂停,拖累业绩。公司计划2027年初投产新工厂,预计将加速收入增长。俄亥俄州新增50个学区覆盖30万名学生,但受生产问题影响,预计大部分学校将在2027年上线。报告指出公司面临制造困难、原材料价格波动、额外资本需求、竞争对手压力、季节性波动、消费者偏好变化、知识产权保护及产品推广周期长等风险。公司股票流动性不足,日均成交额低于100万美元。
Barfresh Food Group Inc.研报重点分析了哪些方向?
Barfresh Food Group Inc.研报重点分析了俄亥俄州工厂生产问题对业绩的影响,包括收入低于指引下限、毛利率为负、净亏损186万美元、调整后EBITDA亏损123万美元。报告还分析了公司2026年大幅下调的业绩指引,预计收入2,300万至2,600万美元,调整后EBITDA亏损100万至200万美元,基本无增长。此外,报告关注新工厂投产时间、首席财务官变动、俄亥俄州学区上线时间、纳斯达克退市通知、目标价计算方法及维持“买入”评级的原因。
Barfresh Food Group Inc.市场现状如何?
Barfresh Food Group Inc.市场现状显示俄亥俄州工厂设备故障导致冰淇淋生产暂停,拖累第二季度业绩。公司投入约180万美元进行设备维修,但第二季度仍出现净亏损。公司大幅下调2026年业绩指引,预计收入2,300万至2,600万美元,调整后EBITDA亏损100万至200万美元,基本无增长。新工厂预计2027年初投产,届时将加速收入增长。俄亥俄州新增50个学区覆盖30万名学生,但受生产问题影响,预计大部分学校将在2027年上线。公司收到纳斯达克退市通知,但预计2027年2月前能满足市值要求。公司股票流动性不足,日均成交额低于100万美元。
Barfresh Food Group Inc.研报有哪些风险提示?
Barfresh Food Group Inc.研报提示多项风险,包括制造困难、原材料价格波动、额外资本需求、竞争对手压力、Arps业务运营风险、季节性波动、消费者偏好变化、知识产权保护及产品推广周期长等。报告指出公司面临俄亥俄州工厂生产问题、新工厂投产时间不确定性、首席财务官变动可能带来的管理风险、俄亥俄州学区上线时间延迟、纳斯达克退市通知压力以及股票流动性不足等问题。公司需解决生产问题、提升运营效率、加强风险管理以改善业绩表现。