猜你想问
这份研报主要讲了什么内容?
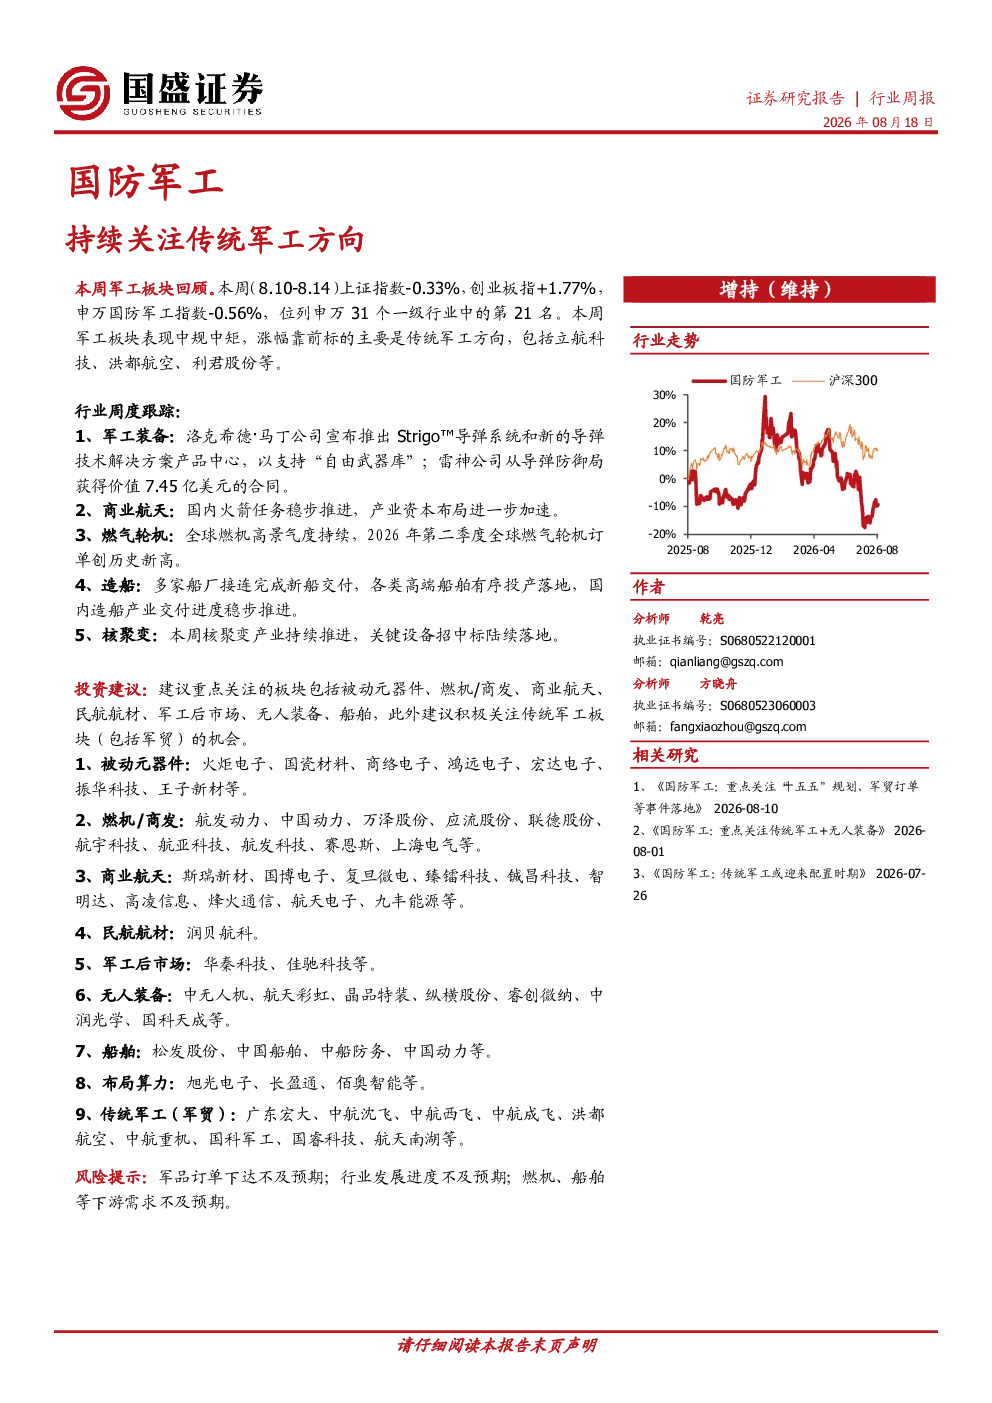
本研报回顾了申万国防军工指数本周表现,指出其位列申万31个一级行业第21名,主要涨幅来自传统军工方向。报告跟踪了军工装备、商业航天、燃气轮机、造船、核聚变等行业的最新动态,如洛克希德·马丁推出Strigo™导弹系统、雷神公司获得合同、国内火箭任务推进等。投资建议方面,建议关注被动元器件、燃机/商发、商业航天、民航航材、军工后市场、无人装备、船舶、算力等板块,并提示传统军工板块机会。
国防军工行业近期发展趋势如何?
近期国防军工行业发展趋势呈现多元化,传统军工方向表现突出,如军工装备、造船等领域有新进展。商业航天持续稳步推进,产业资本加速布局。全球燃机市场高景气,订单量创新高。核聚变技术方面,中国取得重要进展,并推动相关国际标准制定。这些趋势表明行业内部各细分赛道均有发展亮点,但需关注下游需求变化和行业整体发展进度。
研报重点分析了哪些方向?
研报重点分析了多个细分方向,包括被动元器件(如火炬电子、国瓷材料)、燃机/商发(如航发动力、中国动力)、商业航天(如斯瑞新材、国博电子)、民航航材(如润贝航科)、军工后市场(如华秦科技、佳驰科技)、无人装备(如中无人机、航天彩虹)、船舶(如松发股份、中国船舶)以及算力布局(如旭光电子、长盈通)。此外,也建议关注传统军工板块(如广东宏大、中航沈飞)的机遇。
当前国防军工市场现状如何判断?
当前国防军工市场整体表现中规中矩,申万国防军工指数表现位列申万一级行业中游。行业内部各细分领域表现不一,传统军工方向贡献主要涨幅,但商业航天、燃气轮机、造船等领域也展现发展潜力。产业资本持续加码布局,显示市场对行业长期发展有信心。不过,市场整体仍需关注军品订单下达、行业发展进度以及下游需求等多重因素变化。
研报提示了哪些风险?
研报提示的主要风险包括军品订单下达不及预期,可能导致部分企业业绩承压;行业发展进度不及预期,可能影响市场整体表现;以及下游需求不足,如燃机、船舶等领域的需求若不及预期,将影响相关产业链企业。这些风险需持续关注,投资者在决策时应充分考虑潜在的不确定性因素。