猜你想问
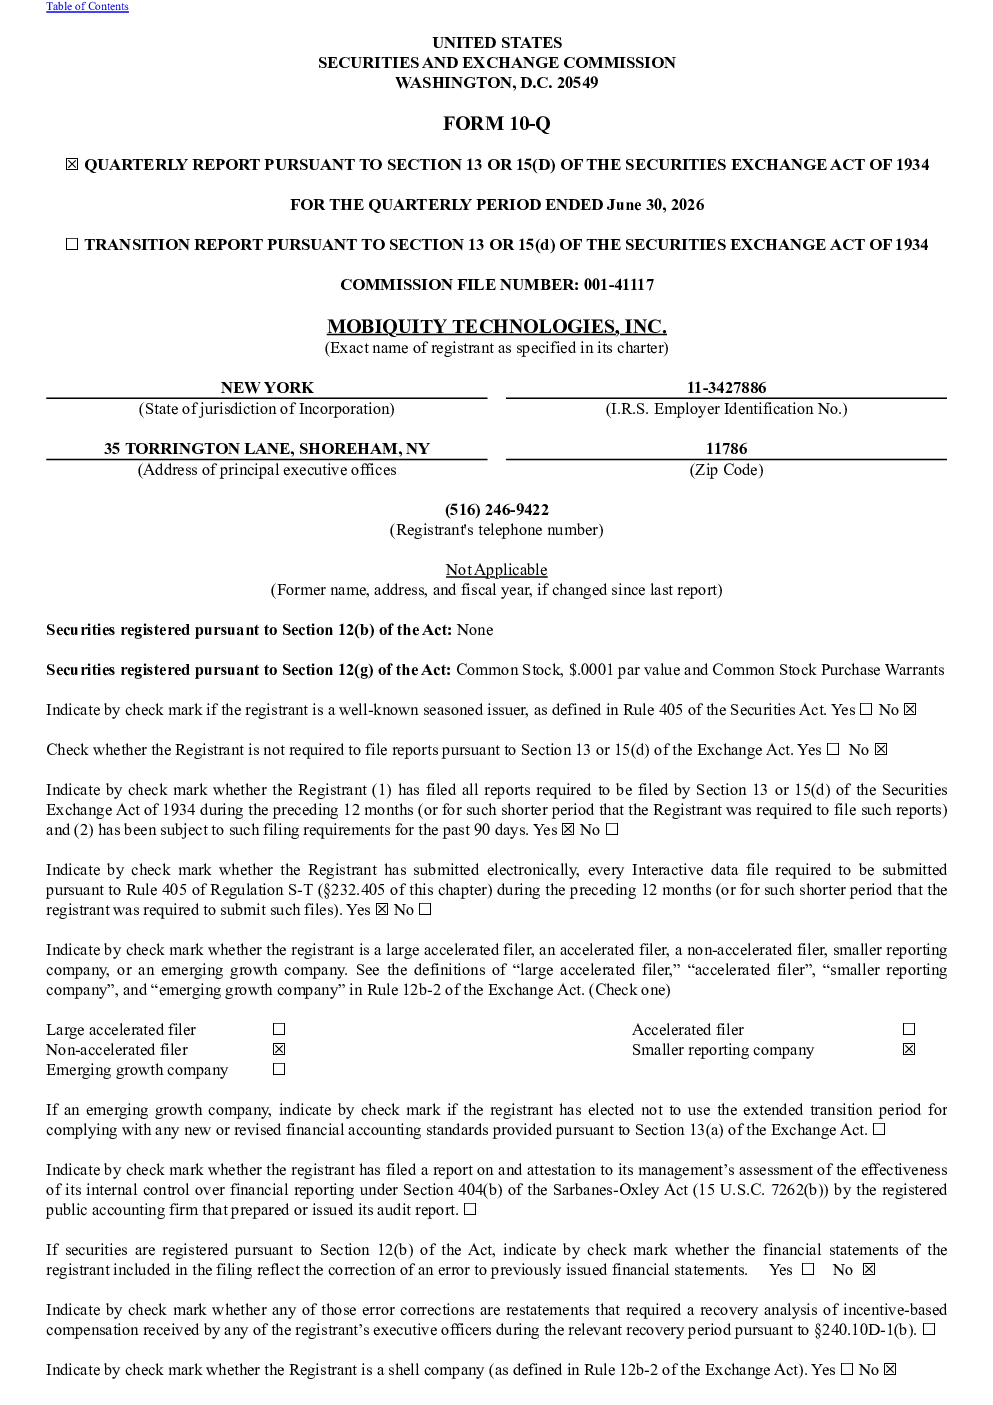
Mobiquity Technologies Inc 2026年季度报告核心内容是什么?
Mobiquity Technologies Inc 是一家AI软件和客户获取技术公司,核心平台 GrowthOS™ 整合了客户智能、AI决策和自动化执行,通过软件订阅、平台许可等模式产生收入。2026年Q上半年收入同比增长349%达196.137万美元,毛利率改善但累计亏损约2.4088亿美元,持续投资AI能力以支持增长。
AI客户获取赛道发展趋势如何?
AI客户获取赛道正快速发展,企业通过自主决策和执行提升客户获取性能。Mobiquity GrowthOS™整合客户智能、AI决策和自动化执行,通过多种业务模式产生收入,未来recurring收入占比有望增加,反映行业趋势。
报告重点分析了哪些方向?
报告重点分析了Mobiquity GrowthOS™平台的技术组件、收入模式、财务状况及风险。核心组件包括GeoIntel™客户智能、CMOne™AI决策和ATOS™广告活动管理,收入模式涵盖软件订阅、平台许可等,财务上收入增长但亏损持续,需关注内部控制和现金流风险。
当前AI客户获取市场现状如何?
AI客户获取市场呈现技术驱动和模式创新特征。Mobiquity Technologies Inc作为典型企业,通过GrowthOS™平台整合客户智能与AI决策,实现自动化执行,反映市场向智能化、自动化方向发展。但公司仍处于亏损状态,需关注行业整体盈利能力和竞争格局。
研报提示了哪些风险?
研报提示Mobiquity Technologies Inc面临持续运营亏损和负经营现金流风险,严重依赖外部融资,内部控制存在缺陷,需持续改进。此外,公司通过发行股票和期权支付报酬,披露控制程序无效,这些因素对持续经营能力构成重大疑问,投资者需谨慎评估。
你可能感兴趣
Mobiquity Technologies Inc 2025年季度报告
美股财报2025-08-14
Mobiquity Technologies Inc 2025年度报告
美股财报2026-04-08
Mobiquity Technologies Inc 2024年度报告
美股财报2025-04-07
Opendoor Technologies Inc 2026年季度报告
美股财报2026-05-07
Wrap Technologies Inc 2026年季度报告
美股财报2026-05-13
Palatin Technologies Inc 2026年季度报告
美股财报2026-05-13
Resideo Technologies Inc 2026年季度报告
美股财报2026-05-12
BitMine Immersion Technologies Inc 2026年季度报告
美股财报2026-01-13
Westell Technologies Inc 2026年季度报告
美股财报2026-08-08
Ascent Solar Technologies Inc 2026年季度报告
美股财报2026-08-06