猜你想问
拐点获取公司V-A 2026年季度报告核心内容是什么?
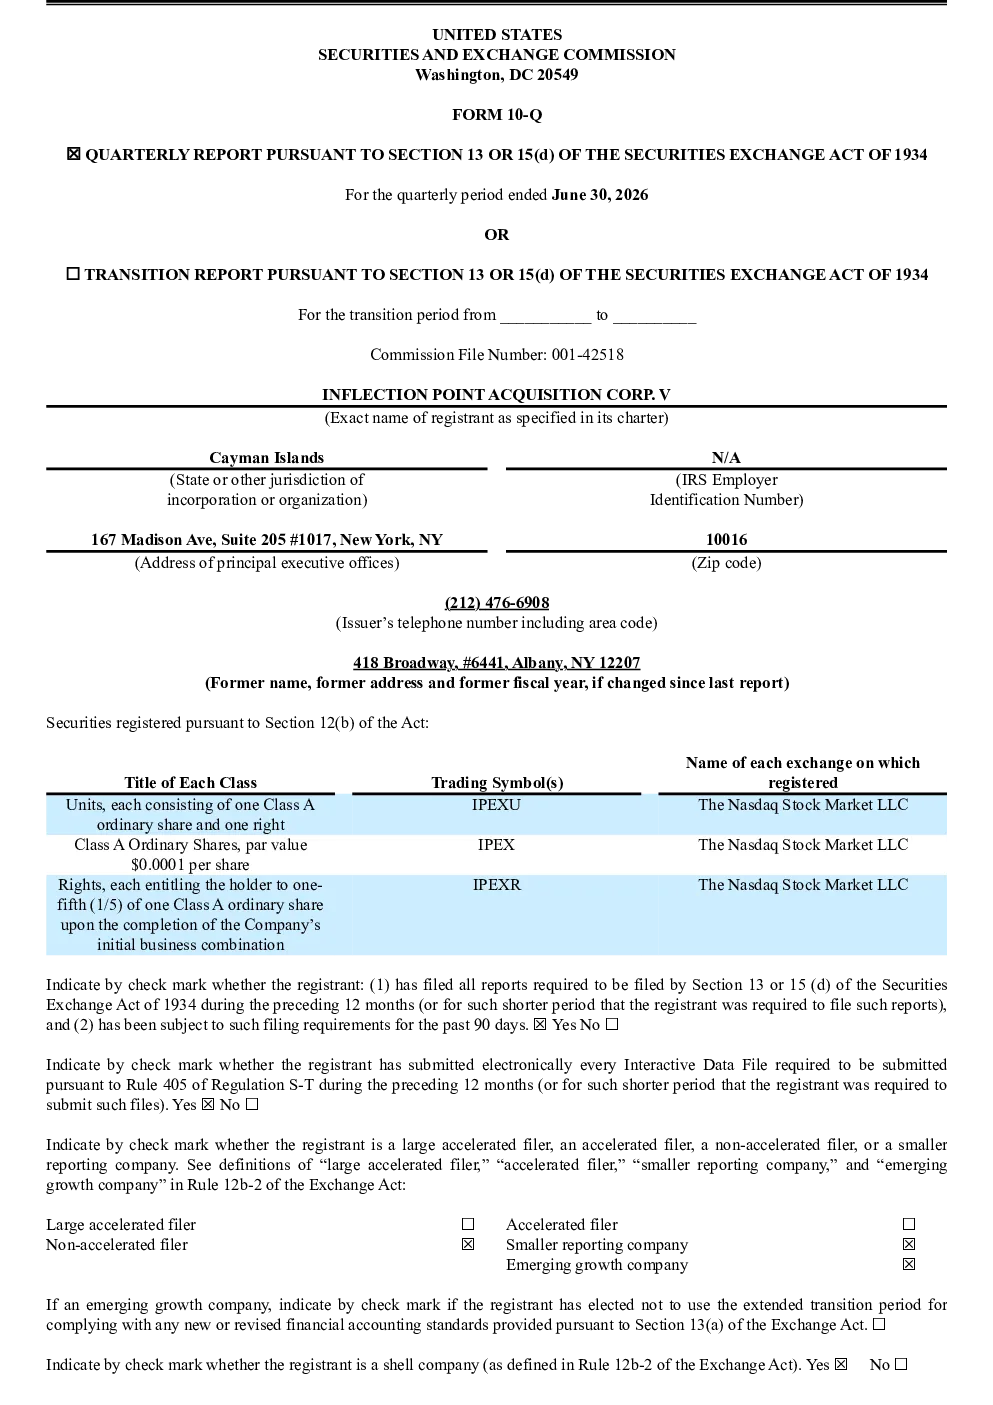
该报告主要分析了拐点获取公司V-A的2026年季度运营情况。公司成立于2024年5月31日,是一家空白支票公司,通过并购和资产收购实现业务整合。2025年2月完成IPO,募资8,625万美元,用于运营和未来整合。报告重点介绍了公司与GOWell Technology Limited的业务整合协议,整合窗口期原定为15个月,后延长至2026年12月31日。截至2026年6月30日,公司尚未开始业务运营,主要活动围绕公司成立、IPO及整合谈判。公司持有约9100万美元市场证券用于支付赎回或清算。
该报告所属赛道/行业发展趋势如何?
该报告所属赛道为并购重组,特别是通过空白支票公司实现资产整合的模式。当前资本市场对并购重组类公司的关注度较高,主要得益于资本市场对产业整合和创新发展的支持。空白支票公司作为并购工具,具有快速实现业务转型的特点,但同时也面临整合失败的风险。未来行业趋势可能更加注重整合标的的协同效应和长期发展潜力,以及监管政策对并购重组的规范。
报告重点分析了哪些方向?
报告重点分析了拐点获取公司V-A的业务整合进展和财务状况。核心内容包括:1)与GOWell Technology Limited的业务整合协议细节,包括整合方式、时间节点和潜在影响;2)公司IPO后的资金使用情况和剩余资金规模;3)公司作为“新兴成长公司”的监管豁免及其影响;4)公司面临的整合失败风险及应对措施。报告还探讨了公司如何通过业务整合实现价值提升的路径。
当前市场对这类公司的现状判断是什么?
当前市场对并购重组类公司的判断呈现分化态势。一方面,投资者对具有明确整合标的和清晰发展路径的公司持积极态度,认为其能够通过资源整合实现快速增长。另一方面,市场也对这类公司的整合能力和风险控制提出更高要求,特别是对于成立时间较短、缺乏运营经验的公司。拐点获取公司V-A作为典型代表,其市场表现受整合进展和潜在风险影响较大,投资者普遍关注其能否在规定时间内完成整合。
报告提示了哪些风险?
报告提示了拐点获取公司V-A面临的主要风险:1)业务整合失败风险,若无法在2026年12月31日前完成与GOWell的整合,公司将面临强制清算和后续解散的风险;2)财务风险,公司90,922,578美元的市场证券主要用于支付赎回或清算,若整合失败将导致资金链紧张;3)市场风险,并购重组类公司受市场情绪和监管政策影响较大,任何不利变化都可能增加整合难度。此外,公司作为“新兴成长公司”的监管豁免也可能在特定情况下成为潜在风险因素。