猜你想问
这份研报主要讲了什么内容?
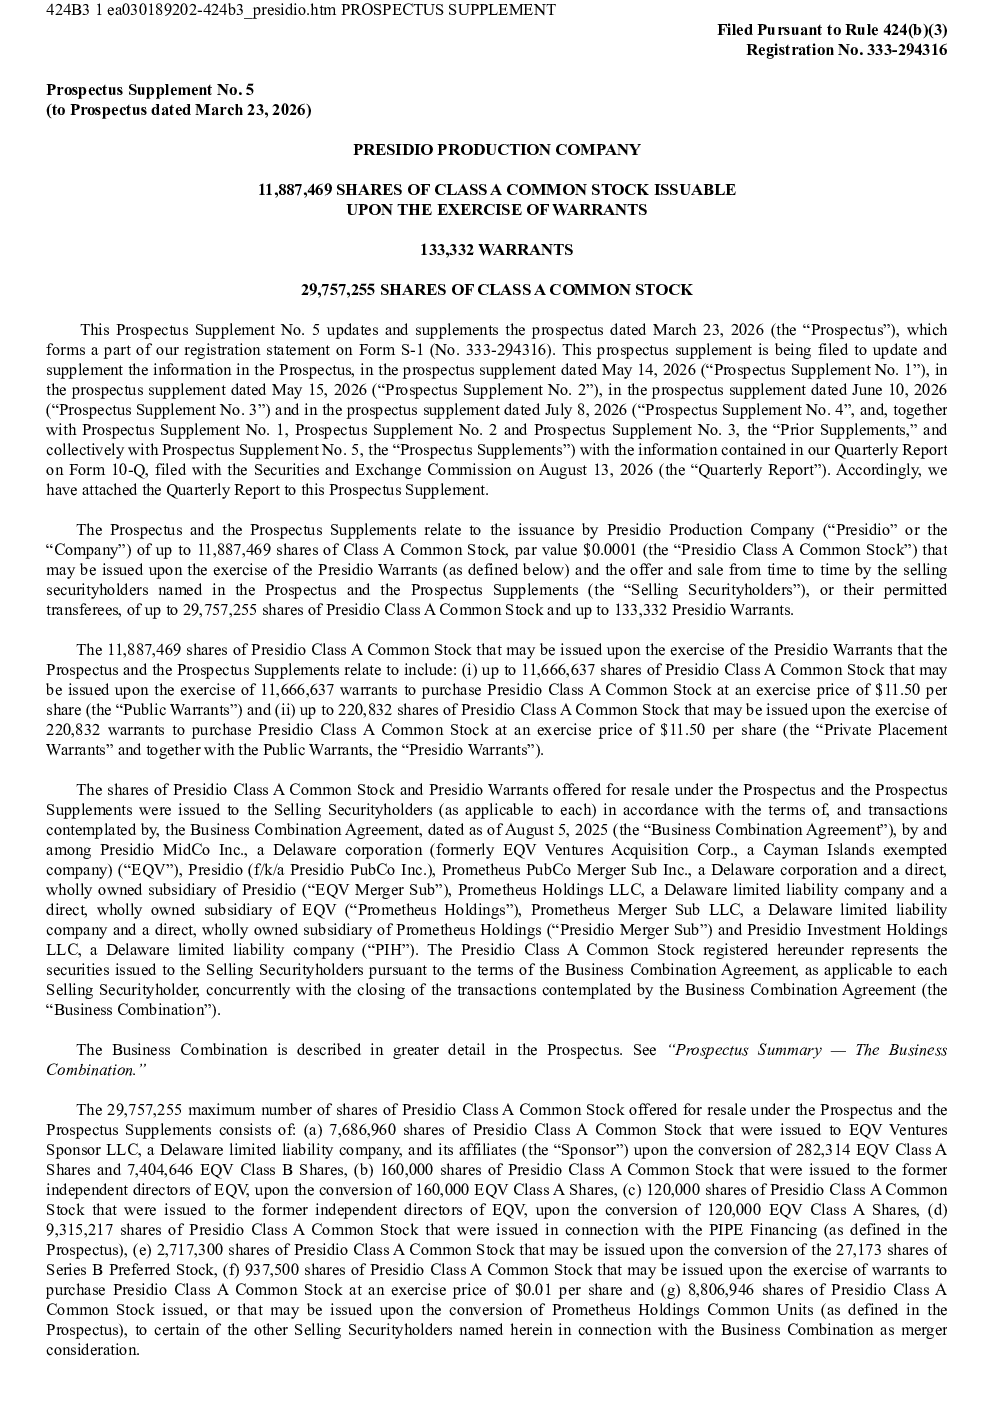
这份研报详细介绍了Presidio Production Company的业务概况、业务组合、股份发行计划、财务状况、经营成果以及面临的风险因素。公司是一家专注于勘探和生产的独立石油和天然气公司,运营集中在德克萨斯州、俄克拉荷马州和堪萨斯州的西部阿纳达科盆地。公司通过收购现有生产资产并应用工程专业知识和人工智能数据分析来提升性能和延长资产寿命。研报还披露了公司与EQV Ventures Acquisition Corp.(EQV)完成的业务组合细节,以及本次股份发行的规模和条款。此外,报告分析了公司的财务状况,包括总资产、现金储备、负债情况,并展示了2026年第二季度的收入和净利润数据。最后,研报强调了公司面临的风险,如油价波动、运营成本上升、监管变化和地缘政治事件等。
石油和天然气行业的发展趋势如何?
石油和天然气行业正经历着从传统勘探开发向数字化、智能化转型的趋势。随着技术进步,人工智能和大数据分析在提高油气田生产效率、降低运营成本方面发挥着越来越重要的作用。同时,行业面临着能源转型带来的挑战,如可再生能源的快速发展对传统能源的冲击。此外,地缘政治风险和环保政策的变化也影响着行业的未来。Presidio Production Company通过应用工程专业知识和人工智能数据分析,积极应对这些挑战,提升资产性能和延长使用寿命,展现了其在行业中的适应能力和增长潜力。
研报重点分析了哪些方面?
研报重点分析了Presidio Production Company的业务组合、财务状况和风险因素。业务组合方面,报告详细介绍了公司与EQV Ventures Acquisition Corp.(EQV)完成的业务组合,以及EQV更名为Presidio MidCo Inc.的后续影响。财务状况方面,报告披露了公司截至2026年6月30日的总资产、现金储备、负债情况,以及2026年第二季度的收入和净利润数据。风险因素方面,报告强调了油价和天然气价格波动、运营成本上升、监管变化和地缘政治事件等风险,以及公司面临的信用风险。这些分析有助于投资者全面了解公司的经营状况和潜在风险。
目前市场对Presidio Production Co-A的股价表现如何?
截至2026年6月30日,Presidio Class A普通股的收盘价为11.39美元,Public Warrants的收盘价为1.46美元。这些数据反映了市场对公司当前价值和未来前景的评估。公司拥有约29,652,058股已发行和流通的Presidio Class A普通股,以及大量认股权证。公司的债务主要由固定利率到期票据和浮动利率信用额度组成,显示出其财务结构的稳健性。投资者应关注股价的动态变化,并结合公司的财务状况和行业发展趋势进行综合判断。
投资Presidio Production Co-A需要关注哪些风险?
投资Presidio Production Co-A需要关注多重风险。首先,油价和天然气价格的波动直接影响公司的收入和利润水平,行业周期性明显。其次,运营成本上升可能压缩公司的利润空间,尤其是在能源价格波动较大的时期。此外,监管变化和地缘政治事件也可能对公司业务造成不利影响。公司还面临来自主要客户的应收账款和联合利益所有者的信用风险,这可能影响其现金流和财务稳定性。投资者在决策时需充分考虑这些风险因素,并结合公司的风险管理策略进行综合评估。