猜你想问
这份研报的核心内容是什么?
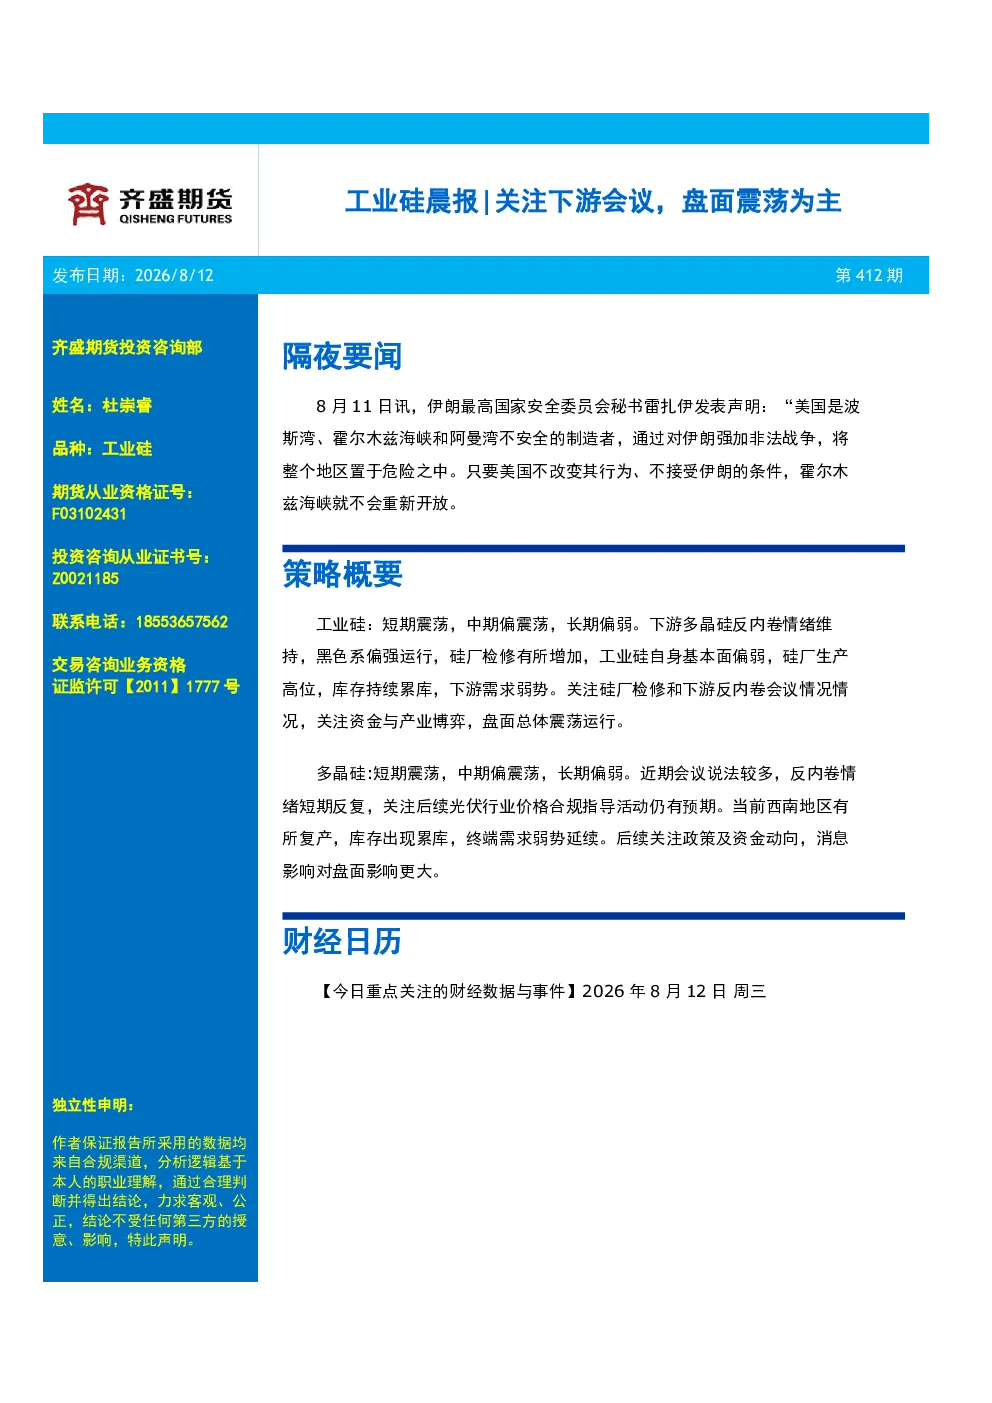
本报告分析工业硅短期震荡,中期偏震荡,长期偏弱。主要关注下游多晶硅反内卷情绪、黑色系运行、硅厂检修增加、工业硅基本面偏弱、硅厂生产高位、库存持续累库及下游需求弱势等因素。同时关注硅厂检修和下游反内卷会议情况,以及资金与产业博弈,盘面总体震荡运行。多晶硅短期震荡,中期偏震荡,长期偏弱。关注反内卷情绪短期反复、光伏行业价格合规指导活动预期、西南地区复产、库存累库及终端需求弱势等因素。后续关注政策及资金动向,消息对盘面影响较大。
工业硅赛道未来发展趋势如何?
工业硅赛道短期震荡,中期偏震荡,长期偏弱。主要受下游多晶硅反内卷情绪、黑色系运行、硅厂检修增加、工业硅基本面偏弱、硅厂生产高位、库存持续累库及下游需求弱势等因素影响。未来需关注硅厂检修和下游反内卷会议情况,以及资金与产业博弈。多晶硅赛道短期震荡,中期偏震荡,长期偏弱。关注反内卷情绪短期反复、光伏行业价格合规指导活动预期、西南地区复产、库存累库及终端需求弱势等因素。后续需关注政策及资金动向,消息对盘面影响较大。
报告重点分析了哪些方向?
报告重点分析了工业硅和多晶硅的供需关系、价格走势及市场情绪。工业硅方面,关注下游多晶硅反内卷情绪、黑色系运行、硅厂检修增加、工业硅基本面偏弱、硅厂生产高位、库存持续累库及下游需求弱势等因素。多晶硅方面,关注反内卷情绪短期反复、光伏行业价格合规指导活动预期、西南地区复产、库存累库及终端需求弱势等因素。同时分析了两者的成本、利润及仓单交割情况。
当前工业硅市场现状如何判断?
当前工业硅市场呈现供需不平衡状态。供给端,硅厂生产高位,上周开炉率为29.2%,较上周略有回落,周产量82260吨。需求端,有机硅市场有所回暖,下游采购好转,但多晶硅价格封盘,下游接货意愿较弱。成本端,四川、云南、新疆工业硅成本分别为8685元/吨、8991元/吨、8585元/吨。利润端,四川、云南、新疆工业硅综合利润分别为73元/吨、201元/吨、123元/吨。库存持续累库,基本面偏弱,市场总体震荡运行。
本报告提示哪些风险?
本报告提示工业硅和多晶硅市场存在多重风险。工业硅方面,需关注硅厂检修和下游反内卷会议情况,以及资金与产业的博弈。多晶硅方面,需关注政策及资金动向,消息对盘面影响较大。此外,供需关系变化、成本波动、库存变化、宏观经济环境等因素也可能对市场产生影响。需持续跟踪行业动态,谨慎评估市场风险。