猜你想问
DPC Holdings PLC 2026年季度报告核心内容是什么?
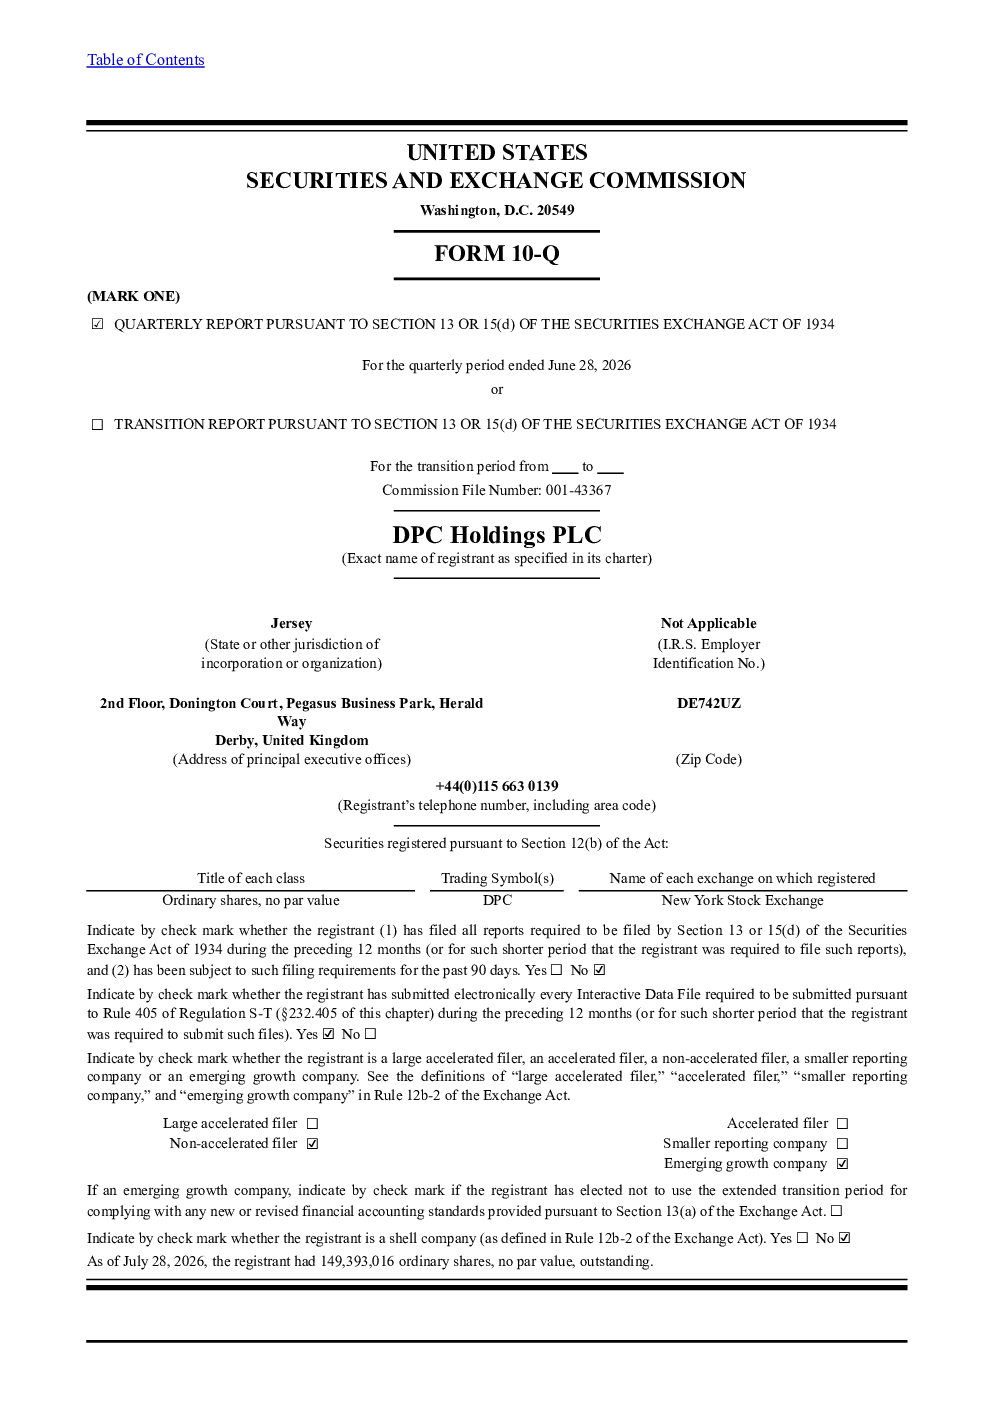
DPC Holdings PLC 2026年季度报告显示,公司作为精密铸件制造商,主要服务航空航天和工业燃气轮机市场。2026年第二季度实现总收入2.69亿美元,同比增长33.7%,但净亏损1.31亿美元。调整后EBITDA为4780万美元,EBITDA利润率达17.8%。公司业务分为北美发动机产品、欧洲发动机产品和涡轮轮三个板块,其中航空航天和工业燃气轮机市场收入占比分别为42.0%和39.4%。报告还提到公司IPO后偿还了部分债务,现金流充裕,并计划继续投资扩产。
航空航天和工业燃气轮机赛道发展趋势如何?
航空航天和工业燃气轮机市场预计将保持强劲增长,为公司带来长期发展机遇。DPC Holdings PLC作为该领域的领先制造商,专注于生产复杂精密铸件和超合金,受益于市场扩张。公司收入中42.0%来自航空航天,39.4%来自工业燃气轮机,显示其深度绑定高增长赛道。未来市场增长动力主要来自新一代飞机发动机需求增加、能源转型对燃气轮机需求提升等因素。
该季度报告重点分析了哪些方向?
该季度报告重点分析了DPC Holdings PLC的财务表现、业务板块及市场战略。报告显示公司收入显著增长,但仍有净亏损,调整后EBITDA表现良好。业务板块方面,北美、欧洲发动机产品和涡轮轮各占重要地位。公司强调将继续投资扩产以满足客户需求,并履行战略客户合作。此外,报告也提及公司IPO后财务结构优化,现金流充裕,未来资金需求可通过运营现金流和外部融资满足。
当前市场对DPC Holdings PLC的判断是什么?
当前市场对DPC Holdings PLC的判断显示其处于高增长赛道但面临盈利挑战。公司作为精密铸件制造商,受益于航空航天和工业燃气轮机市场扩张,收入增长强劲。然而,报告期内仍出现净亏损,尽管调整后EBITDA为正,显示运营效率有待提升。公司现金流充裕,财务结构优化,但需关注未来扩产投资回报。整体来看,市场认可其行业地位和发展潜力,但盈利能力仍是关键观察点。
研报提示了哪些风险?
研报提示DPC Holdings PLC面临多重风险。宏观经济环境波动可能影响客户订单和收入,汇率波动将影响跨境交易利润。通货膨胀压力可能推高原材料和运营成本。供应链中断风险也需关注,尤其对于依赖特定原材料和技术的精密铸件制造。此外,公司内部控制在财务报告方面存在重大缺陷,虽正在整改,但仍需警惕其对信息披露和合规性的潜在影响。