猜你想问
这份研报主要分析了什么内容?
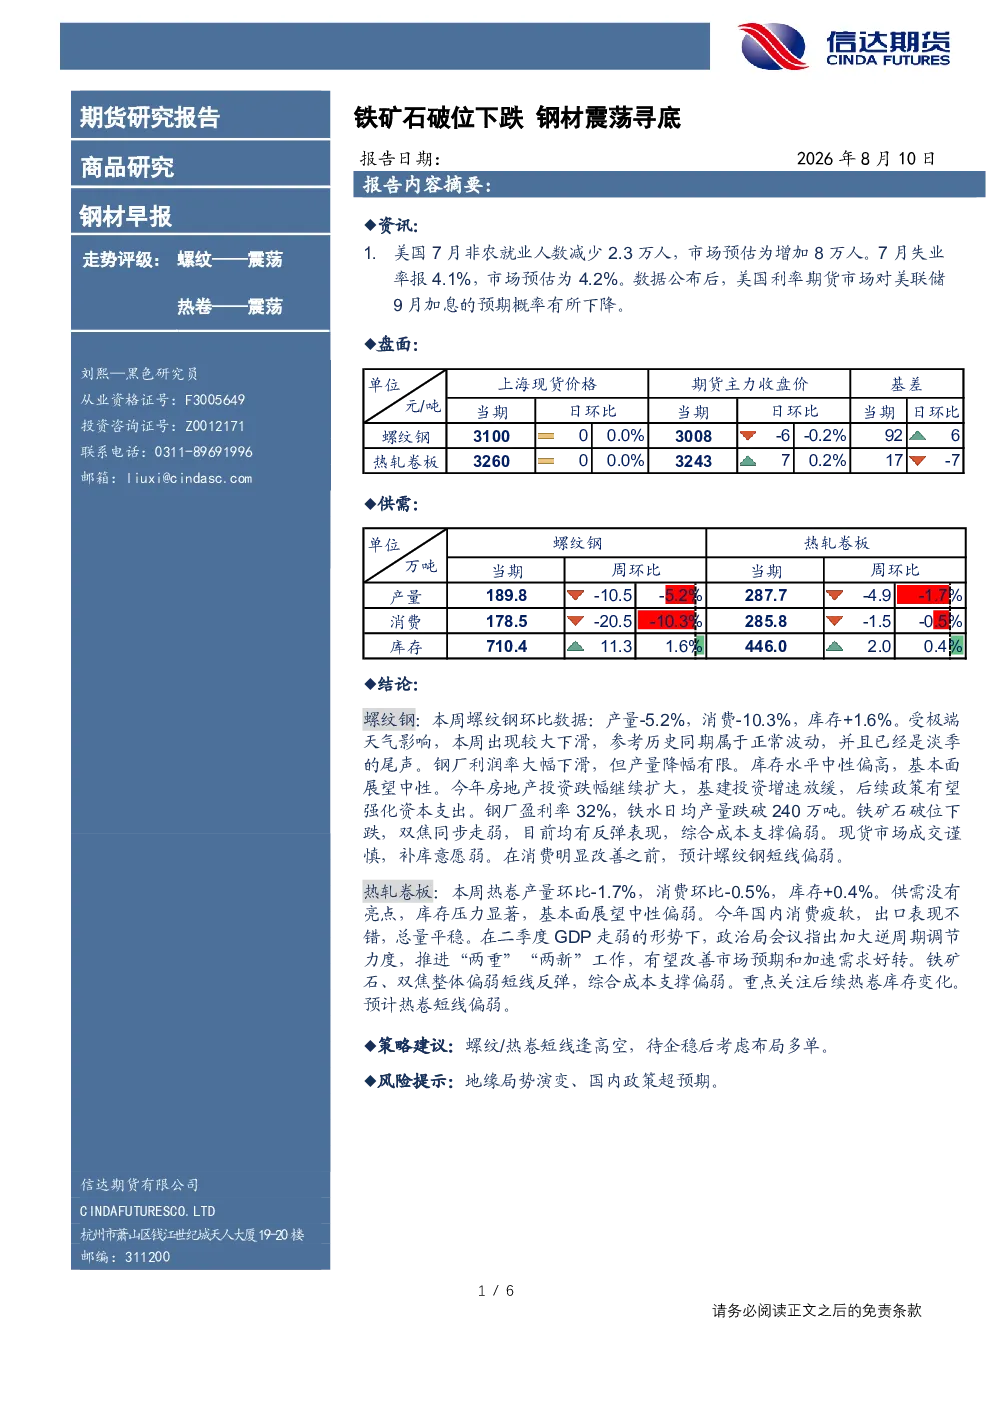
这份研报主要分析了螺纹钢和热轧卷板的走势评级、盘面与供需情况。螺纹钢和热轧卷板均被评级为“震荡”。螺纹钢本周产量环比下降5.2%,消费下降10.3%,库存上升1.6%,受极端天气影响,数据下滑属正常范围,但已接近淡季尾声。钢厂利润率大幅下滑,产量降幅有限,库存水平中性偏高。房地产投资跌幅扩大,基建投资增速放缓,后续政策或强化资本支出。铁水日均产量跌破240万吨,铁矿石和双焦破位下跌后反弹,综合成本支撑偏弱。现货成交谨慎,补库意愿弱。预计螺纹钢短线偏弱。热轧卷板本周产量环比下降1.7%,消费下降0.5%,库存上升0.4%,供需无亮点,库存压力显著。国内消费疲软但出口表现不错,总量平稳。二季度GDP走弱,政治局会议提出加大逆周期调节,或改善市场预期。铁矿石和双焦整体偏弱,综合成本支撑偏弱。重点关注后续库存变化。预计热卷短线偏弱。研报建议螺纹/热卷短线逢高空,企稳后考虑布局多单。
钢材行业未来发展趋势如何?
钢材行业未来发展趋势需关注供需关系和政策导向。当前螺纹钢和热轧卷板产量环比下降,库存上升,显示供需偏弱。房地产投资和基建投资表现对钢材需求有直接影响,若政策强化资本支出,可能改善需求预期。铁矿石和双焦价格波动影响钢材综合成本,需持续关注铁水产量变化。出口表现对总量平稳有贡献。整体看,钢材行业处于震荡寻底阶段,未来走势取决于宏观经济修复程度和政策支持力度。
研报重点分析了哪些方向?
研报重点分析了螺纹钢和热轧卷板的供需平衡、库存变化、成本支撑以及市场情绪。螺纹钢方面,重点关注产量、消费、库存和铁水产量数据,以及极端天气对市场的影响。热轧卷板方面,关注库存压力、国内消费和出口表现,以及铁矿石和双焦价格波动对成本的影响。此外,研报还分析了房地产和基建投资对钢材需求的支撑作用,以及政策层面的逆周期调节可能带来的市场预期改善。
当前钢材市场处于什么状态?
当前钢材市场处于震荡寻底状态。螺纹钢和热轧卷板产量下降但库存上升,显示供需偏弱。铁矿石和双焦价格破位下跌后反弹,但综合成本支撑偏弱。钢厂利润率下滑,产量降幅有限,补库意愿弱。房地产投资和基建投资表现疲软,但政策或强化资本支出。国内消费疲软但出口表现不错,总量平稳。整体看,市场缺乏明确方向,需关注后续库存变化和政策动向。
研报提示了哪些风险?
研报提示的主要风险包括地缘局势演变和国内政策超预期。地缘局势的不确定性可能影响供应链安全和国际大宗商品价格,进而影响钢材成本和市场情绪。国内政策若出现超预期变化,可能对房地产和基建投资产生重大影响,进而影响钢材需求。此外,极端天气也可能对生产和运输造成短期冲击,需持续关注相关影响。