猜你想问
钠离子电池行业深度研究主要分析了哪些内容?
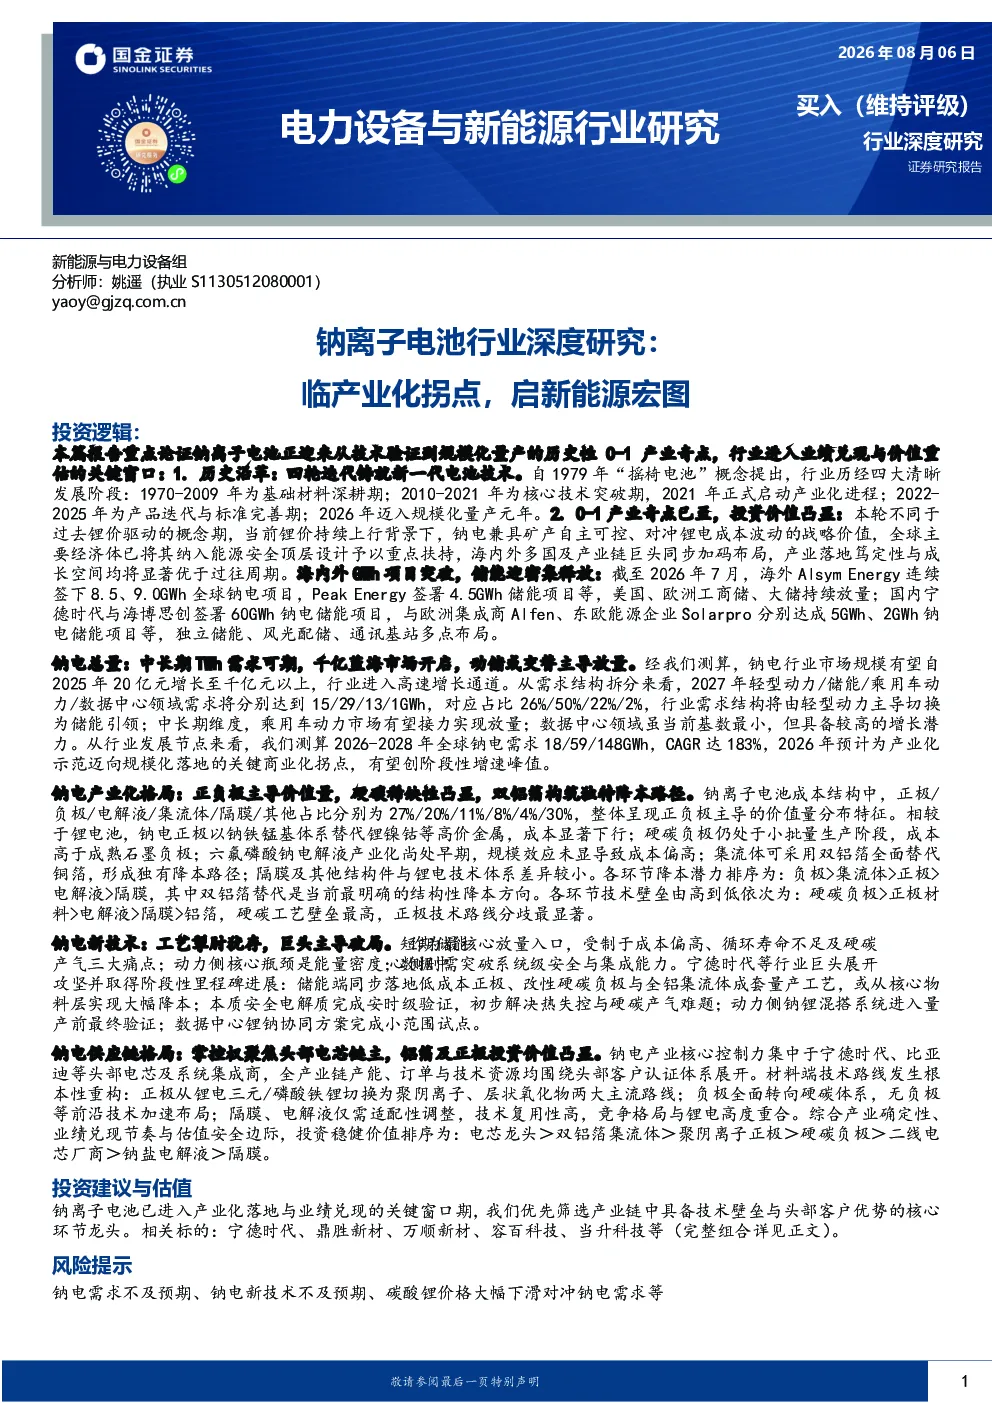
该研报深入探讨了钠离子电池行业的发展历程、产业化拐点、投资逻辑、市场规模与需求结构、产业化格局、技术路线、降本潜力、新技术进展、供应链格局以及投资建议与风险提示。报告指出钠离子电池正迎来从技术验证到规模化量产的历史性0-1产业奇点,产业链巨头同步加码布局,预计2026年迈入规模化量产元年,储能领域需求将迎来密集释放,中长期TWh需求可期,电芯龙头和双铝箔集流体等具备较高投资价值。
钠离子电池赛道未来发展趋势如何?
钠离子电池赛道未来发展趋势向好,预计2025年市场规模达20亿元,2030年将超千亿,进入高速增长通道。需求结构将由轻型动力主导切换为储能引领,2026-2028年全球需求年复合增长率达183%。技术方面,正极以钠铁锰基体系替代高价金属,硬碳负极、双铝箔集流体等技术路线加速布局,降本潜力巨大。产业链方面,宁德时代、比亚迪等头部企业掌控核心资源,聚阴离子正极、硬碳负极等材料端技术路线重构,整体呈现正负极主导的价值量分布特征。
报告重点分析了钠电产业链的哪些环节?
报告重点分析了钠电产业链的成本结构、技术路线、降本潜力、技术壁垒以及供应链格局。成本结构方面,正极/负极/电解液/集流体/隔膜/其他占比分别为27%/20%/11%/8%/4%/30%,正负极主导价值量分布。技术路线方面,正极以钠铁锰基体系为主,负极采用硬碳体系,集流体可全面替代铜箔。降本潜力排序为负极>集流体>正极>电解液>隔膜,双铝箔替代是当前最明确的结构性降本方向。技术壁垒方面,硬碳负极>正极材料>电解液>隔膜>铝箔。供应链格局方面,宁德时代、比亚迪等头部电芯及系统集成商掌控核心资源。
当前钠离子电池市场现状如何?
当前钠离子电池市场正处于产业化示范迈向规模化落地的关键商业化拐点,市场现状呈现快速发展态势。预计2025年市场规模达20亿元,2030年将超千亿,进入高速增长通道。需求结构方面,2027年轻型动力/储能/乘用车动力/数据中心领域需求占比分别为26%/50%/22%/2%,储能领域需求将迎来密集释放。技术方面,正极以钠铁锰基体系为主,负极采用硬碳体系,集流体可全面替代铜箔,降本潜力巨大。产业链方面,宁德时代、比亚迪等头部企业掌控核心资源,聚阴离子正极、硬碳负极等材料端技术路线重构。
该研报提示了哪些投资风险?
该研报提示了以下投资风险:钠电需求不及预期,可能影响市场规模和产业化进程;钠电新技术如硬碳负极等若进展不及预期,将影响成本下降和技术应用;碳酸锂价格大幅下滑可能对冲钠电需求,影响市场竞争力;产业化落地不及预期,可能导致技术路线选择错误和资源错配;产业链竞争加剧及产能过剩可能引发价格战,影响盈利能力;政策及贸易环境风险可能对产业发展带来不确定性。这些风险需投资者密切关注并谨慎评估。