猜你想问
该报告的核心内容是什么?
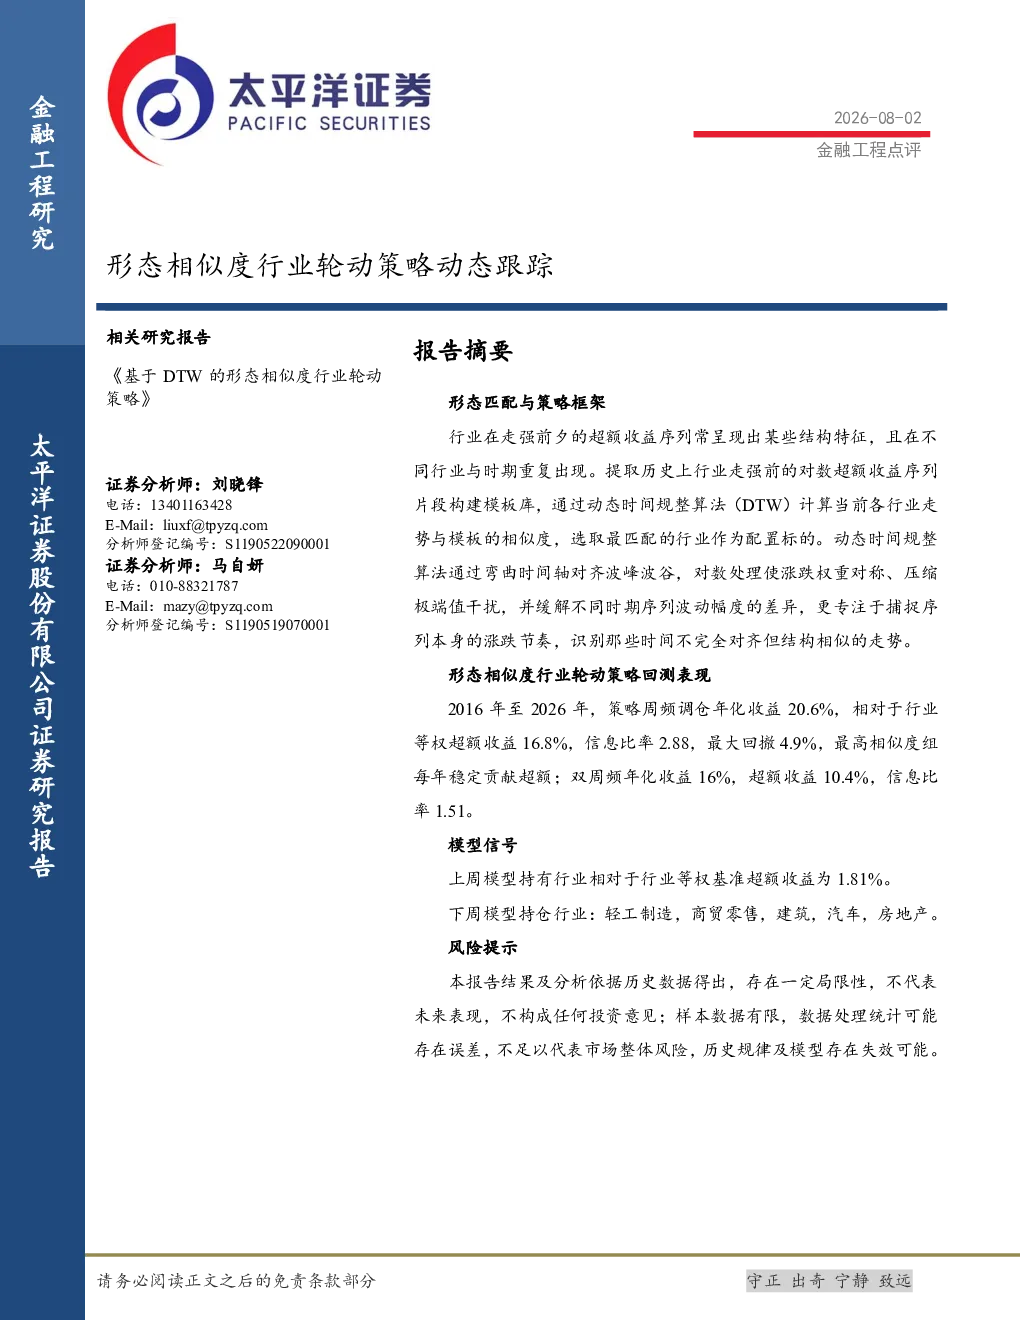
该报告通过价格形态识别行业走强前的特征,捕捉传统因子难以捕捉的左侧信号。报告构建了形态模板库,使用动态时间规整算法(DTW)计算当前行业走势与模板的相似度,选取最匹配的行业进行配置。历史发现行业走强前的超额收益序列常呈现结构特征,且在不同行业与时期重复出现。
报告重点分析了哪些赛道/行业发展趋势?
报告重点分析了中信一级行业(剔除综合、综合金融)的行业轮动策略。通过构建形态模板库,动态维护并计算各行业走势与模板的相似度,选取相似度最高的行业进行配置。报告样本区间为2009年1月6日至2026年5月28日,以行业等权组合作为基准。
报告的主要分析方向是什么?
报告的主要分析方向是通过形态相似度识别行业走强前的特征,并构建相应的行业轮动策略。报告使用动态时间规整算法(DTW)计算当前行业走势与历史有效形态模板的相似度,基于相似度因子值进行行业配置。
当前市场现状如何?
报告基于历史数据构建了形态相似度行业轮动策略,并通过历史回测展示了策略效果。2016年至2026年,周频调仓年化收益20.6%,相对于行业等权超额收益16.8%,信息比率2.88,最大回撤4.9%。双周频年化收益16%,超额收益10.4%,信息比率1.51。
该研报存在哪些风险提示?
报告结果及分析依据历史数据得出,存在一定局限性,不代表未来表现,不构成任何投资意见。样本数据有限,数据处理统计可能存在误差,不足以代表市场整体风险。历史规律及模型存在失效可能,投资者需注意风险。
你可能感兴趣
金融工程点评:形态相似度行业轮动策略动态跟踪
太平洋证券2026-07-27
金融工程点评:形态相似度行业轮动策略动态跟踪
太平洋证券2026-09-15
金融工程点评:形态相似度行业轮动策略动态跟踪
太平洋证券2026-09-07
形态相似度行业轮动策略动态跟踪
太平洋证券2026-07-01
形态相似度行业轮动策略动态跟踪
钢铁太平洋证券2026-08-23
形态相似度行业轮动策略动态跟踪
太平洋证券2026-07-06
基于DTW的形态相似度行业轮动策略
太平洋证券2026-06-14
行业轮动系列研究五:基于拥挤度的动态分域行业配置策略——微观结构异质性与因子有效性边界研究
西南证券2026-07-08
金融工程定期报告:行业轮动策略周报
东方财富2016-12-19
金融工程专题报告:CANSLIM行业轮动策略
国信证券2022-06-06