猜你想问
纯苯苯乙烯日报主要分析了哪些内容?
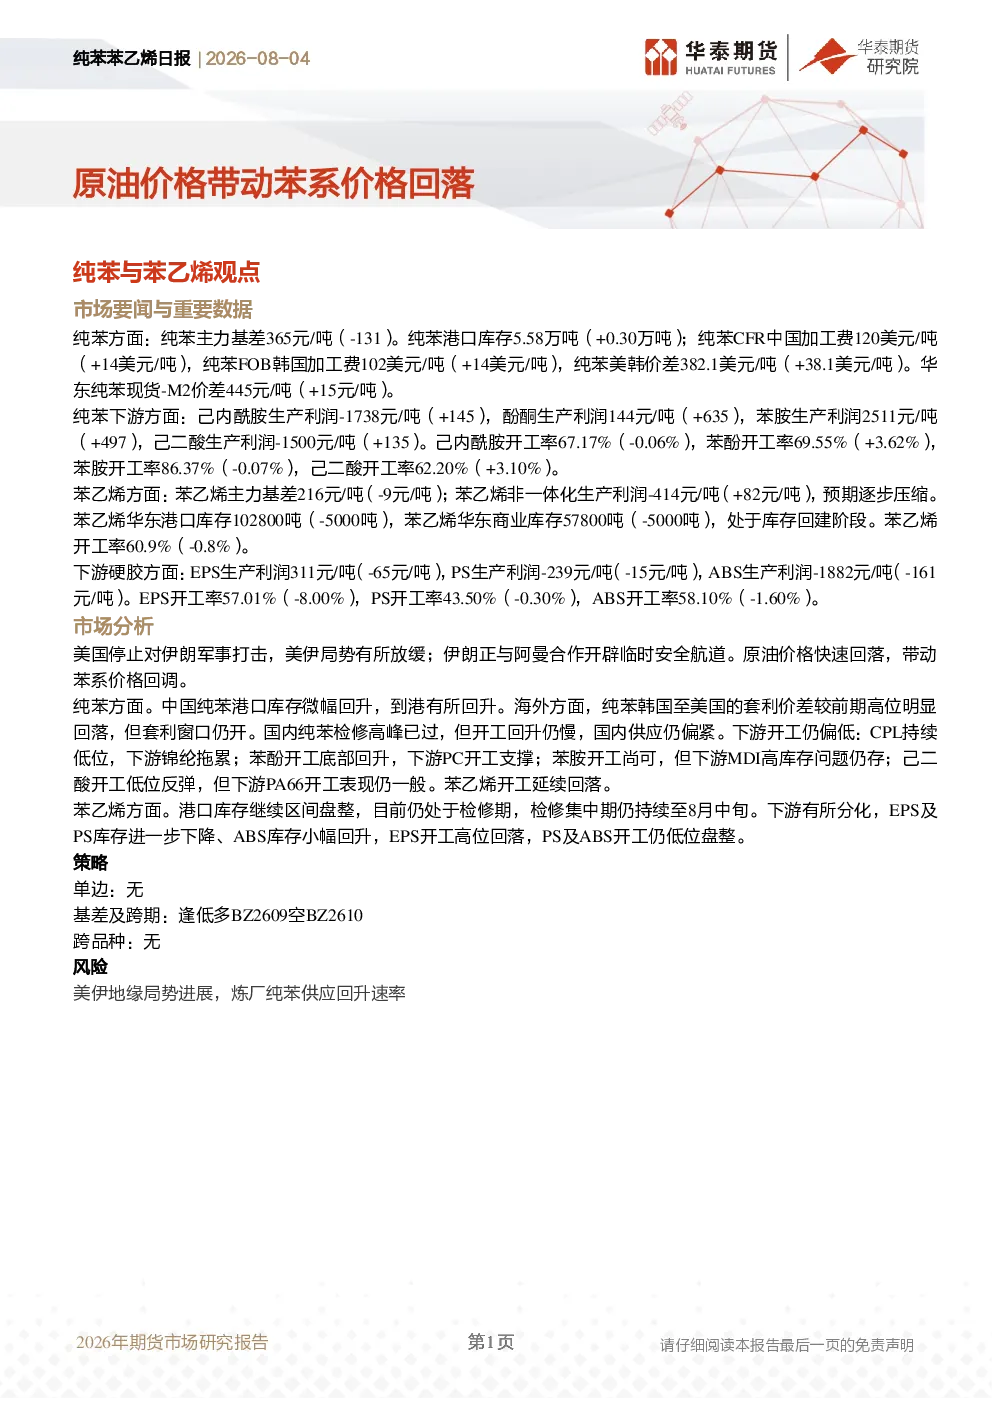
本报告主要分析了纯苯和苯乙烯的市场行情,包括价格变动、库存情况、开工率以及上下游利润变化。纯苯方面,报告关注了主力基差、港口库存、加工费、内外价差等关键数据,并分析了下游己内酰胺、酚酮、苯胺、己二酸等产品的利润和开工情况。苯乙烯方面,报告重点考察了主力基差、非一体化生产利润、港口及商业库存、开工率以及下游EPS、PS、ABS等产品的库存和开工情况。通过这些数据,报告全面展现了纯苯和苯乙烯市场的供需动态和价格走势。
纯苯苯乙烯行业未来发展趋势如何?
纯苯苯乙烯行业未来发展趋势呈现分化态势。纯苯市场方面,由于国内供应偏紧,但下游开工恢复缓慢,价格回调压力较大。苯乙烯市场方面,库存回建,但下游分化明显,EPS及PS库存下降,ABS库存回升。此外,报告还指出美国对伊朗军事打击暂停,原油价格回落带动苯系价格回调,但港口库存微幅回升,国内供应仍偏紧。苯乙烯下游EPS开工高位回落,PS及ABS开工低位盘整,整体行业未来需关注供需关系变化和地缘政治影响。
本报告重点分析了纯苯和苯乙烯的哪些方面?
本报告重点分析了纯苯和苯乙烯的市场现状和未来趋势。纯苯方面,报告详细分析了主力基差、港口库存、加工费、内外价差等关键数据,并深入探讨了下游己内酰胺、酚酮、苯胺、己二酸等产品的利润和开工情况。苯乙烯方面,报告重点考察了主力基差、非一体化生产利润、港口及商业库存、开工率以及下游EPS、PS、ABS等产品的库存和开工情况。通过这些数据,报告全面展现了纯苯和苯乙烯市场的供需动态和价格走势。
当前纯苯苯乙烯市场现状如何?
当前纯苯苯乙烯市场现状呈现供需分化态势。纯苯市场方面,主力基差365元/吨(-131),港口库存5.58万吨(+0.30万吨),CFR中国加工费120美元/吨(+14美元/吨),FOB韩国加工费102美元/吨(+14美元/吨),美韩价差382.1美元/吨(+38.1美元/吨),华东现货-M2价差445元/吨(+15元/吨)。下游开工率方面,己内酰胺67.17%(-0.06%),苯酚69.55%(+3.62%),苯胺86.37%(-0.07%),己二酸62.20%(+3.10%)。苯乙烯市场方面,主力基差216元/吨(-9),华东港口库存102800吨(-5000吨),商业库存57800吨(-5000吨),开工率60.9%(-0.8%)。下游开工率方面,EPS57.01%(-8.00%),PS43.50%(-0.30%),ABS58.10%(-1.60%)。整体市场供需关系复杂,价格波动较大。
本报告提示了哪些风险因素?
本报告提示了纯苯苯乙烯市场的主要风险因素,包括美伊地缘局势进展和炼厂纯苯供应回升速率。美伊地缘局势的不确定性可能影响原油价格波动,进而带动苯系产品价格波动。此外,炼厂纯苯供应回升速率也会对市场供需关系产生影响。报告还指出,纯苯下游苯胺下游MDI高库存问题仍存,己二酸下游PA66开工一般,这些因素都可能对市场价格和供需平衡造成影响。投资者需密切关注这些风险因素,谨慎评估市场变化。