猜你想问
英唐智控7月31日投资者活动报告核心内容是什么?
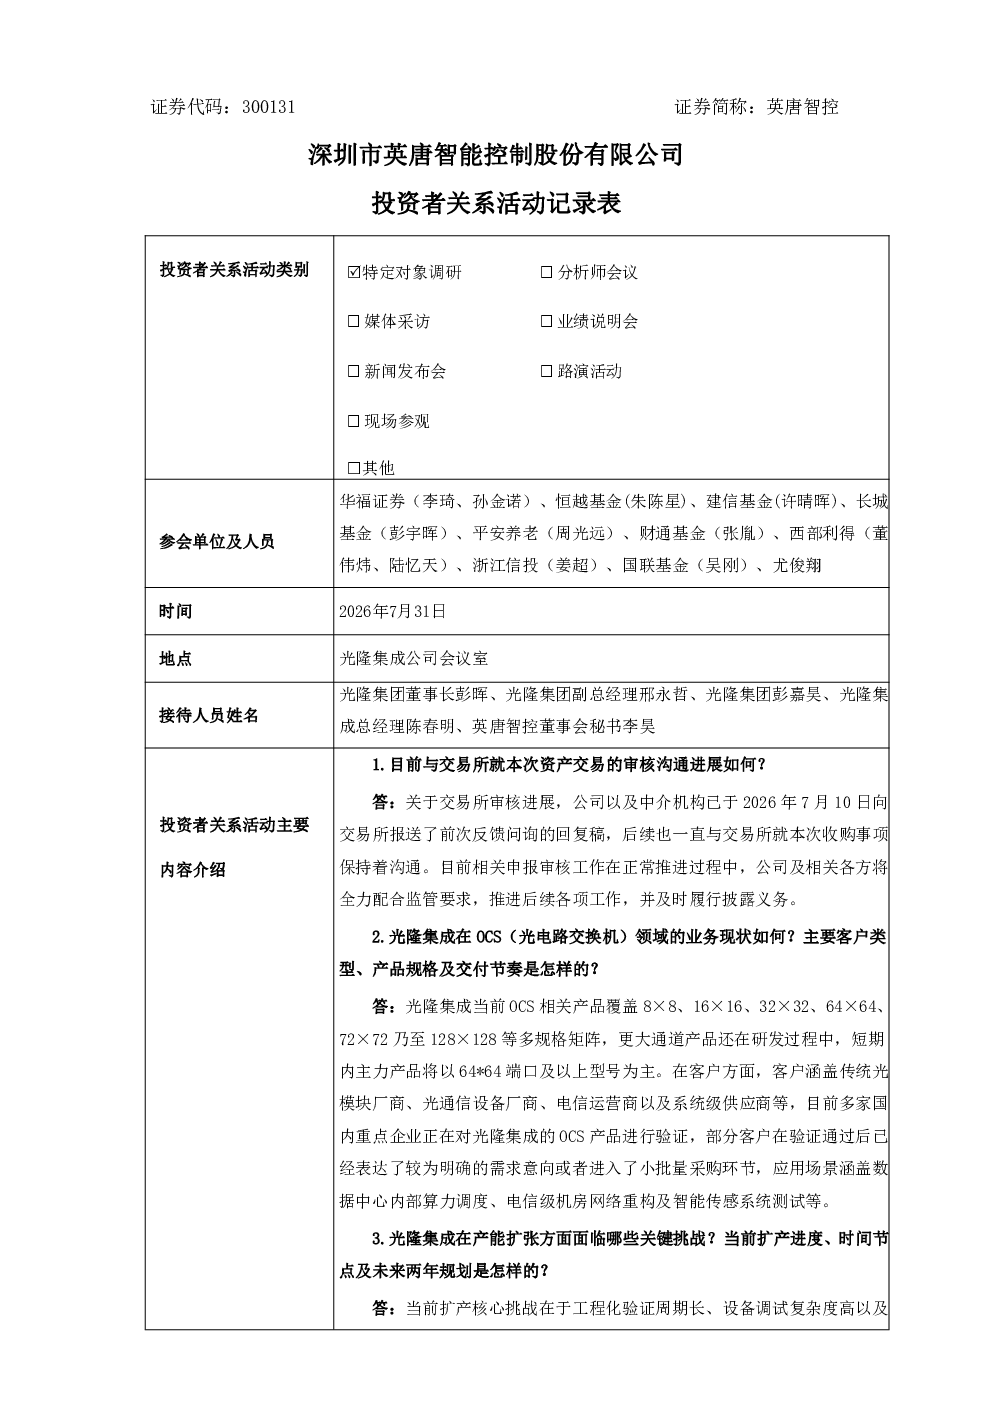
公司于2026年7月10日回复交易所问询,审核工作正常推进。光隆集成OCS产品覆盖8×8至128×128矩阵,主力产品为64×64及以上端口,客户涵盖光模块厂商、设备商、运营商等,应用场景以数据中心算力调度(超60%)为主。新产线主体建设近尾声,预计年底月产50-100台,规划重点提升大端口产品良率稳定性。收入结构中数据中心占比超60%,电信运营商32×32-36×36规格验证中,智能传感占约30%
光模块OCS赛道行业发展趋势如何?
OCS产品应用场景差异明显,数据中心场景强调低延迟、高带宽光层调度,电信网络场景注重机房级灵活重构、可靠性与环境适应性。未来收入结构将向OCS产品倾斜,目前1-5月收入仍以原有光开关产品为主(16,709.46万元),但未来占比将大幅提升。供应链方面,公司采取关键材料设备双源布局,核心工艺链国内自主掌握,但部分高端光芯片衬底与特种气体仍依赖进口,国产化将分阶段推进。
报告重点分析了哪些方向?
报告重点分析了光隆集成OCS业务现状,包括产品规格(8×8至128×128矩阵)、客户类型(光模块厂商、设备商、运营商等)、应用场景(数据中心算力调度超60%)。同时,探讨了产能扩张挑战(工程化验证周期长、设备调试复杂)、扩产规划(年底月产50-100台)、收入结构(数据中心占比超60%)以及供应链安全措施(关键材料设备双源布局)。
当前光模块市场现状如何?
光模块市场呈现多元化发展,OCS产品在数据中心算力调度场景需求旺盛,占比超60%。电信网络场景对机房级灵活重构需求增加,32×32-36×36规格验证中。公司产能扩张面临挑战,但新产线建设近尾声,预计年底提升产能。供应链方面,公司已采取措施保障安全,但部分高端光芯片仍依赖进口,国产化进程需逐步推进。
研报中提示了哪些风险?
报告提示,发行股份及支付现金购买资产事项涉及监管审批,存在被暂停、中止或取消的风险。此外,供应链安全方面,部分高端光芯片衬底与特种气体仍依赖进口,国产设备一致性及良率需提升。公司在推进国产化时,将遵循“可用、可靠、可迭代”原则,分阶段提升国产化比例,以保障供应链稳定为前提。