猜你想问
三星电子2Q财报内存业务表现如何?
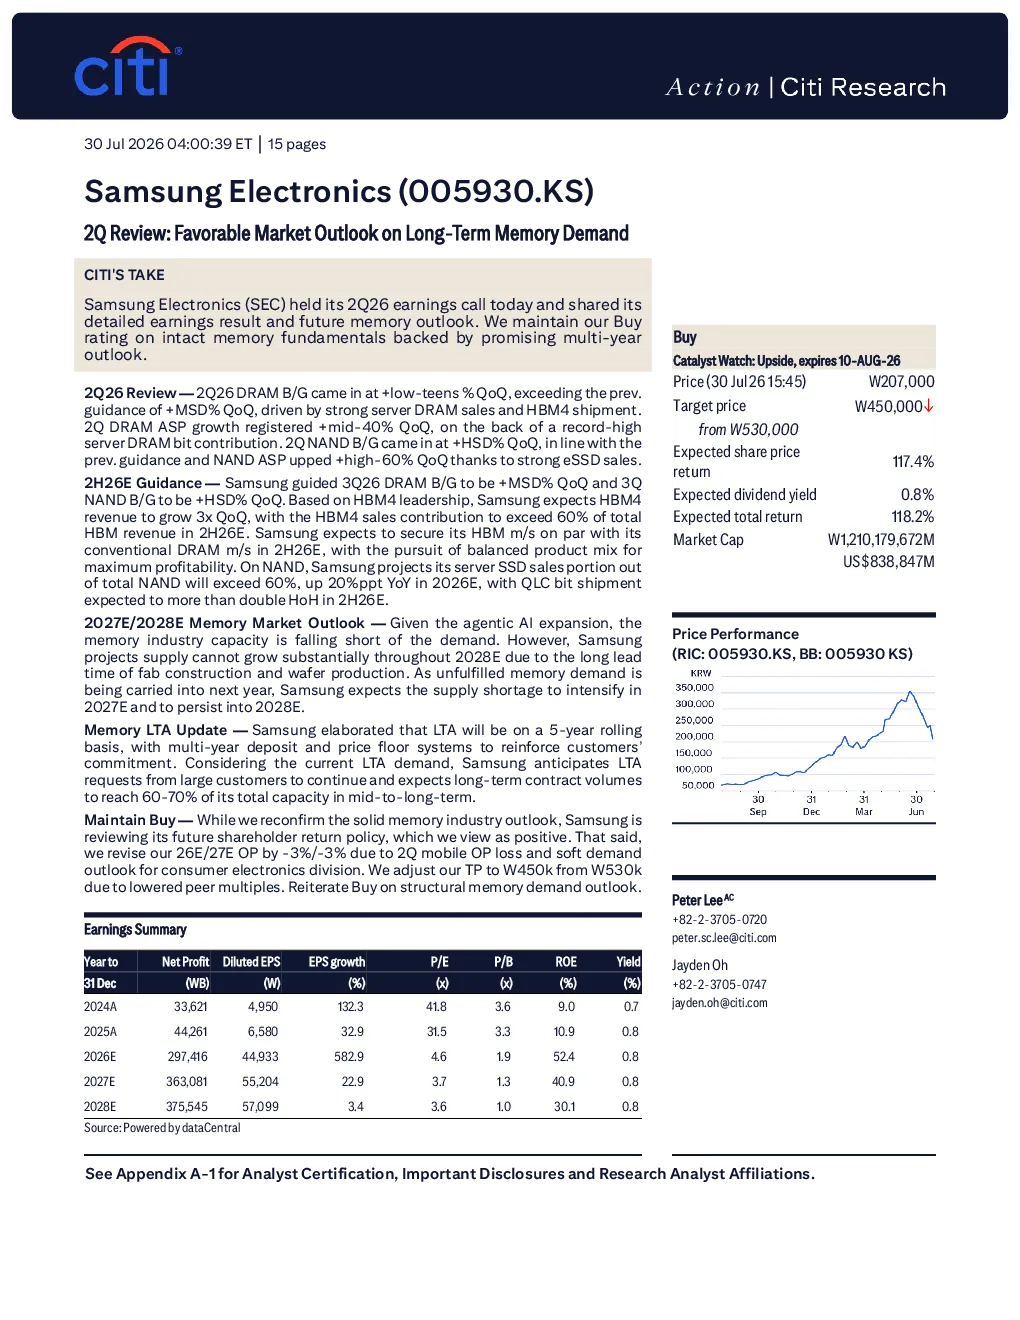
三星电子2026年第二季度财报显示,内存业务表现强劲,DRAM和NAND业务环比增长均超预期,ASP显著提升。公司上调2026年第三季度内存业务指引,预计HBM4收入环比增长3倍,贡献率超60%。具体来看,DRAM业务环比增长低双位数%,主要受服务器DRAM和HBM4出货量提升驱动;NAND业务环比增长高单位数,受益于eSSD需求强劲,ASP环比增长高单位数。
长期存储器市场前景如何?
长期来看,AI发展推动内存需求增长,但产能扩张受限,预计2027-2028年内存供需缺口将持续。AI对内存的需求主要体现在服务器和数据中心领域,随着AI技术的不断成熟和应用场景的拓展,对高性能内存的需求将持续增加。然而,晶圆厂建设周期长,产能难以快速扩张,这将导致内存市场供需关系持续紧张。
报告重点分析了哪些方向?
报告重点分析了三星电子内存业务的第二季度表现和未来中长期指引。第二季度,DRAM和NAND业务均实现强劲增长,ASP显著提升。中长期方面,公司预计第三季度DRAM/NAND业务环比增长均超中位数(MSD%),HBM4收入贡献率将超60%,并实现内存产品组合平衡以最大化盈利。此外,报告还关注了服务器SSD在NAND总出货量中的占比提升以及QLC比特出货量的增长。
当前市场现状如何判断?
当前内存市场现状是需求旺盛但供给受限。AI技术的快速发展带动了内存需求的持续增长,尤其是服务器和数据中心领域对高性能内存的需求。然而,内存产能扩张面临诸多挑战,包括晶圆厂建设周期长、技术门槛高等因素,导致供给难以快速匹配需求增长。预计2027-2028年内存供需缺口将持续存在,市场供不应求的局面将进一步推高内存价格。
报告有哪些风险提示?
报告提示,尽管内存需求长期向好,但三星电子2026-2027年营业利润预测被下调3%,主要原因是第二季度移动业务亏损及消费电子需求疲软。此外,市场竞争加剧也是潜在风险之一,尽管三星电子在内存市场占据领先地位,但仍需关注竞争对手的动态和新技术的发展。同时,地缘政治风险和供应链波动也可能对内存业务造成影响。