猜你想问
北京汽车(1958.HK)中期亏损的原因是什么?
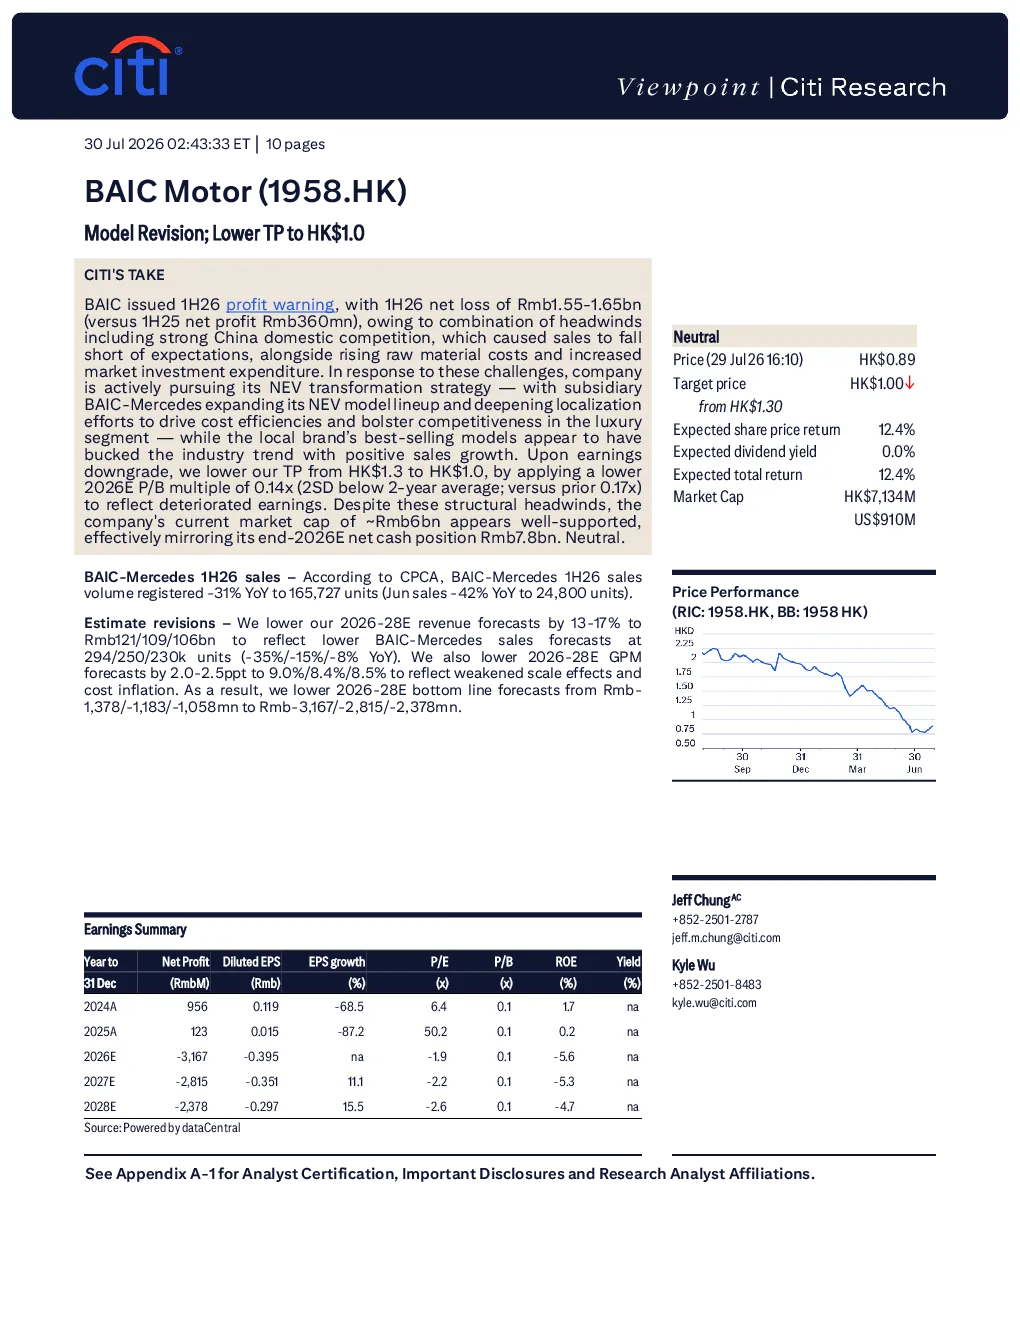
北京汽车(1958.HK)2026年中期净亏损155-165亿元人民币,主要受国内竞争加剧、原材料成本上升及市场投资支出增加等多重因素影响。公司积极推动新能源转型战略,但高端品牌车型表现虽亮眼,仍无法完全抵消整体市场压力。
北京汽车新能源车型发展情况如何?
北京汽车正积极推动新能源转型,旗下奔驰-北汽车型扩大新能源车型阵容并深化本地化。尽管面临挑战,高端品牌车型在逆境中实现正增长,显示其在新能源领域的努力取得一定成效,但整体销量仍面临下滑压力。
研报对北京汽车未来几年的营收和销量预测?
研报调整后预测北京汽车2026-2028年营收为1210/1090/1060亿元人民币,同比降幅13-17%;销量预测为294/250/230万辆,同比降幅35%-8%。毛利率预测为9.0%/8.4%/8.5%,净利润预测为-316.7/-281.5/-237.8亿元人民币,显示盈利压力持续存在。
北京汽车当前的市场表现如何?
北京汽车市值约600亿元人民币,与2026年末预计的净现金780亿元人民币基本匹配,显示其具备一定支撑。但2026年市净率预测降至0.14倍,较两年均值低两倍标准差,反映盈利恶化。公司需在竞争激烈的市场中寻找突破点。
北京汽车面临哪些风险因素?
北京汽车面临的主要下行风险包括高端产品销量不及预期、本田销量疲软、更替需求疲软或经济急剧放缓。上行风险则可能来自利润率超预期、销量超预期或与奔驰合作取得突破。公司需谨慎应对市场变化,把握转型机遇。
你可能感兴趣
北京汽车下调目标价至8.33元,评级跑输大市
瑞士信贷2018-04-17
花旗环球削北京控股(00392)目标价17%至29港元,维持中性评级
花旗2026-06-27
下调目标价至7.5港元,重申“中性”评级
美银美林2026-03-18
下调目标价至72港元,重申“跑赢大市”评级
大和证券2025-06-25
降目标价至3.9港元,下调评级至“持有”
大和证券2026-07-08
建滔积层板:下调目标价至92港元,评级调整至“买入/高风险”
花旗2026-08-14
下调目标价由7.8至7.53港元
交银国际2017-04-14
三思而后行:在管理层的含糊指导下,这次我们宁愿保持保守;维持“买入”评级但下调目标价至8.91港元
交银国际2017-03-30
供应链业务落后于我们的预期;下调目标价至6.63港元并下调至中性
交银国际2017-04-26
寿险业务导致净利逊于预期,下调目标价至每股48.30港元
国泰君安证券2016-03-18