摘要
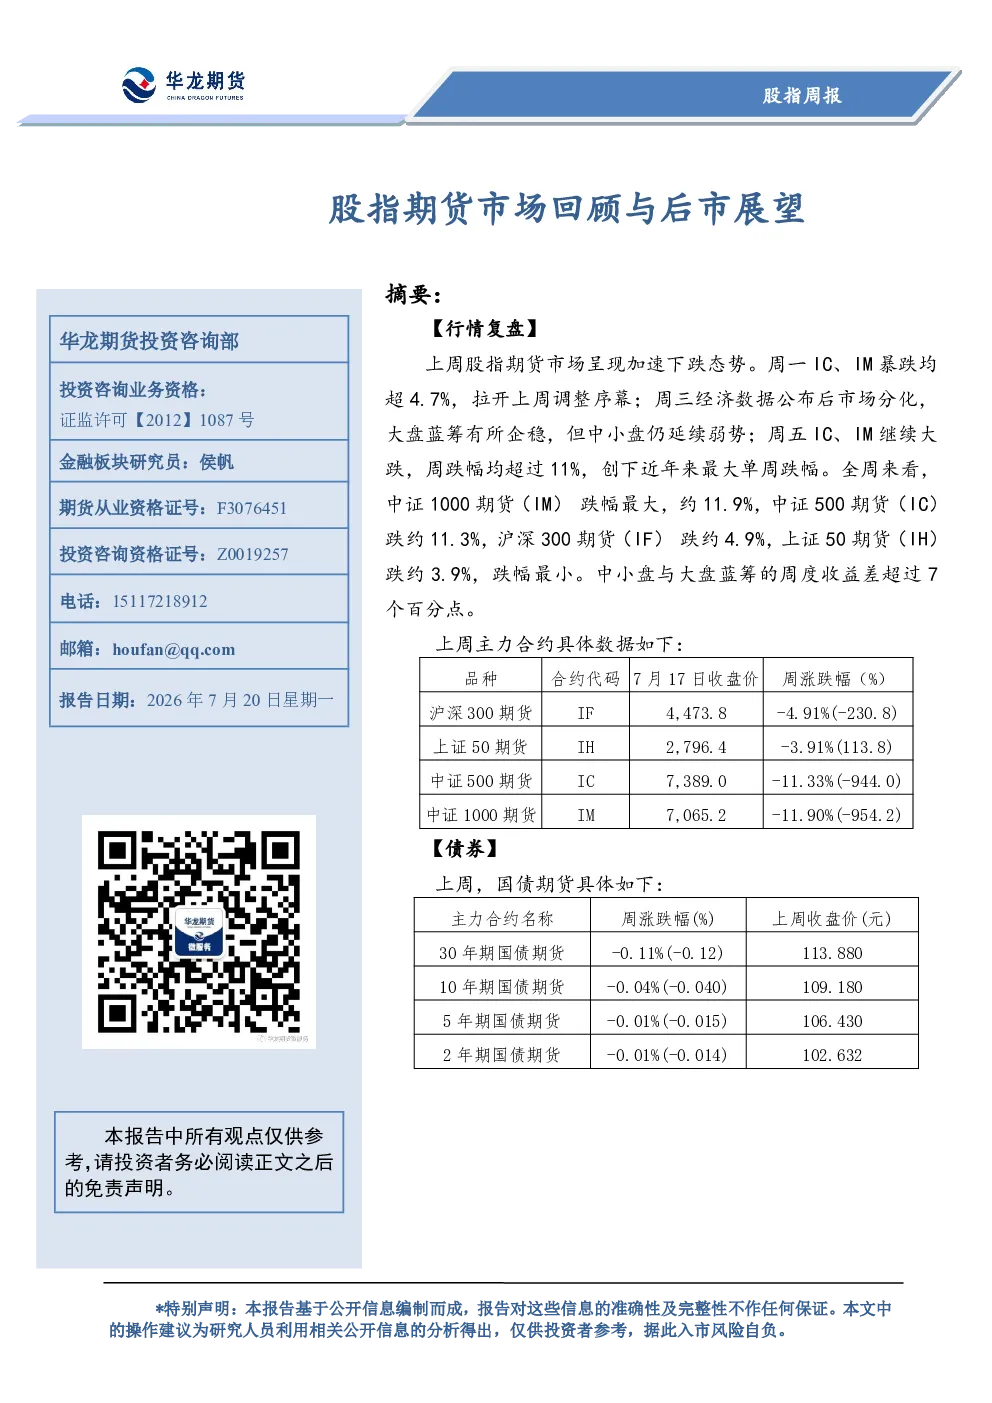
上周股指期货市场呈现加速下跌态势,IC、IM期货周跌幅均超11%,创下近年来最大单周跌幅。中证1000期货(IM)跌幅最大,约11.9%;中证500期货(IC)跌约11.3%;沪深300期货(IF)跌约4.9%;上证50期货(IH)跌约3.9%。中小盘与大盘蓝筹的周度收益差超过7个百分点。
基本面分析
- AI发展:国家主席习近平宣布中国支持全球人工智能发展,未来5年将面向发展中国家提供5000个AI专题研修培训名额,并推动气象智能预警方案“妈祖”在30个国家落地应用。多家外资机构看好中国AI产业链,认为其仍有很大增长潜力。
- 个人养老金:截至二季度末,个人养老金基金合计321只,较一季度末新增13只;全部产品成立以来整体平均收益率超22%,其中95.95%的产品收益为正。
- 原油市场:美伊冲突升级推动布伦特原油多头头寸增加75996手至357154手,为2016年12月以来最大单周增幅。
- 央行操作:上周央行公开市场净投放19015亿元,主要通过逆回购和买断式逆回购操作实现。
估值分析
- 指数估值:截至7月17日,中证1000指数PE为43.39倍(分位点69.8%),PB为2.31倍;中证500指数PE为35.5倍(分位点87.65%),PB为2.39倍;沪深300指数PE为13.98倍(分位点76.08%),PB为1.42倍;上证50指数PE为11.27倍(分位点72.94%),PB为1.22倍。
- 股债利差:采用市盈率倒数或股息率计算,当前股市收益率与国债收益率的差值处于历史较低水平。
- 中国-巴菲特指标:总市值与GDP比值为85.76%,低于70%的低估区域。
综合分析
- 行情回顾:上周市场遭遇系统性暴跌,中小盘指数期货周跌幅均超11%,大盘蓝筹期货跌幅相对温和。前期极致分化格局集中修正,估值压力大幅释放。
- 影响因素:
- 极端分化集中修正:IC、IM估值处于历史极值区域,中小盘对大盘溢价过高,上周以暴跌完成均值回归。
- 基本面预期下修:二季度GDP增速4.3%低于预期,市场质疑中小盘盈利高增长持续性。
- 外部情绪压制:美国考虑对华芯片出口管制,韩国三星业绩暴增但股价暴跌引发“利好出尽”担忧。
- 估值压力缓解:IC、IM估值分位回落至70%左右,IF回落至76%,总市值与GDP比值降至82%。
后市展望
短期市场超跌,IC、IM或有技术性反弹需求,但趋势反转需等待基本面信号。IH因估值较低、成分股盈利稳定,相对优势明显。前期中小盘对大盘的估值溢价已大幅收敛,市场进入新平衡区间。后续关注政策信号及中报业绩验证。
操作建议
- 单边:不建议盲目抄底,可关注IH、IF企稳后的配置机会。
- 套利:IM/IH价差大幅收敛,可逐步止盈。
- 期权:利用备兑开仓增厚收益,或买入虚值看跌期权对冲风险。