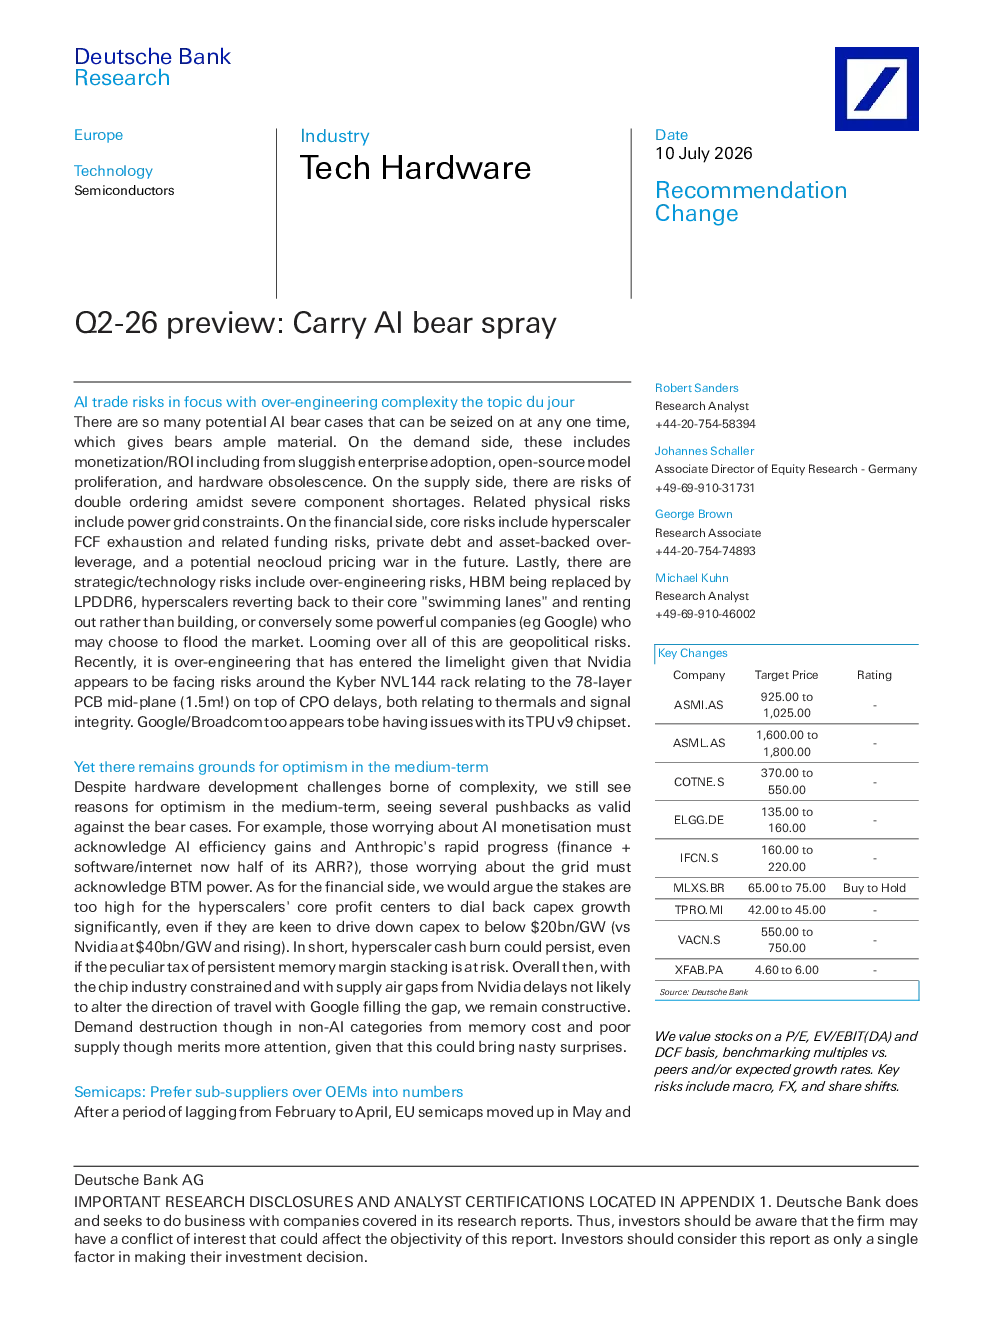
产业科技硬件 Q2-26 预览:携带 AI 带刺的喷雾
AI 交易风险是焦点,过度工程复杂性是当务之急
- AI 带熊案例众多:需求侧风险包括盈利/投资回报率,包括企业采用缓慢、开源模型泛滥和硬件过时;供给侧风险包括在严重组件短缺期间双订单风险;相关物理风险包括电网限制;财务侧风险包括超大规模企业自由现金流枯竭和相关融资风险、私人债务和资产支持过度杠杆化,以及未来可能的新云定价战;战略/技术风险包括过度工程风险、HBM 被 LPDDR6 取代、超大规模企业回归核心“游泳道”并出租而不是建造,或者反过来一些强大的公司(例如 Google)可能会用洪水淹没市场。最后,地缘政治风险笼罩着所有这一切。
- 过度工程成为焦点:Nvidia 似乎面临关于 Kyber NVL144 机架的风险,这与 CPO 延迟有关,而 CPO 延迟与热和信号完整性有关。Google/Broadcom 似乎也对其 TPU v9 芯片组存在问题。
尽管硬件开发挑战重重,但从中期来看仍存在乐观的理由
- 对熊市案例的合理反驳:例如,那些担心 AI 盈利能力的人必须承认 AI 效率提升和 Anthropic 的快速进展(金融+软件/互联网现在占其 ARR 的一半?);那些担心电网的人必须承认 BTM 功率;至于财务方面,我们认为,即使超大规模企业渴望将资本支出增长率降低至低于 20 亿美元/吉瓦(而 Nvidia 的资本支出为 40 亿美元/吉瓦且不断增长),超大规模企业的核心利润中心的资本支出增长率也太高了。
- 芯片行业受限,供应差距不太可能改变方向:随着 Google 填补了 Nvidia 延迟造成的供应差距,我们保持乐观。然而,非 AI 类别的需求破坏,由于内存成本和供应问题,值得更多关注,因为这可能会带来糟糕的惊喜。
估值方法
- 基于 P/E、EV/EBIT(DA) 和 DCF 进行估值,并与同行或预期增长率进行比较。
关键风险
分领域分析
- 半导体:
- 分立器件:偏好子供应商而不是 OEM,因为子供应商在定价和销量方面有更大的上行空间。
- 广泛型半导体:由于供应短缺,那些没有遇到分配问题的公司看起来将享受更大的毛利率改善,而定价背景对大多数公司仍然有利,因为交货时间继续延长。
- 前端半导体:仍然担心买方对晶圆厂支出(WFE)的预期过度上涨,尽管有基本的洁净室限制。我们倾向于将子供应商而不是 OEM 优先考虑。
- 后端:Besi、Technoprobe、SUSS、AT&S。
- 晶圆:Soitec、Siltronic。
- 电信设备:
- 诺基亚:买入评级,预计 AI 和云收入到 2028 年将实现 50% 的复合年增长率。
- 爱立信:持有评级,预计新任 CEO 将继续追求在 RAN 市场上的份额增长,但在企业部门面临亏损。
- 汽车和工业:
- 意法半导体:买入评级,预计到 2027 财年,汽车和工业部门的收入将实现两位数增长。
- ST 微电子:买入评级,预计到 2027 财年,汽车和工业部门的收入将实现两位数增长。
- X-fab:持有评级,预计到 2028 财年,汽车和工业部门的收入将实现 35% 的复合年增长率。
- 美光:下调至持有评级,预计将继续面临其主要市场(静态照明驱动 IC 和电流传感器)的利润压力。
- 艾迈斯:持有评级,预计到 2027 年,汽车部门的收入将实现 12% 的增长。
- ams OSRAM:持有评级,预计到 2027 年,汽车部门的收入将实现 21% 的增长。
- 消费电子/PC/IT 硬件:
- 罗技:持有评级,预计到 2027 年,汽车部门的收入将实现 5% 的增长。
- 北欧半导体:持有评级,预计到 2026 年,汽车部门的收入将实现 27% 的增长。
- 树莓派:持有评级,预计到 2028 年,单板计算机的销量将超过 1000 万台。
- 前端半导体:
- ASML:买入评级,预计到 2028 年,晶圆厂支出将实现 32% 的复合年增长率。
- ASM International:买入评级,预计到 2028 年,晶圆厂支出将实现 31% 的复合年增长率。
- VAT Group:持有评级,预计到 2028 财年,汽车和工业部门的收入将实现 35% 的复合年增长率。
- Comet:买入评级,预计到 2028 财年,汽车和工业部门的收入将实现 31% 的复合年增长率。
- Inficon:买入评级,预计到 2028 财年,汽车和工业部门的收入将实现 12% 的复合年增长率。
- 艾克森:持有评级,预计到 2026 年,订单将显著改善。
- 后端:
- BE Semiconductor:买入评级,预计到 2028 年,汽车和工业部门的收入将实现 47% 的复合年增长率。
- Technoprobe:买入评级,预计到 2028 财年,汽车和工业部门的收入将实现 47% 的复合年增长率。
- SUSS:持有评级,预计到 2029 年,汽车和工业部门的收入将实现 32% 的复合年增长率。
- AT&S:买入评级,预计到 2029 年,汽车和工业部门的收入将实现 32% 的复合年增长率。
- 晶圆:
- Soitec:买入评级,预计到 2028 年,汽车部门的收入将实现 17% 的复合年增长率。
- Siltronic:持有评级,预计到 2027 年,汽车和工业部门的收入将实现 8.7% 的复合年增长率。
研究结论
- 尽管存在诸多风险,但 AI 硬件行业从中期来看仍存在增长动力。
- 子供应商在半导体设备市场中有更大的增长潜力。
- 汽车和工业部门半导体需求正在复苏。
- AI 数据中心和先进封装是重要的增长领域。