核心观点与市场动态
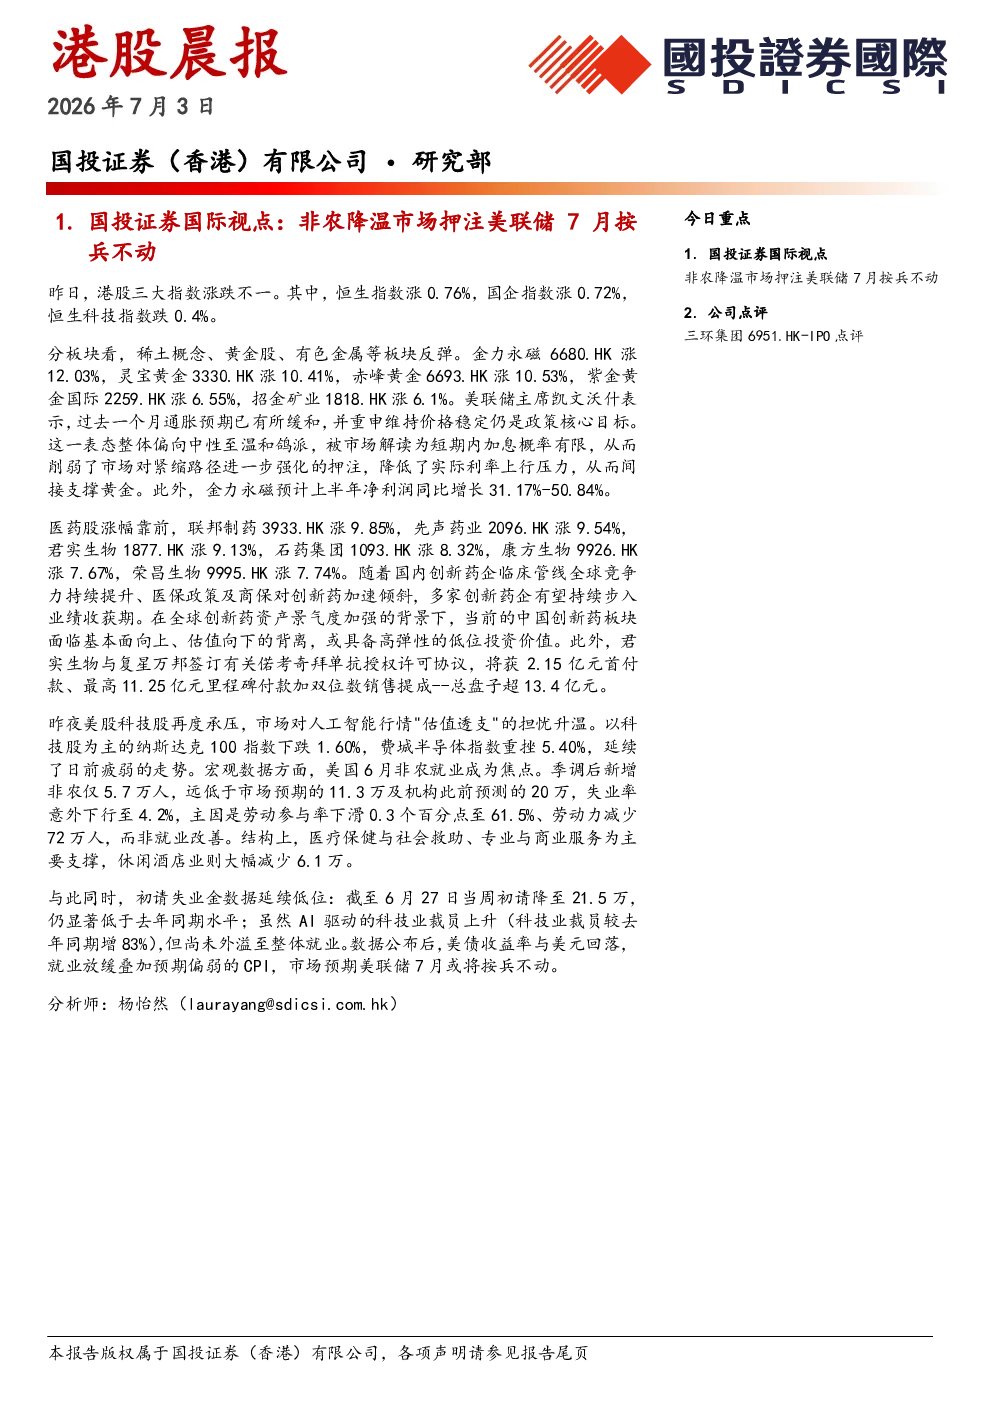
- 港股表现:恒生指数涨0.76%,国企指数涨0.72%,恒生科技指数跌0.4%。
- 美联储表态:主席凯文沃什称通胀预期缓和,重申维持价格稳定,市场解读为短期内加息概率有限,支撑黄金。
- 美股表现:纳斯达克100指数下跌1.60%,费城半导体指数重挫5.40%,科技股承压。
- 美国非农数据:6月新增非农就业5.7万人,低于预期,失业率降至4.2%,主因劳动参与率下滑,市场押注美联储7月按兵不动。
公司点评:三环集团6951.HK-IPO
- 公司概览:电子陶瓷材料和零部件一体化提供商,产品应用于通信、AI、消费电子等领域,全球市场份额2.7%,中国内地份额最大。
- 财务表现:2023-2025年总收入分别为57亿、73亿、89亿元,毛利分别为22亿、30亿、35亿元,净利润分别为16亿、22亿、26亿元。
- 行业状况:全球核心电子陶瓷材料和零部件市场规模预计2025年达3,130亿元,Top5公司份额超40%,细分赛道中MLCC、通信器件等预计保持增长。
- 优势与机遇:全产业链垂直一体化,AI算力驱动MLCC量价齐升,国产替代空间广阔,光纤陶瓷插芯等细分赛道龙头地位稳固。
- 弱项与风险:MLCC及光通信器件周期性强,扩产带来高资本开支,行业竞争加剧或引发价格竞争。
- 募集资金用途:70亿港元,41%用于海外项目及自动化,49%用于技术迭代,10%补充运营资金。
- 投资建议:招股价不超过100.3港元,对应2025年市盈率66x,折价水平合理,建议融资申购。
研究结论
- 市场层面:非农数据降温,美联储加息预期减弱,黄金受益;美股科技股承压,AI估值担忧升温。
- 公司层面:三环集团具备全产业链优势,MLCC等业务景气度高,但需关注周期性风险,估值合理,建议关注。