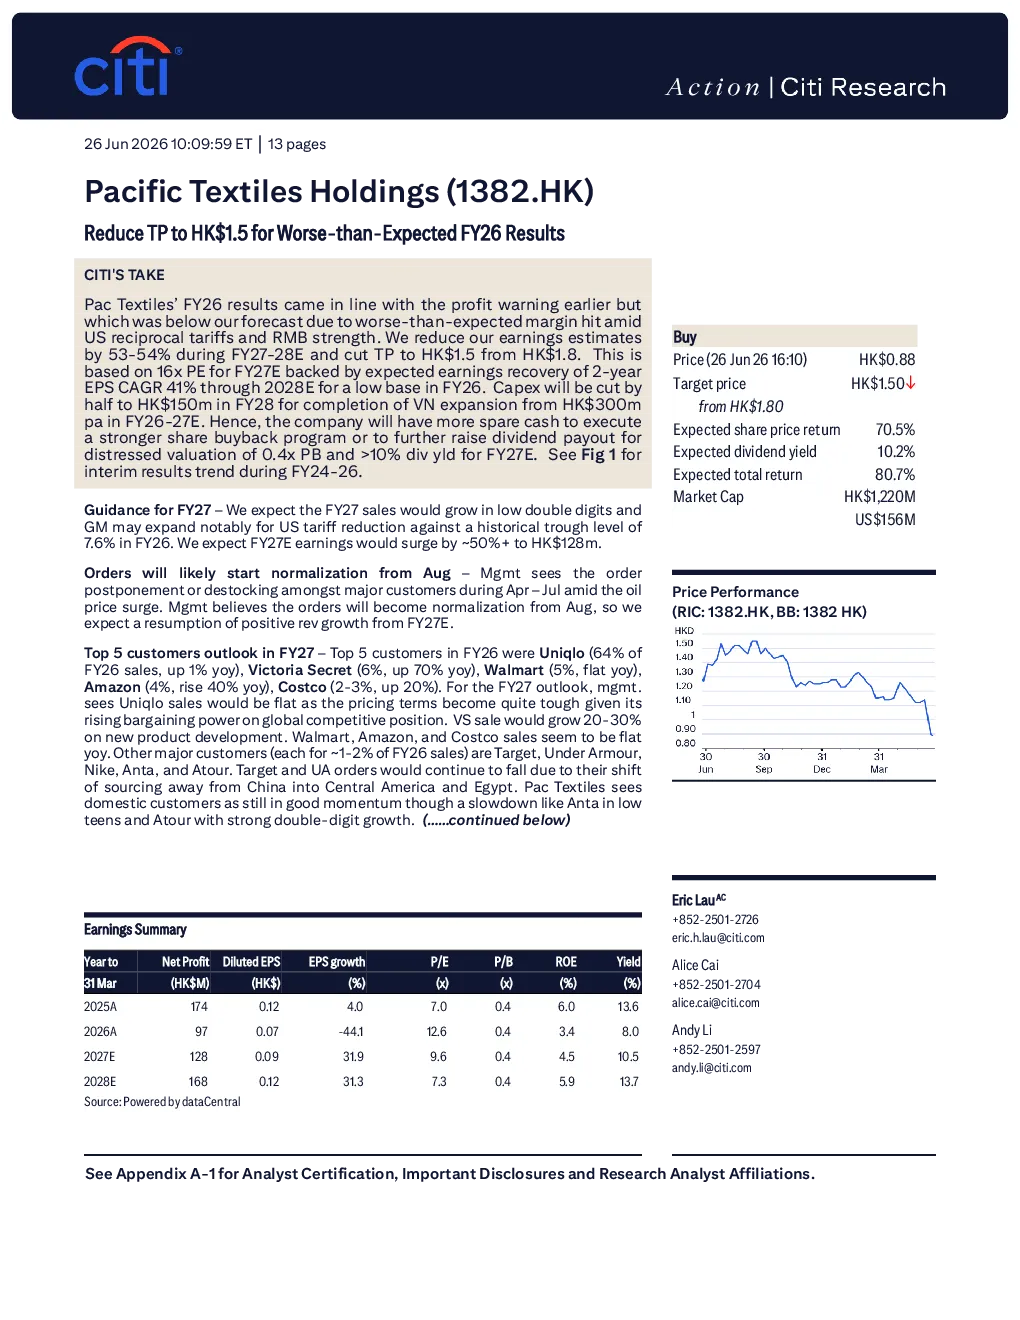
Citi 将其对该公司的目标价下调至 150 港元,主要原因是 2026 财年业绩不及预期。该公司的利润预警已发布,但由于美国报复性关税和中国人民币的强势,利润率受到了比预期更严重的打击。Citi 将 2027-28 年的盈利预测下调了 53-54%,并将目标价下调至 150 港元,基于 2027 年 16 倍的预期市盈率。预计 2026-28 年每股收益将增长 41%,主要原因是盈利从 2026 年的低基数开始复苏。资本支出将减半至 2028 年的 1.5 亿港元,用于完成越南的扩张,2026-27 年的资本支出为每年 3 亿港元。因此,该公司将有更多的闲置现金来执行更强的股票回购计划或进一步提高股息支付率,使其估值从 2027 年的 0.4 倍市净率和 >10% 的股息收益率中受益。
对于 2027 年的指引,Citi 预计销售额将增长两位数低,毛利率可能显著扩大,因为美国关税降低,而 2026 年的历史性低谷水平为 7.6%。预计 2027 年每股收益将激增约 50% 以上至 1.28 亿港元。订单可能从 8 月开始正常化,管理层认为,由于油价上涨,主要客户在 4 月至 7 月期间可能会推迟订单或去库存。管理层认为订单将在 8 月恢复正常,因此预计从 2027 年开始将恢复积极的收入增长。
2027 年前五大客户展望 - 2026 年前五大客户为 Uniqlo(占 2026 年销售额的 64%,同比增长 1%)、Victoria Secret(占 6%,同比增长 70%)、Walmart(占 5%,持平)、Amazon(占 4%,同比增长 40%)和 Costco(占 2-3%,同比增长 20%)。对于 2027 年的展望,管理层认为 Uniqlo 的销售额将保持不变,因为其定价条款变得相当苛刻,鉴于其在全球竞争地位上不断增长的谈判能力。VS 销售额预计将增长 20-30%,得益于新产品开发。Walmart、Amazon 和 Costco 的销售额似乎将同比增长持平。其他主要客户(每个占 2026 年销售额的约 1-2%)是 Target、Under Armour、Nike、Anta 和 Atour。Target 和 UA 的订单将继续下降,因为它们将采购从中国转移到中美洲和埃及。Pac Textiles 认为,国内客户仍然势头良好,尽管像 Anta 这样的客户将出现低个位数增长,而 Atour 将实现强劲的双位数增长。