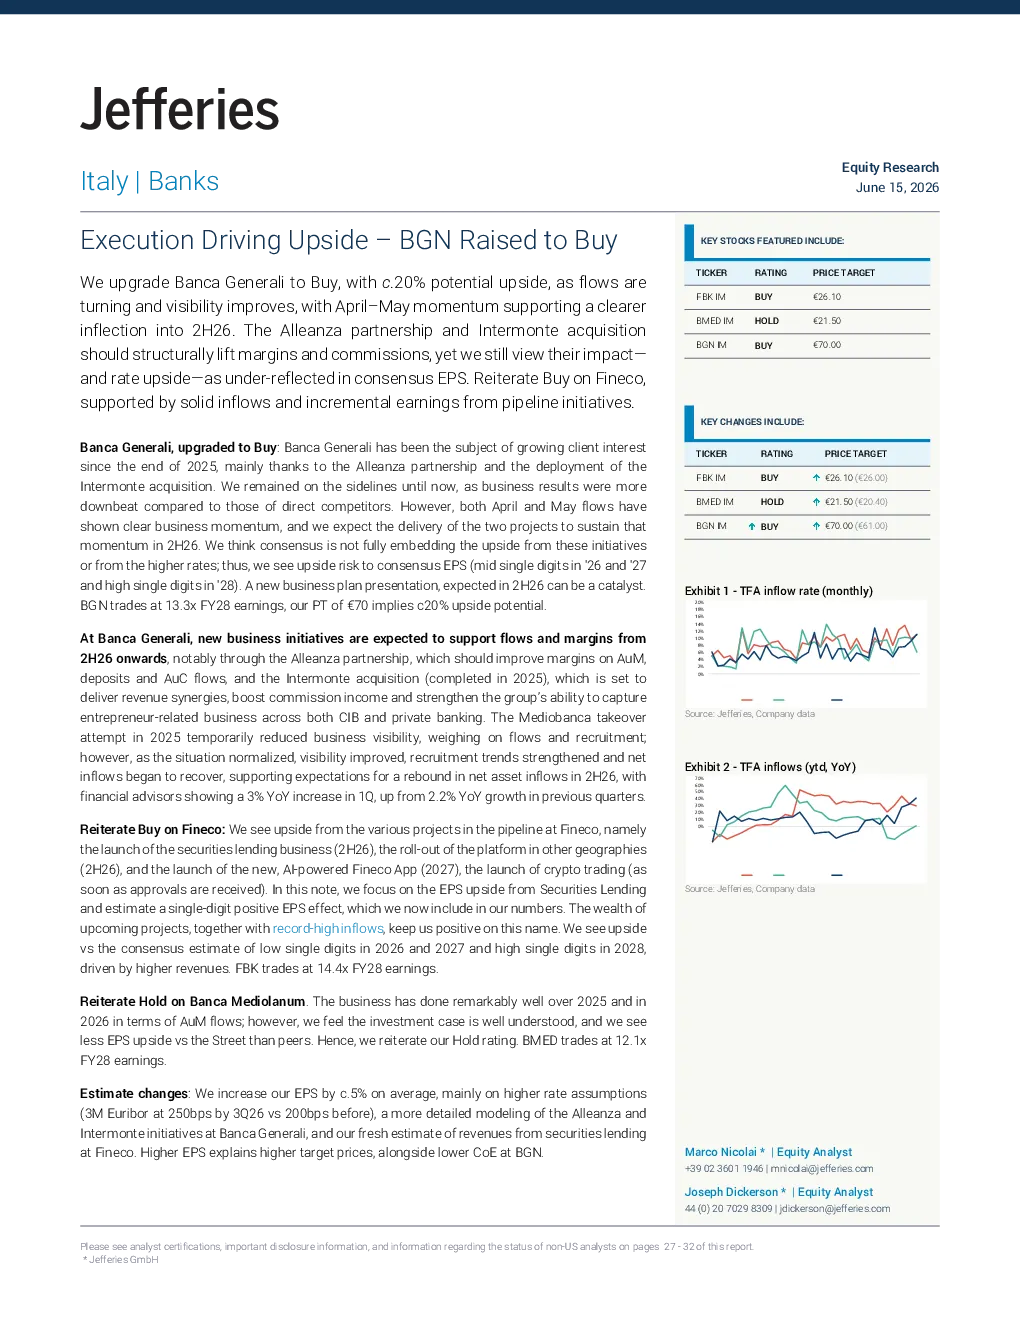
意大利银行业:Banca Generali 升级为买入,Fineco 维持买入评级,Banca Mediolanum 维持持有评级
Banca Generali
- 核心观点: Jefferies 将 Banca Generali 升级至买入评级,目标价 €70,预期有约 20% 的上涨空间。主要原因是资金流入正在逆转,未来可见性提高,4-5 月的势头支持 2026 年下半年更清晰的拐点。
- 关键数据: 预计到 2028 年,新业务计划将使 EPS 平均增长 7%,主要受更高利率假设(预计到 2026 年第三季度欧元区 3 个月利率为 250 个基点,此前为 200 个基点)的推动。
- 研究结论: 一项新的业务计划演示,预计在 2026 年下半年进行,可能成为催化剂。Jefferies 认为市场没有完全反映这些计划带来的上行风险,以及更高利率带来的好处。
Fineco
- 核心观点: Jefferies 维持 Fineco 的买入评级,主要看好其即将推出的多个项目,包括 2026 年下半年推出的证券借贷业务,以及 2026 年在其他地区推广平台,2027 年推出新的 AI 驱动的 Fineco App,以及获得批准后推出的加密货币交易业务。
- 关键数据: Jefferies 估计证券借贷业务将在 2030 年为公司带来约 2000 万欧元的利润(占净收入的 2% 以上)。预计到 2028 年,Fineco 的净利润将比市场预期高约 8%。
- 研究结论: 尽管 Fineco 的市盈率相对于本地竞争对手较高,但 Jefferies 认为,将其与 Avanza Bank 和 Nordnet 等更可比的同行进行比较,其市盈率相对估值仍然具有吸引力。
Banca Mediolanum
- 核心观点: Jefferies 维持 Banca Mediolanum 的持有评级,认为该公司的投资价值已被市场充分理解,其 EPS 上行空间小于同行。
- 关键数据: 预计到 2028 年,Banca Mediolanum 的 EPS 将平均增长 2%,主要受更高利率假设的推动。
- 研究结论: Banca Mediolanum 在 2025 年和 2026 年的资产管理规模流入方面表现出色,但 Jefferies 认为,与街级预期相比,其 EPS 上行空间较小。