核心观点
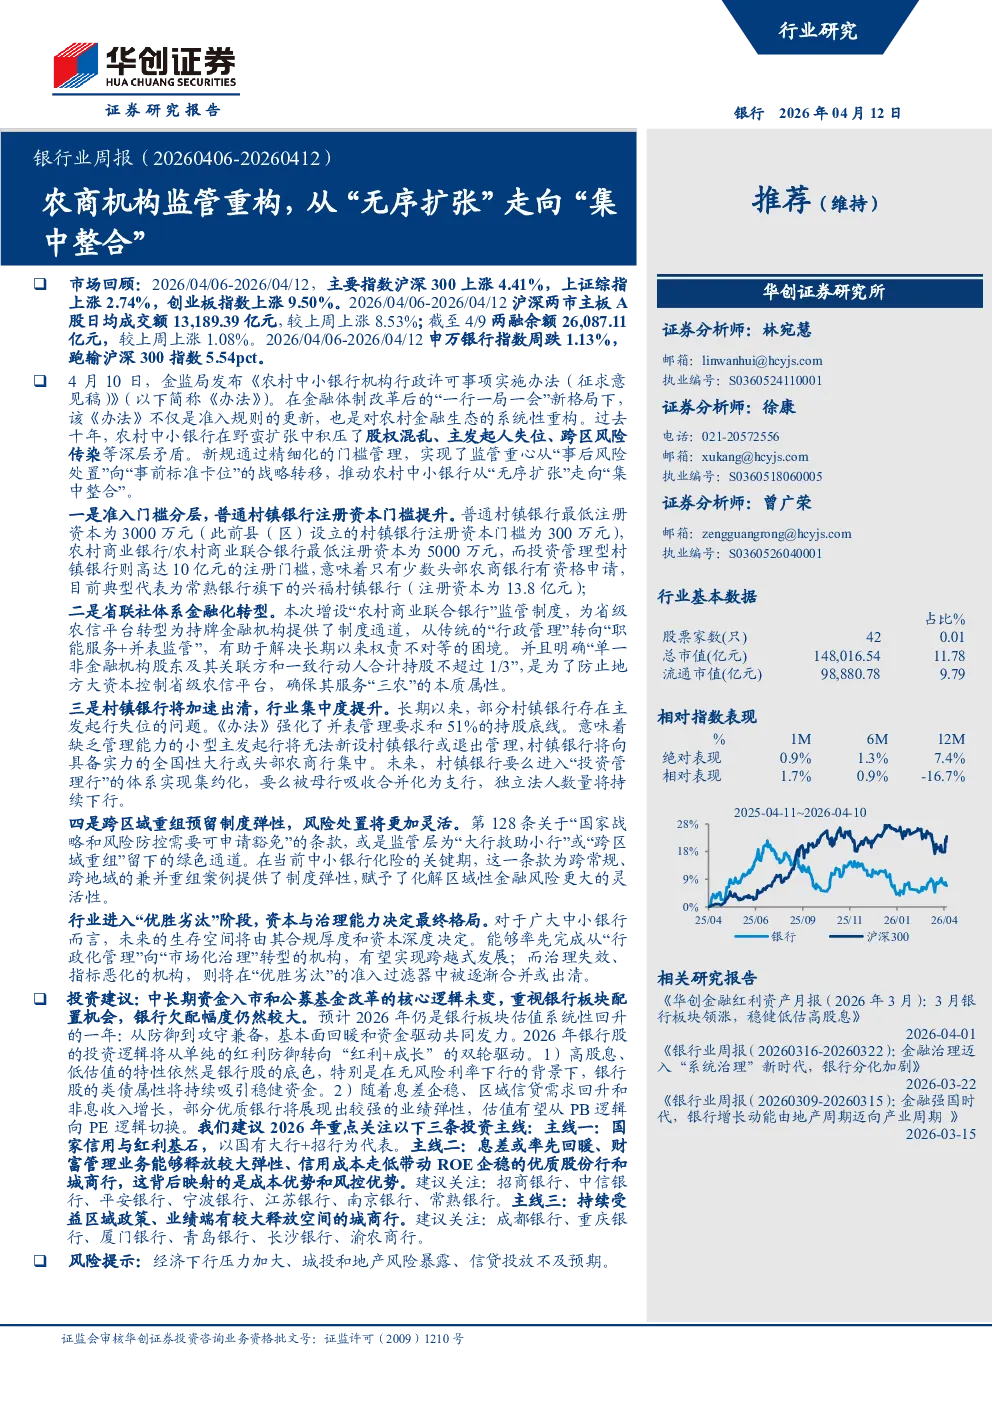
- 监管重构:金监局发布《农村中小银行机构行政许可事项实施办法(征求意见稿)》,标志着农村金融生态系统性重构,推动农村中小银行从“无序扩张”走向“集中整合”。
- 准入门槛分层:普通村镇银行注册资本门槛提升至3000万元,农村商业银行/农村商业联合银行最低注册资本为5000万元,投资管理型村镇银行高达10亿元,头部农商银行为主要申请者。
- 省联社体系转型:增设“农村商业联合银行”监管制度,省级农信平台转型为持牌金融机构,从“行政管理”转向“职能服务+并表监管”,并限制单一非金融机构股东持股比例。
- 村镇银行出清:强化并表管理要求和51%持股底线,小型主发起行将退出,村镇银行向全国性大行或头部农商行集中,独立法人数量持续下降。
- 跨区域重组:预留制度弹性,允许国家战略和风险防控需要时豁免,为“大行救助小行”或跨区域重组提供绿色通道。
关键数据
- 市场表现:2026年4月6日至12日,沪深300上涨4.41%,上证综指上涨2.74%,创业板指数上涨9.50%。申万银行指数周跌1.13%,跑输沪深300指数5.54pct。
- 两融余额:截至4月9日,两融余额26,087.11亿元,较上周上涨1.08%。
- 行业数据:截至2026年4月12日,申万银行指数总市值148,016.54亿元,流通市值98,880.78亿元。
研究结论
- 行业进入“优胜劣汰”阶段:资本与治理能力决定最终格局,合规厚度和资本深度决定生存空间。
- 投资逻辑转变:从单纯的红利防御转向“红利+成长”的双轮驱动,高股息、低估值的特性持续吸引稳健资金,部分优质银行业绩弹性增强。
- 投资主线:
- 主线一:国家信用与红利基石,以国有大行+招行为代表。
- 主线二:息差率先回暖、财富管理业务弹性大、信用成本走低的优质股份行和城商行,如招商银行、中信银行、平安银行等。
- 主线三:持续受益区域政策、业绩释放空间大的城商行,如成都银行、重庆银行、厦门银行等。
风险提示
- 经济下行压力加大
- 城投和地产风险暴露
- 信贷投放不及预期