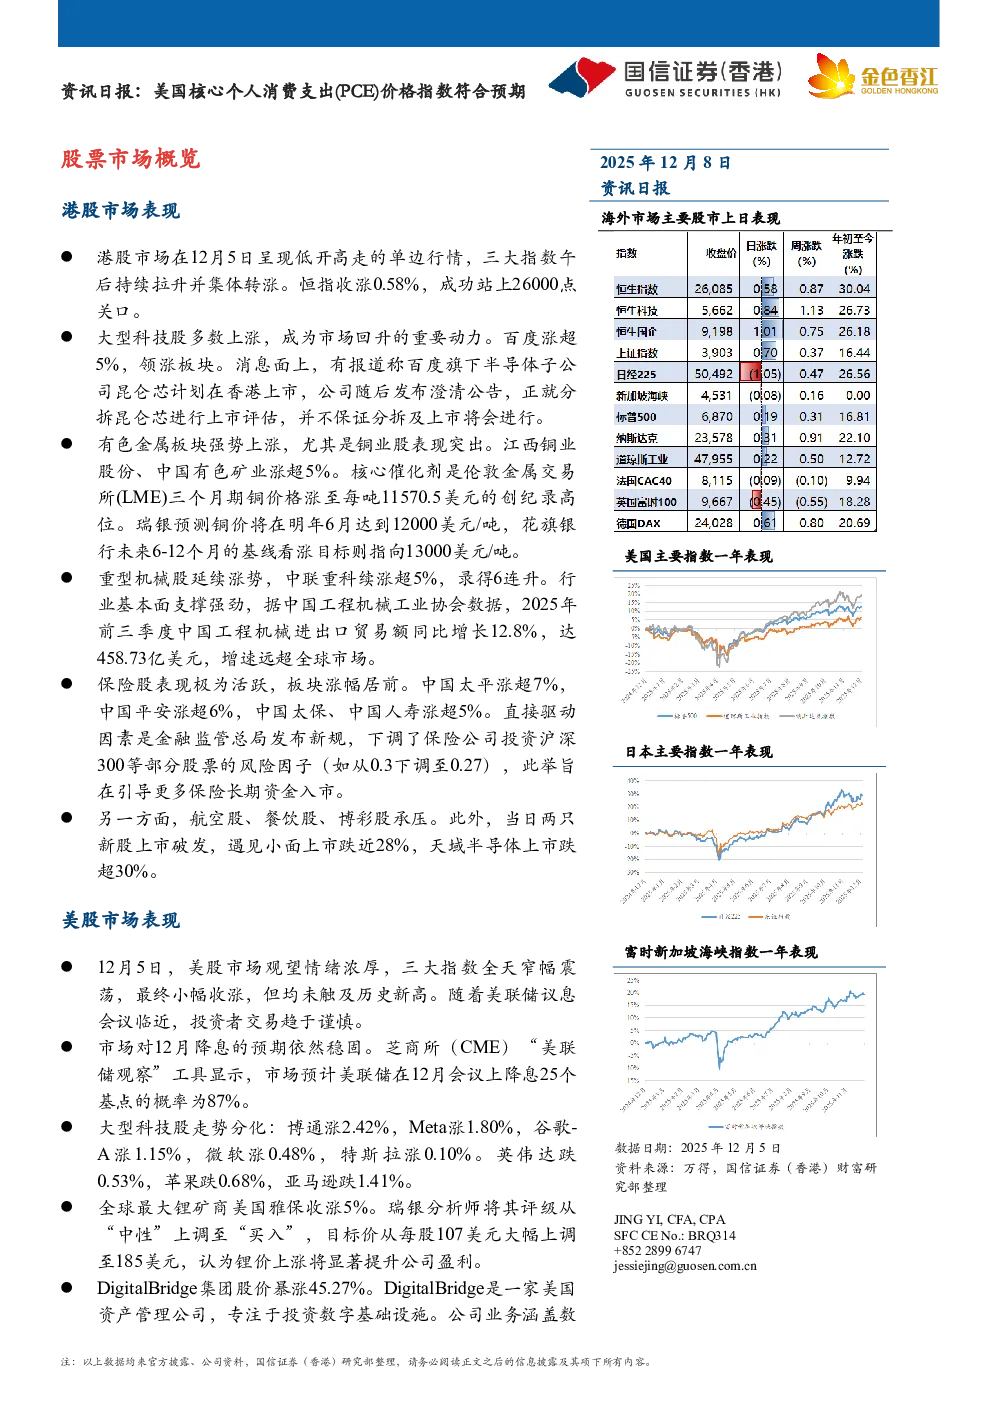
股票市场概览
港股市场表现
- 整体行情:12月5日港股市场低开高走,三大指数午后持续拉升并收涨,恒指涨0.58%,成功站上26000点。
- 主要板块:
- 科技股:百度涨超5%,领涨板块;百度旗下半导体子公司昆仑芯计划香港上市,但公司澄清正就分拆进行评估,不保证分拆及上市。
- 有色金属:江西铜业股份、中国有色矿业涨超5%,受伦敦金属交易所三个月期铜价创纪录高位(11570.5美元/吨)推动;瑞银预测铜价明年6月达12000美元/吨,花旗银行目标13000美元/吨。
- 重型机械:中联重科续涨超5%,录得6连升;行业基本面强劲,2025年前三季度中国工程机械进出口贸易额同比增长12.8%,达458.73亿美元。
- 保险股:中国太平涨超7%,中国平安涨超6%,中国太保、中国人寿涨超5%;金融监管总局下调保险公司投资沪深300等股票的风险因子,引导长期资金入市。
- 承压板块:航空股、餐饮股、博彩股表现不佳;两只新股上市破发,遇见小面跌近28%,天域半导体跌超30%。
美股市场表现
- 整体行情:12月5日美股窄幅震荡,小幅收涨但未触及历史新高,观望情绪浓厚,因美联储议息会议临近。
- 市场预期:市场预计美联储12月降息25个基点的概率为87%。
- 板块表现:
- 科技股:分化明显,博通涨2.42%,Meta涨1.80%,谷歌-A涨1.15%,微软涨0.48%,特斯拉涨0.10%;英伟达跌0.53%,苹果跌0.68%,亚马逊跌1.41%。
- 锂矿:美国雅保涨5%,瑞银将其评级上调至“买入”,目标价上调至185美元,因锂价上涨将提升盈利。
- 中概股:纳斯达克中国金龙指数涨1.29%,百度涨5.85%,小鹏汽车涨3.34%,阿里巴巴涨0.56%,京东涨0.54%,拼多多涨0.68%。
日股市场表现
- 整体行情:12月5日日本股市收低,日经225指数与东证指数均下跌1.05%,因市场对日本央行加息可能性及美国劳动力市场保持谨慎。
- 板块表现:
- 半导体:东京威力科创跌2.01%,爱德万测试跌2.42%。
- 软银集团:逆势大涨5.96%,孙正义持股比例提升至34.73%。
- 铠侠:上涨3.97%,因贝恩资本减持基本落地,东芝成为第一大股东,市场解读为“利空出尽”;SanDisk大涨,叠加NAND闪存涨价及AI带动企业级SSD需求预期。
重点新闻
- 全球宏观:
- 美联储12月降息几无悬念,市场预计明年3月起还将再降息两次。
- 美国9月消费支出几无增长,核心PCE符合预期;12月消费者信心五个月来首次上升,通胀预期降至1月以来最低。
- 美国财长贝森特称今年经济增长3%,明年通胀将大幅放缓;白宫预测AI将推动2026年生产率增长4%。
- 中美经贸关系持续稳定向好,中方遵守双边贸易协议条款。
- 中国央行连续第13个月增持黄金储备,黄金ETF持仓量连续六个月增长,今年已增持超700吨。
- 行业资讯:
- 欧盟对X平台罚款1.2亿欧元,加剧与白宫在言论自由与科技监管问题上的紧张关系。
- 奈飞同意以现金加股票方式收购华纳兄弟探索,总股权价值720亿美元。
- 微软股东批准高管薪酬包,CEO萨蒂亚·纳德拉薪酬提高至9650万美元,大部分以股票奖励形式发放。
- 苹果高层人事动荡,AI、界面设计、总法律顾问和政府事务负责人相继辞职;库克健康问题引发讨论,芯片主管考虑离职。
- 中国商务部表示“十五五”时期将扩大自主开放,以服务业为重点扩大市场准入,培育服务消费新增长点。
- 中国证监会主席吴清表示将优化券商风控指标,提升资本利用效率;头部机构应增强资源整合能力。
- 手机厂商之后,PC和笔电厂商也开始感受到存储涨价压力,联想、戴尔、惠普计划涨价,最高达20%。
- 加密货币交易所运营商HashKey香港IPO最快本周接受投资者认购,拟筹集至少2亿美元。