核心观点与行情分析
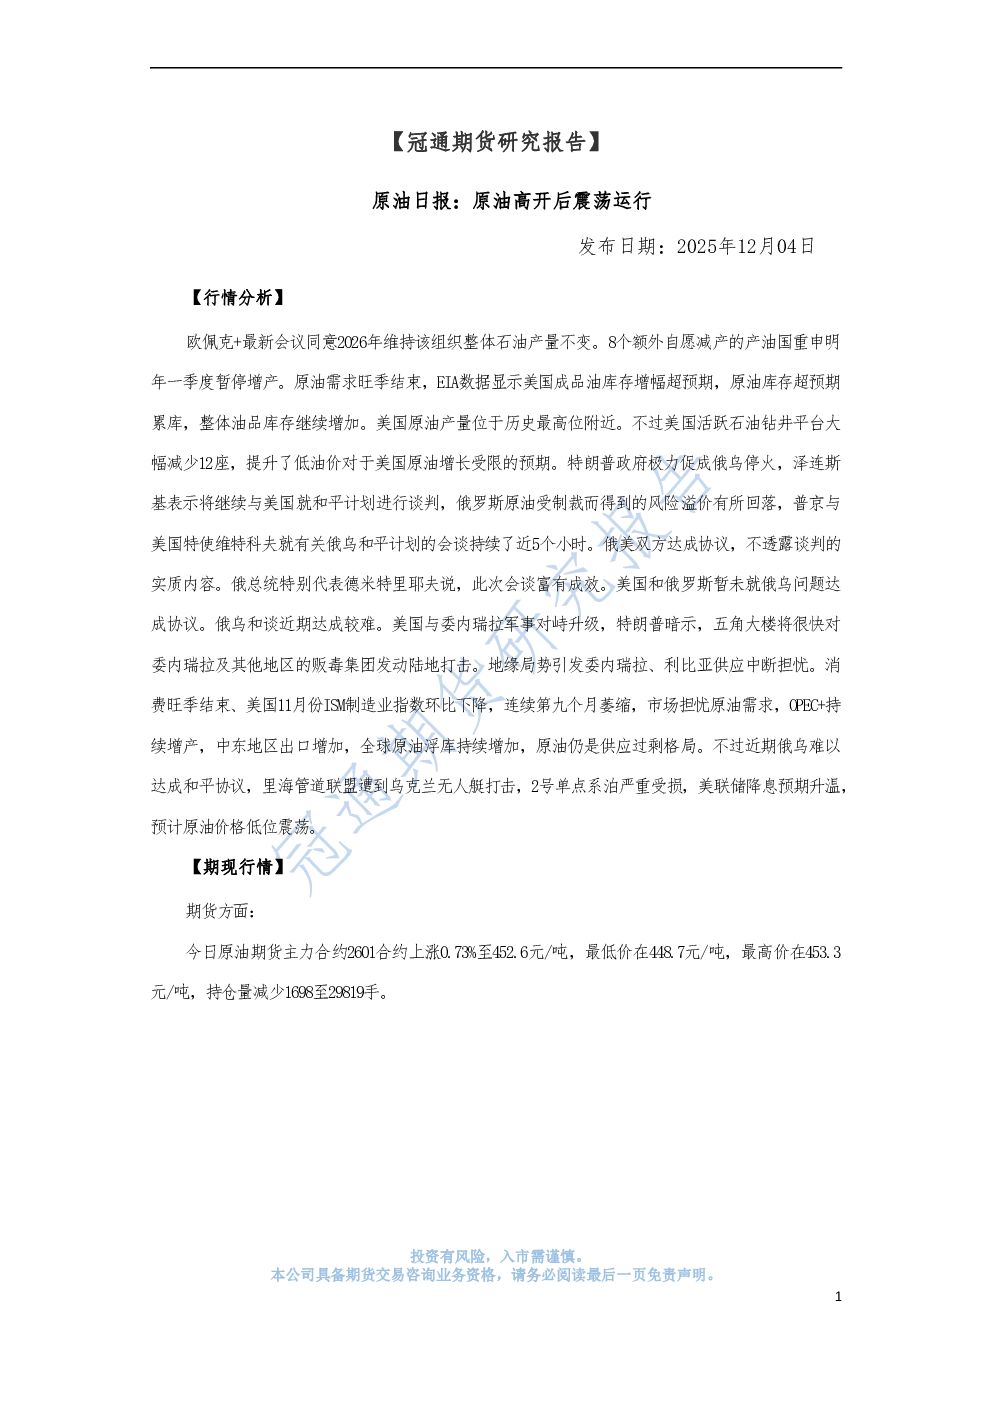
- 欧佩克+政策:欧佩克+最新会议决定2026年维持整体石油产量不变,8个额外自愿减产国重申暂停增产。
- 供需格局:原油需求旺季结束,EIA数据显示美国成品油和原油库存超预期累库,全球油品库存持续增加。美国原油产量处于历史高位,但活跃钻井平台减少12座,限制产量增长。
- 地缘政治:俄乌和谈进展缓慢,俄罗斯原油风险溢价回落。美国与委内瑞拉军事对峙升级,引发供应中断担忧。
- 市场情绪:消费旺季结束,美国制造业指数连续第九个月萎缩,市场担忧原油需求。OPEC+持续增产,中东出口增加,全球原油浮库持续增加,供应过剩格局持续。
期现行情
- 原油期货:主力合约2601合约上涨0.73%至452.6元/吨,最低价448.7元/吨,最高价453.3元/吨,持仓量减少1698手至29819手。
基本面跟踪
- EIA月报:预计2025年全球液态燃料产量增加270万桶/日,2026年增加130万桶/日;2026年美国原油产量上调至1350万桶/日。
- OPEC月报:将第三季度全球石油短缺40万桶/日调整为过剩50万桶/日,2026年全球石油过剩2万桶/日;2025年全球原油需求增速预测维持在130万桶/日,2026年维持在138万桶/日。
- IEA:预测石油需求可能持续增长至2050年,2025年全球原油供应增速上调10万桶/日至310万桶/日,2026年上调至250万桶/日。
- EIA数据:11月28日当周美国原油库存增加57.4万桶,汽油库存增加451.8万桶,精炼油库存增加205.9万桶;库欣原油库存减少45.7万桶。
- 供给端:OPEC9月份产量下调1.3万桶/日至2842.7万桶/日,10月产量环比增加3.3万桶/日;OPEC+10月份产量环比减少7.3万桶/日至4302万桶/日;美国11月28日当周原油产量增加0.1万桶/日至1381.5万桶/日。
- 美国供应数据:四周平均供应量减少至2033.9万桶/日,汽油需求环比减少4.58%,柴油需求环比增加2.02%。
研究结论
- 市场展望:全球原油供应过剩格局持续,但地缘政治和美联储降息预期可能支撑价格,预计原油价格低位震荡。