市场回顾
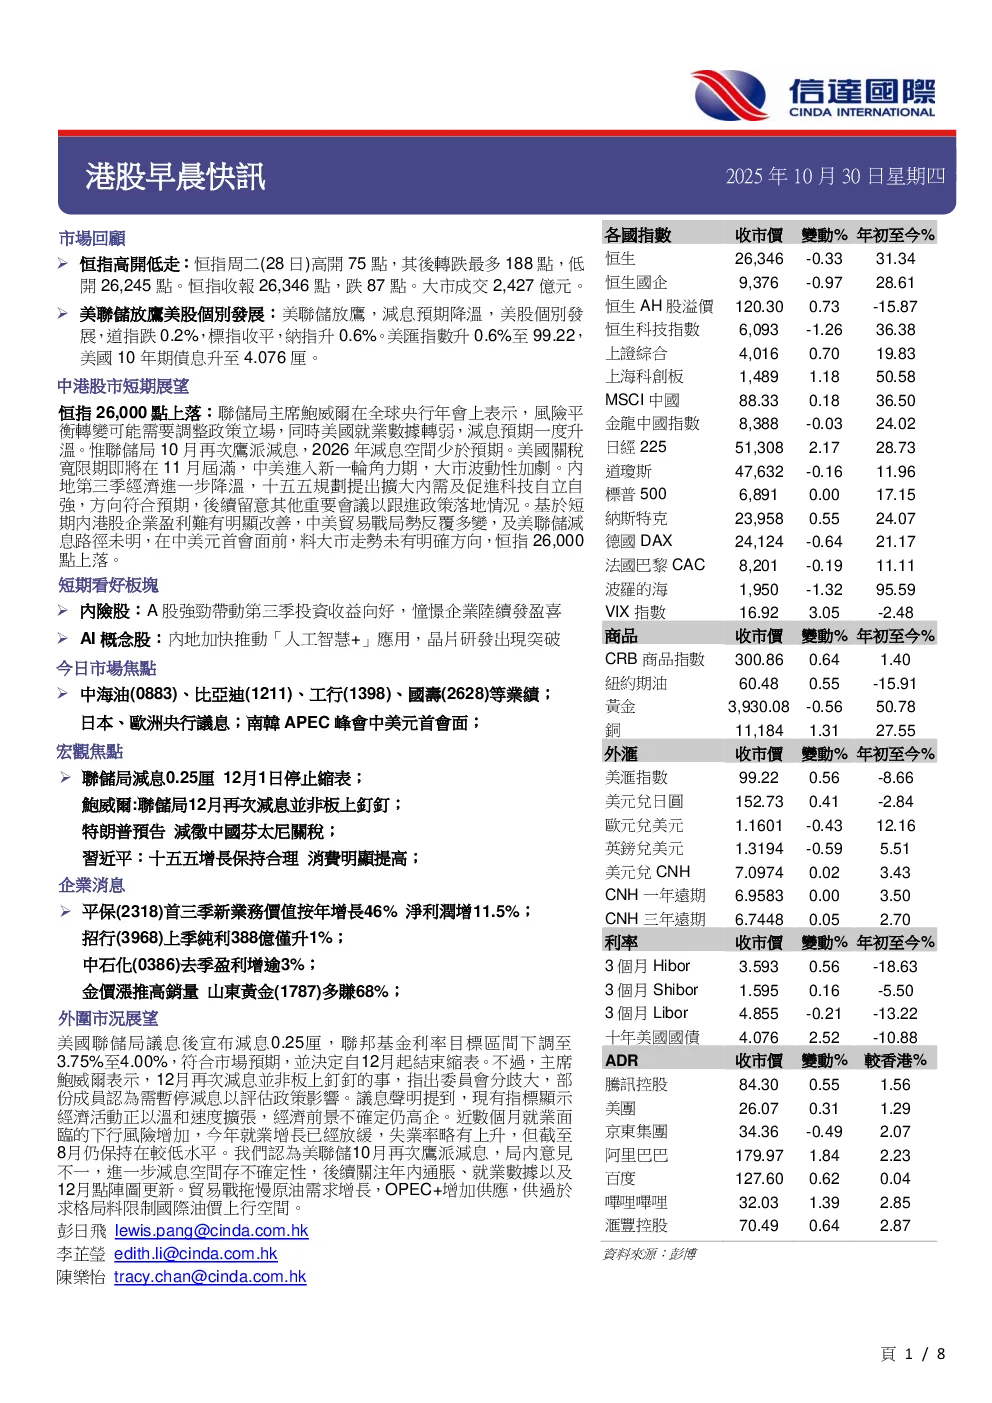
恒生指数高开低走,收报26,346点,跌87点。美股个别发展,道指跌0.2%,标指收平,纳指升0.6%。
中港股市短期展望
恒指在26,000点上下波动。美联储主席鲍威尔在全球央行年会上表示,风险平衡转变可能需要调整政策立场,同时美国就业数据转弱,减息预期一度升温。但美联储10月再次鹰派减息,2026年减息空间少于预期。美国关税宽限期即将在11月届满,中美进入新一轮角力期,大市波动性加剧。内地第三季经济进一步降温,“十四五”规划提出扩大内需及促进科技自立自强,方向符合预期,后续留意其他重要会议以跟進政策落地情况。基于短期內港股企业盈利难有明显改善,中美贸易战局势反覆多變,及美联储减息路徑未明,在中美元首会面前,料大市走势未有明确方向,恒指26,000点上下。
短期看好板块
内险股:A股强劲带动第三季投资收益向好,憧憬企业陆续发盈喜。AI概念股:内地加快推动“人工智能+”应用,芯片研发出现突破。
今日市场焦点
中海油(0883)、比亚迪(1211)、工行(1398)、国寿(2628)等业績;日本、欧洲央行议息;南韓APEC峰会中美元首会面;宏观焦点;习近平:十四五增长保持合理 消费明显提高;企业消息;平保(2318)首三季新业务价值按年增长46% 毛利润增11.5%;招行(3968)上季纯利388億仅升1%;中石化(0386)去季盈利增逾3%。
外围市況展望
美联储局議息後宣布减息0.25厘,联邦基金利率目标区间下调至3.75%至4.00%,符合市场预期,并决定自12月起结束缩表。但主席鲍威尔表示,12月再次减息并非板上钉钉的事,指出委员会分歧大,部分成员认为需暂停减息以评估政策影响。议息声明提到,现有指标显示经济活动正以温和速度扩张,经济前景不确定仍高企。近数月就业面面临的下行风险增加,今年就业增长已经放緩,失业率略有上升,但截至8月仍保持在较低水平。我们认为美联储10月再次鹰派减息,局内意见不一,进一步减息空间存不確定性,后续关注年内通胀、就业数据以及12月点阵图更新。贸易战拖慢原油需求增长,OPEC+增加供应,供过于求格局料限制国际油价上行空间。