核心观点与关键数据
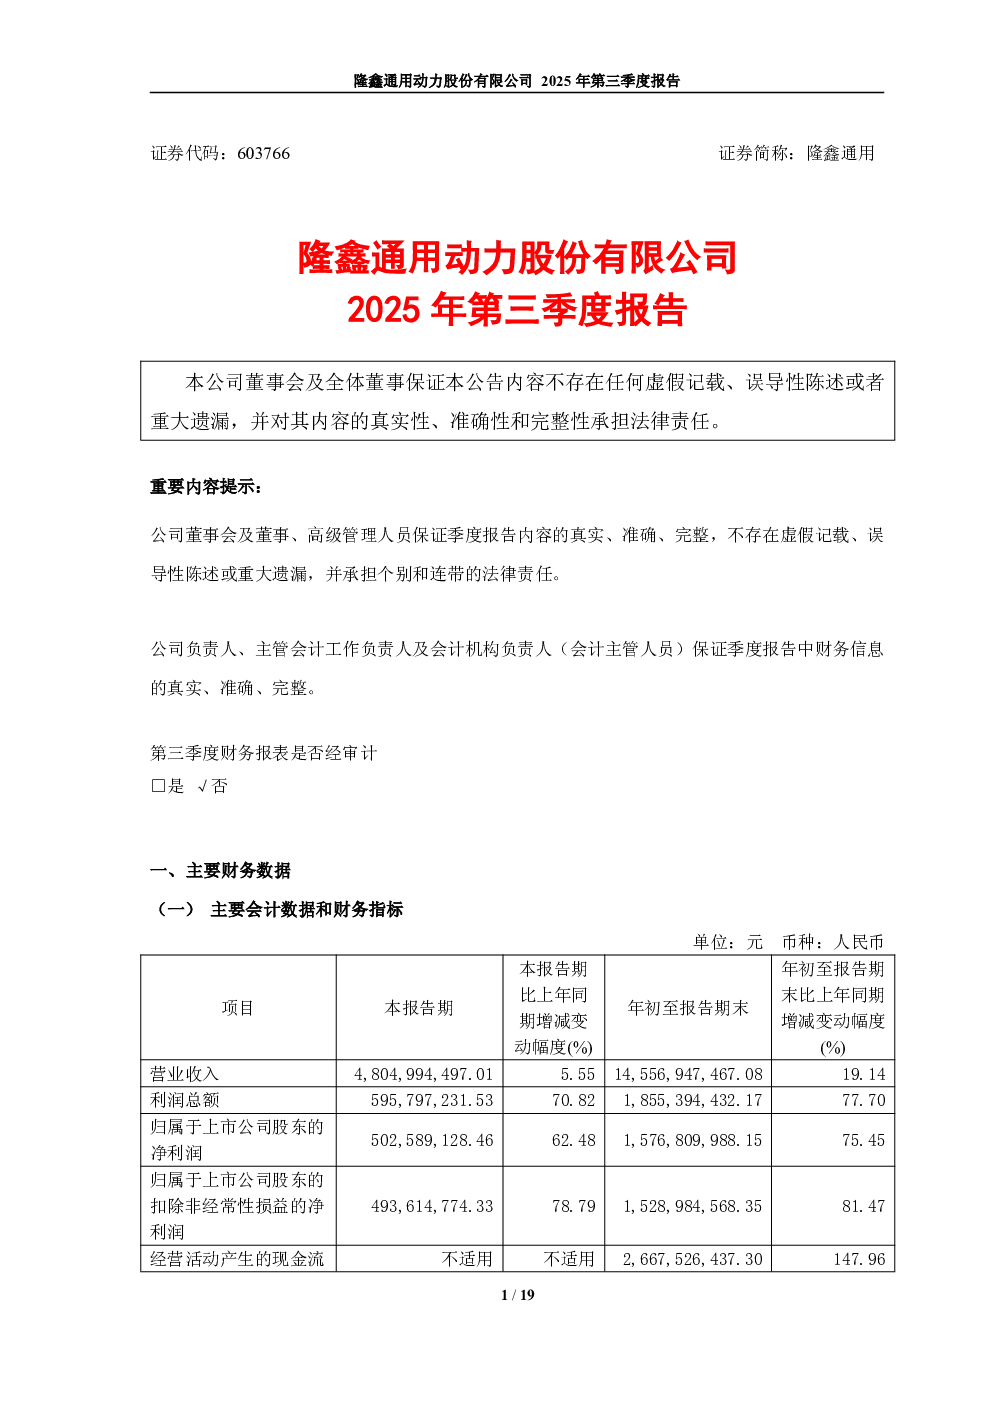
- 业绩增长: 公司2025年第三季度及1-9月业绩显著增长。第三季度营业收入15.55亿元,同比增长15.55%;利润总额5.96亿元,同比增长70.82%;归属于上市公司股东的净利润5.03亿元,同比增长62.48%。1-9月营业收入145.57亿元,同比增长19.14%;归属于上市公司股东的净利润15.77亿元,同比增长75.45%。
- 业务结构优化: 摩托车产品销售收入107.14亿元,同比增长14.91%。无极系列产品销售收入30.35亿元,同比增长24.87%,其中无极出口销售收入17.18亿元,同比增长86.92%。通用机械产品销售收入33.84亿元,同比增长42.54%。自主品牌产品销售收入37.96亿元,同比增长28.49%,占公司整体收入比26.08%,同比提升近2个百分点。
- 盈利能力提升: 综合毛利率18.89%,同比稳中有增。扣除非经常性损益后净利润增长更为显著,1-9月扣非净利润15.29亿元,同比增长81.47%。
- 现金流状况: 经营活动产生的现金流量净额1-9月为26.68亿元,同比增长147.96%。主要系业务规模增长,收到的货款和出口退税款较同期增加所致。
- 股东情况: 公司普通股股东总数35,386家。前十大股东中,重庆宗申新智造科技有限公司持股24.55%,重庆渝富资本运营集团有限公司持股15.52%,香港中央结算有限公司持股6.88%。
- 其他事项:
- 广州威能诉讼: 公司对27家分销商提起诉讼,其中5起胜诉并申请执行,21起被驳回并移交公安机关侦查,1起移送法院审理。
- 意大利CMD股权: 公司与意大利CMD少数股东达成股权出售协议,但交割条件尚未完全达成。
- 控股股东质押: 控股股东宗申新智造所持公司股份100%质押,计划在2025年降低质押比例至80%以下。
- 同业竞争: 公司正加速推进内部资产整合,与各方有序推进解决同业竞争方案。
研究结论
隆鑫通用动力股份有限公司2025年第三季度及1-9月业绩表现亮眼,收入和利润均实现高速增长,主要得益于业务规模扩大、产品结构优化和运营效率提升。公司自主品牌业务发展迅速,毛利率和盈利能力持续改善。现金流状况良好,但需关注控股股东高比例质押和同业竞争等风险因素。