你可能感兴趣
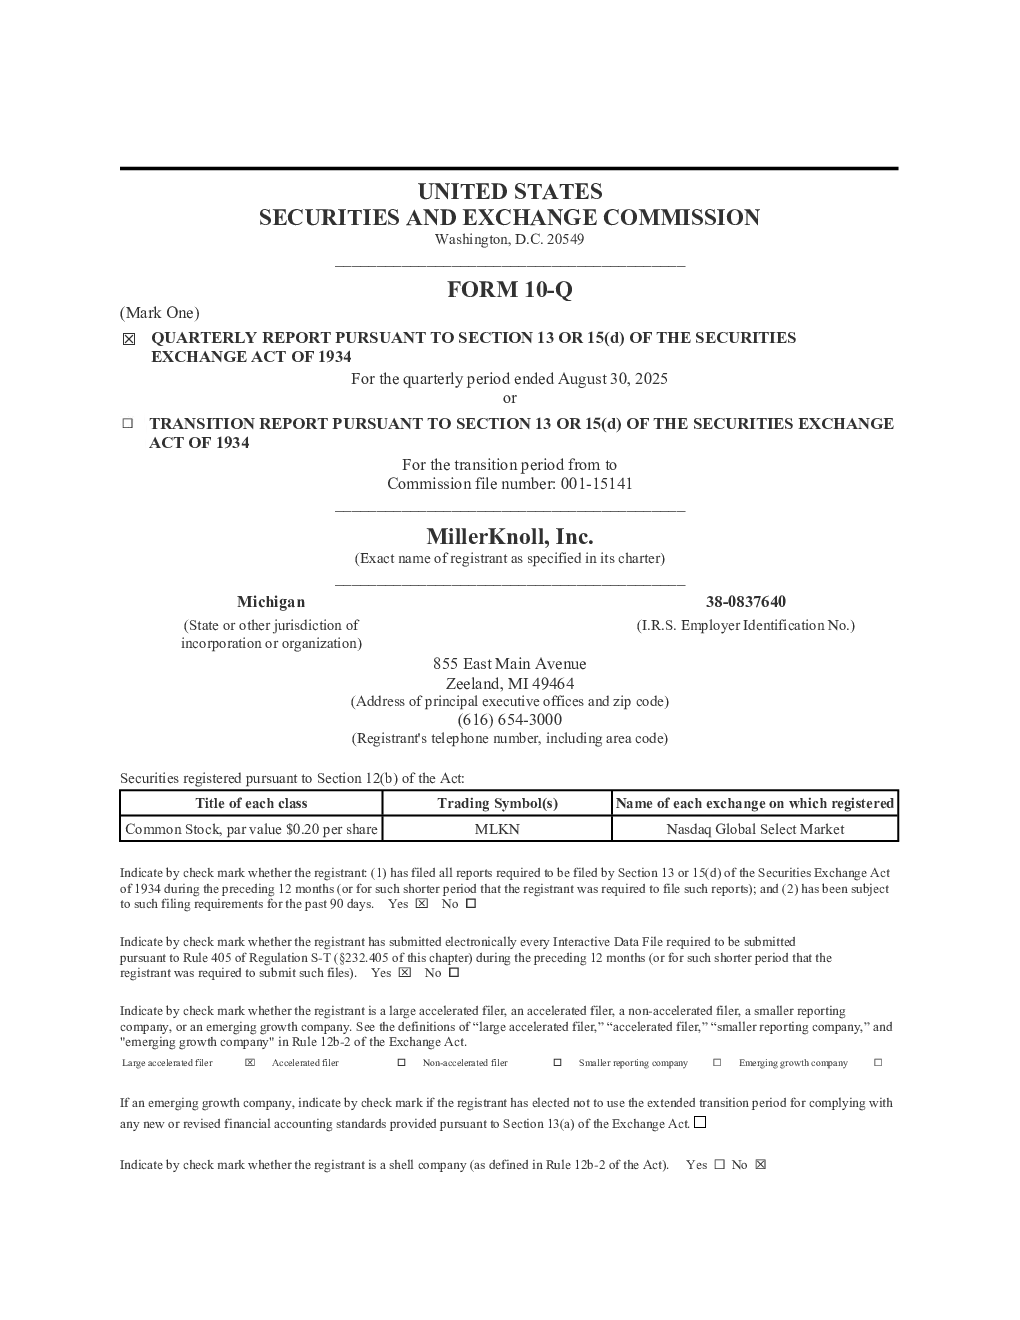
米勒工业公司 2025年季度报告
美股财报2025-05-07
米勒诺尔公司20251218
未知机构2025-12-18
米勒诺尔有限公司2024年度报告
美股财报2025-06-27
纳科诺尔:2025年三季度报告
财报2025-10-29
纳科诺尔:2025年一季度报告
财报2025-04-28
公司:米勒城风险投资三有限公司 2024年度报告
美股财报2025-03-10
neogenomics公司2025年季度报告
美股财报2025-07-29
PubMatic公司-A 2025年季度报告
美股财报2025-08-11
维睿斯住宅公司2025年季度报告
美股财报2025-04-23
贝克休斯公司2025年季度报告
美股财报2025-04-23