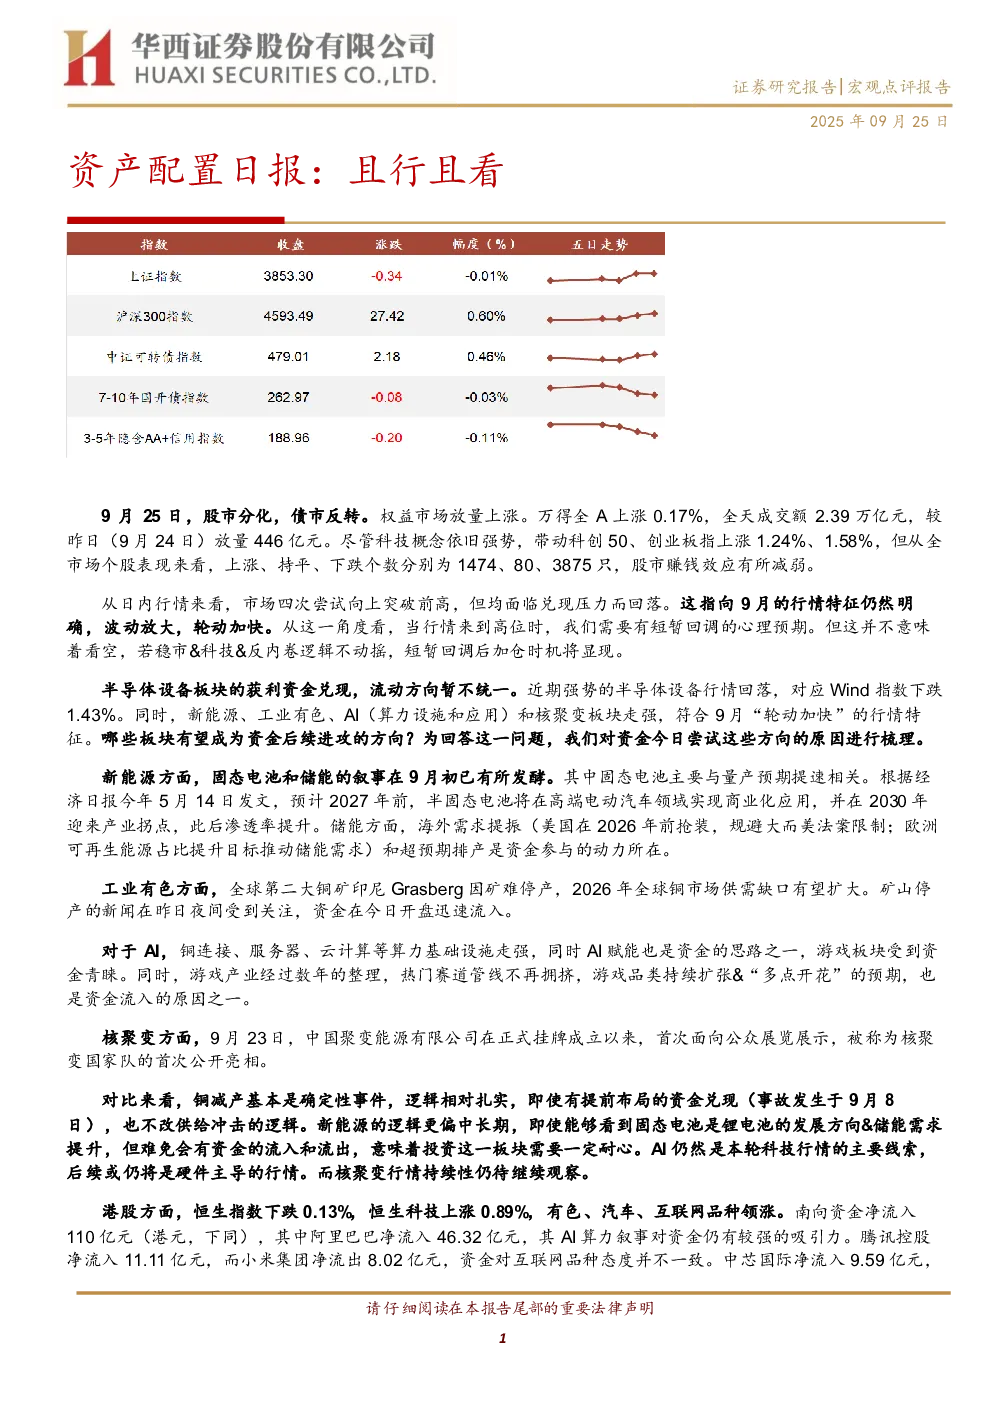
9月25日,股市分化,债市反转。权益市场放量上涨,万得全A上涨0.17%,全天成交额2.39万亿元,较前一交易日放量446亿元。尽管科技概念强势,带动科创50、创业板指上涨,但市场赚钱效应减弱,上涨、持平、下跌个股数量分别为1474、80、3875只。市场四次尝试向上突破前高均遇回落,显示9月行情波动放大、轮动加快,高位时需有回调预期,但若稳市、科技、反内卷逻辑不变,回调后加仓时机将显现。
半导体设备板块获利资金兑现,流动方向不统一。新能源、工业有色、AI(算力设施和应用)和核聚变板块走强,符合9月“轮动加快”特征。新能源方面,固态电池量产预期提速和储能需求提振是资金动力;工业有色受印尼铜矿停产影响,2026年全球铜供需缺口或扩大;AI方面,算力基础设施和游戏板块受青睐;核聚变方面,中国聚变能源有限公司首次公开亮相。对比来看,铜减产确定性高,逻辑扎实;新能源逻辑中长期,投资需耐心;AI仍是科技行情主线;核聚变行情持续性待观察。
港股方面,恒生指数下跌0.13%,恒生科技上涨0.89%,有色、汽车、互联网品种领涨。南向资金净流入110亿港元,阿里巴巴净流入46.32亿港元,腾讯控股净流入11.11亿港元,小米集团净流出8.02亿港元,中芯国际净流入9.59亿港元,自主可控预期受关注。
债市全天低开高走,尾盘收涨。早盘债市情绪低落,利率债收益率全线上行,10年、30年国债活跃券分别上行至1.84%、2.14%。午后债市开始交易“大行买债”的猜想,券商加速买债,带动长端利率下行,基金回归买盘。全天10年、30年国债收益率分别下行1.25bp、0.90bp至1.80%、2.11%。收益率新高后的强势反弹或待观察,午后券商提速买债可能为提前完成债券借贷平仓,中期浮亏与赎回新规下,债基仍面临赎回压力。
商品市场延续回暖态势。反内卷相关品种多数走强,玻璃期货领涨3.1%,焦炭、氧化铝分别上涨2.0%和1.7%,多晶硅、碳酸锂均上涨0.9%。贵金属结束连涨,沪金小幅回调0.45%。工业金属中沪铜大幅上涨3.4%,受海外矿山减产消息提振。A股整体温和上行,反内卷相关板块集体反弹,锂电池、光伏设备、有色金属、玻璃玻纤涨幅居前。交易型资金加速从贵金属向具备供给逻辑的有色金属板块切换,沪铜独揽78亿元。建材新政持续发酵,玻璃期货延续强势反弹,但终端需求基础仍显疲弱,后续持续性仍需观察。沪铜大幅上涨主因海外供给端突发扰动,印尼铜矿停产引发市场对全球铜供应收紧的担忧。
总体来看,今日商品市场普涨是宏观政策、突发事件和基本面共同作用的结果。建材新政和沪铜供给事件是打破市场震荡格局的核心驱动因素。市场资金积极寻找具备明确供给端故事的个别品种进行交易。