核心观点与业绩表现
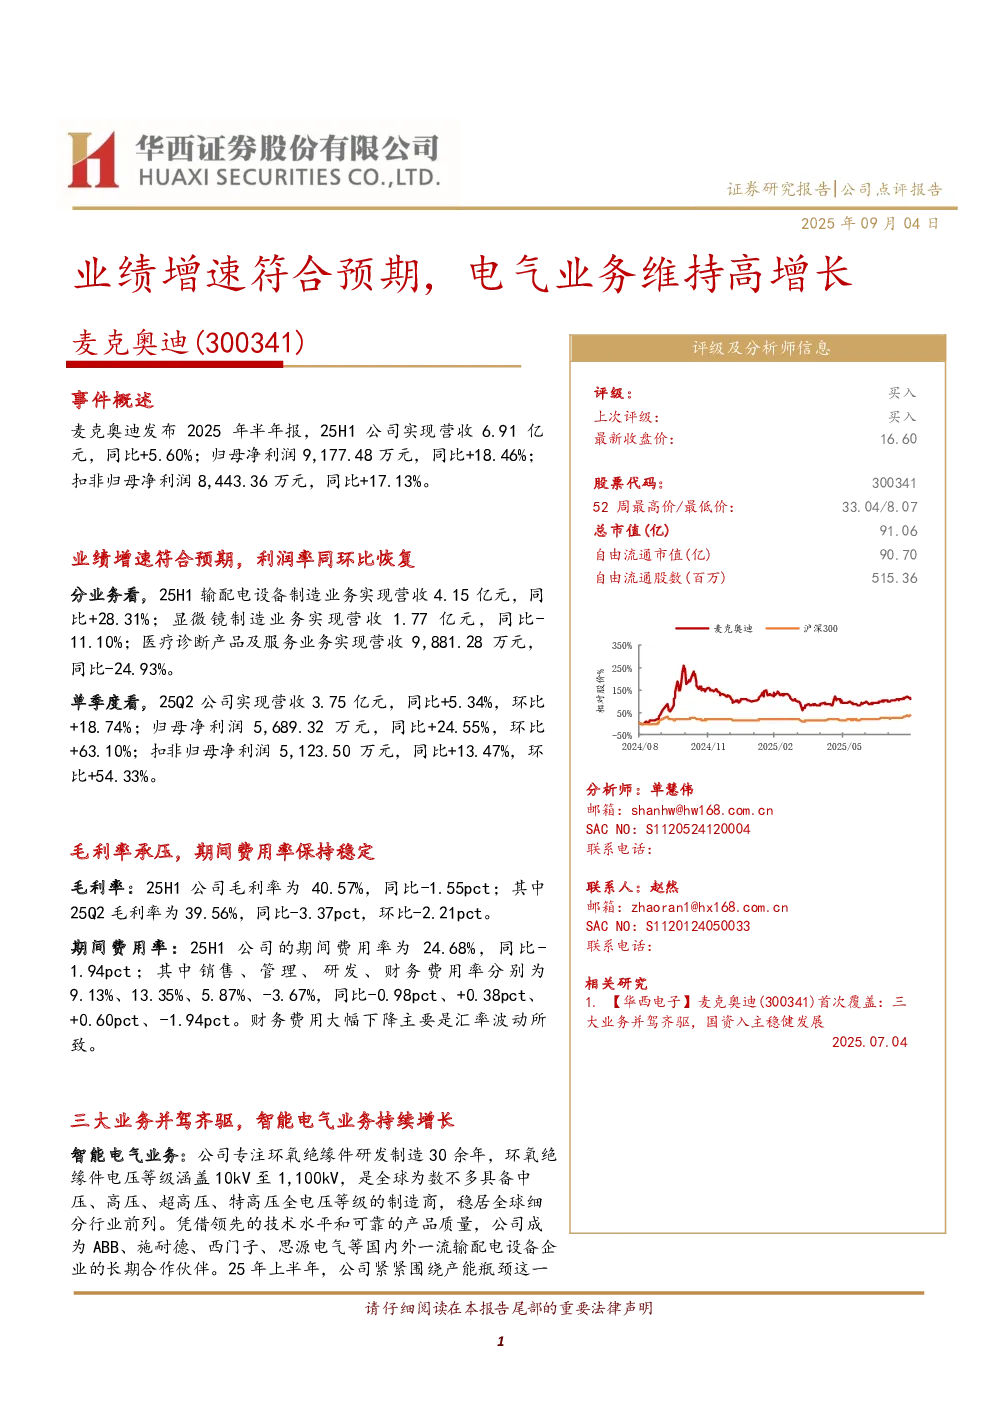
麦克奥迪发布2025年半年报,25H1公司实现营收6.91亿元,同比+5.60%;归母净利润9,177.48万元,同比+18.46%;扣非归母净利润8,443.36万元,同比+17.13%。业绩增速符合预期,利润率同环比恢复。
业务板块表现
- 输配电设备制造业务:25H1实现营收4.15亿元,同比+28.31%。
- 显微镜制造业务:25H1实现营收1.77亿元,同比-11.10%。
- 医疗诊断产品及服务业务:25H1实现营收9,881.28万元,同比-24.93%。
单季度来看,25Q2公司实现营收3.75亿元,同比+5.34%,环比+18.74%;归母净利润5,689.32万元,同比+24.55%,环比+63.10%。
盈利能力分析
- 毛利率:25H1公司毛利率为40.57%,同比-1.55pct;25Q2毛利率为39.56%,同比-3.37pct,环比-2.21pct。
- 期间费用率:25H1公司期间费用率为24.68%,同比-1.94pct;销售、管理、研发、财务费用率分别为9.13%、13.35%、5.87%、-3.67%,同比-0.98pct、+0.38pct、+0.60pct、-1.94pct。财务费用大幅下降主要是汇率波动所致。
三大业务板块发展
- 智能电气业务:公司专注环氧绝缘件研发制造30余年,是全球为数不多具备中压、高压、超高压、特高压全电压等级的制造商。25年上半年,中压车间产能同比提升12%,高压车间6月产能达成率高达87.2%。下半年将继续聚焦智能化技改,积极拓展新能源领域合作。
- 智慧光学业务:公司深耕光学领域30余年,已成为国内光学显微镜领域的领军企业。25年上半年,积极拓展机器视觉及3D打印产品等应用领域。下半年将加快工业三维产品的研发,并加强“一带一路”市场开拓。
- 数智医疗业务:公司聚焦数字病理全价值链,核心业务依托国家卫健委中国数字病理远程诊断和质控平台。25年上半年,与高校、医疗机构开展产学研合作,完成“数字病理远程诊断与质控平台病理切片诊断数据集”登记。下半年将以数字病理远程诊断与质控平台为核心,加强区域医疗协同。
盈利预测与投资建议
参考25年半年报,调整25-27盈利预测。预计2025-2027年公司实现营业收入为15.26、17.82、20.19亿元,同比增长12.7%、16.8%、13.3%;预计2025-2027年EPS为0.34、0.35、0.40元。对应2025年9月4日收盘价16.60元,PE分别为48.87、47.11、41.90。公司经营稳健,电气、光学业务前景可期,维持“买入”评级。
风险提示
中美贸易冲突风险;新业务拓展进度不及预期等。