印度尼西亚经济与金融市场分析
外部债务状况
- 印度尼西亚外部债务总额达到2088亿美元,同比增长10.4%,主要受公共部门借贷推动。
- 私人外部债务同比下降0.6%,达到1948亿美元,主要受金融企业增长2.9%带动。
- 外部债务占GDP比重降至30.3%,长期债务占比85.1%,再融资风险较低。
- 印尼银行和政府将加强协调,优化外部借贷以推动可持续发展。
美国市场动态
- 美国市场因中东局势缓和反弹,标普500指数上涨0.94%至6,033.11点。
- WTI原油期货价格下跌超过1%至每桶71.77美元。
- 美联储降息压力增大,FFR期货反映央行维持利率不变的可能性约100%。
债券市场表现
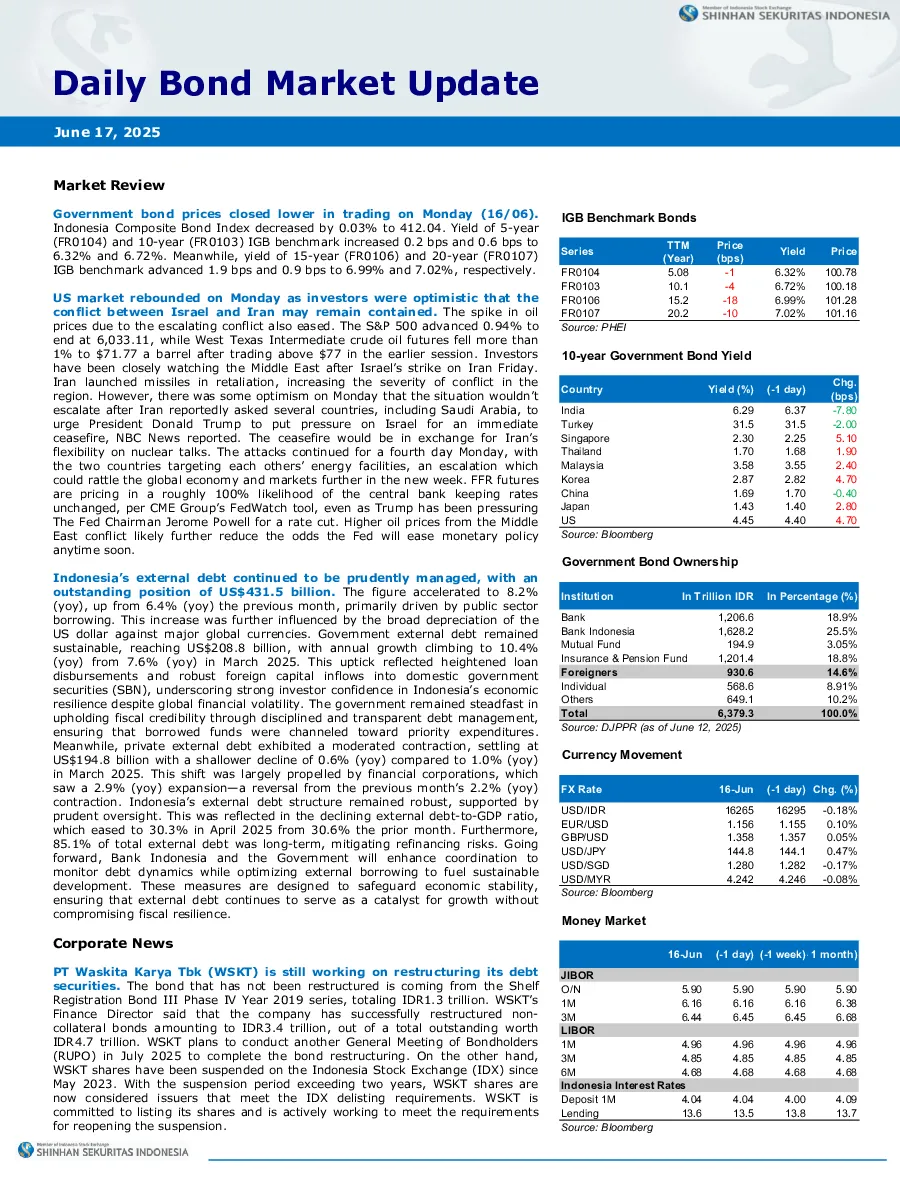
- 印度尼西亚综合债券指数下跌0.03%至412.04。
- 5年期(FR0104)和10年期(FR0103)IGB基准收益率分别上升0.2和0.6个基点至6.32%和6.72%。
- 15年期(FR0106)和20年期(FR0107)IGB基准收益率分别上升1.9和0.9个基点至6.99%和7.02%。
公司债务重组
- PT Waskita Karya Tbk (WSKT) 正对其13万亿印尼盾债务进行重组,已重组47万亿印尼盾。
- WSKT计划于2025年7月举行债券持有人会议以完成重组。
- WSKT股票自2023年5月以来暂停交易,现符合退市要求,公司致力于重新上市。
市场数据
- 货币市场10年期国债收益率变动:5.08-16.32%。
- 货币市场10年期国债收益率利差:2.402.87%。
- 信用违约互换拍卖结果:伊斯兰债券和常规IGB债券均有所变化。
- 印度尼西亚经济日历与美国经济日历显示未来关键经济数据发布安排。
研究结论
- 印度尼西亚外部债务管理谨慎,结构稳健,对经济稳定有积极作用。
- 美国市场受中东局势影响波动,美联储政策走向仍是市场关注焦点。
- 印度尼西亚债券市场收益率上升,反映市场对经济前景的谨慎态度。
- WSKT债务重组进展顺利,公司积极寻求重新上市。