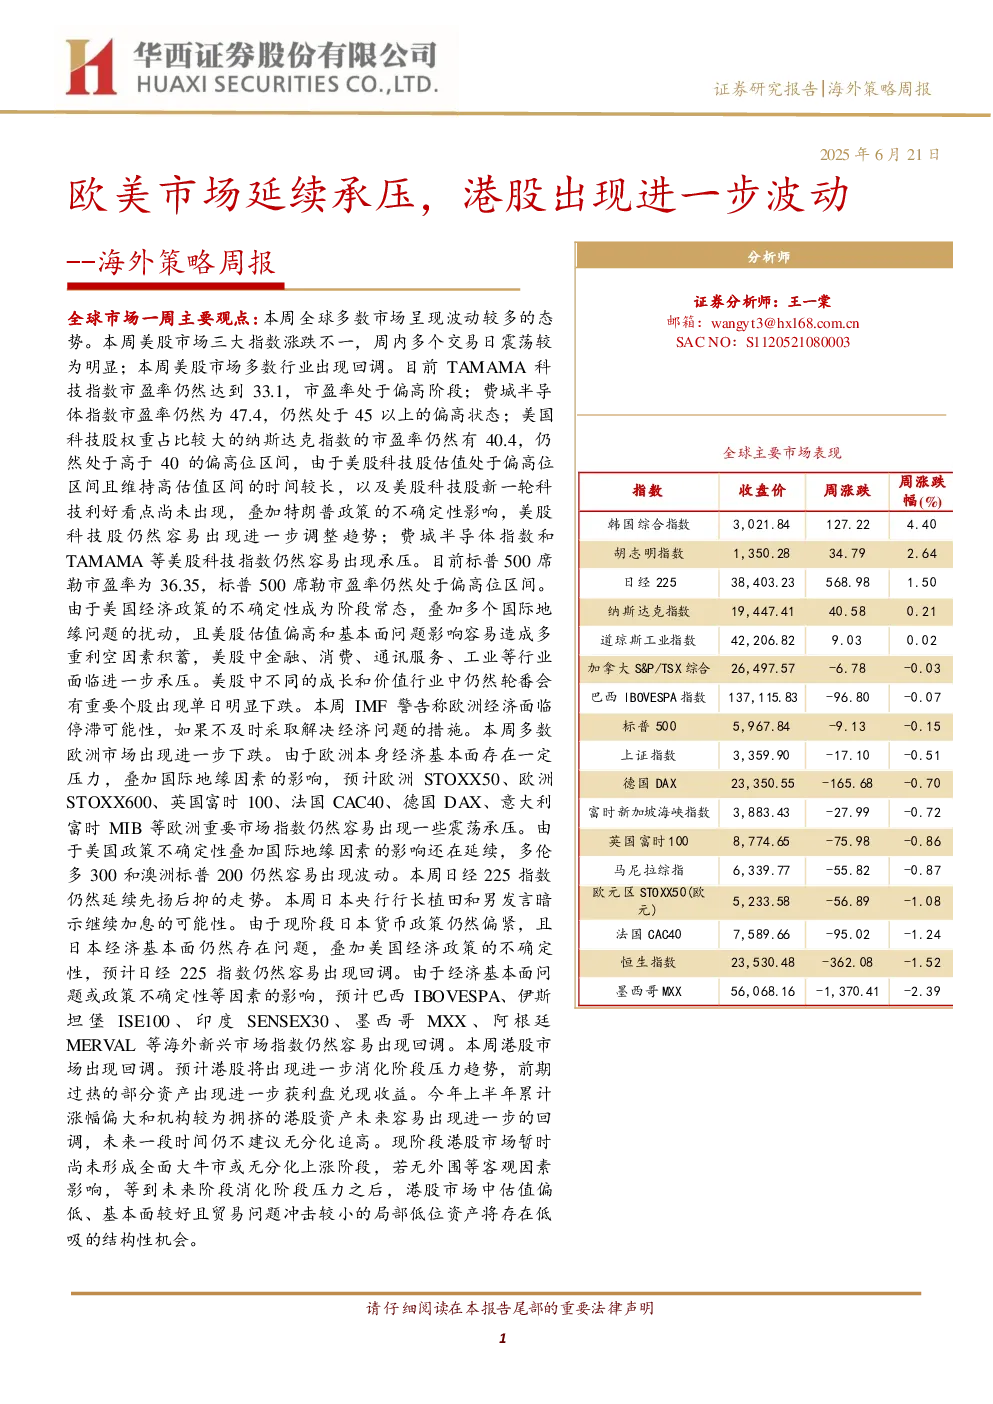
本周全球市场表现
- 发达市场:多数下跌,日经225指数上涨1.5%,法国CAC40指数下跌1.24%。
- 新兴市场:多数下跌,韩国综合指数上涨4.4%,墨西哥MXX指数下跌2.39%。
美股市场近一周表现
- 大盘表现:纳斯达克指数、道琼斯工业指数小幅反弹,标普500指数下跌。
- 行业表现:标普500细分行业多数回调,能源行业涨幅最大(1.1%),医疗保健行业跌幅最大(2.66%)。
- 个股表现:标普500指数表现前十个股中可选消费行业占比较大,雅诗兰黛、超威半导体、克罗格涨幅分别为11.71%、10.4%、9.78%。
- 科技股估值:TAMAMA科技指数市盈率33.1,费城半导体指数市盈率47.4,纳斯达克指数市盈率40.4,均处于偏高状态,美股科技股可能进一步调整。
- 其他行业:金融、消费、通讯服务、工业等行业面临进一步承压。
港股市场近一周表现
- 大盘表现:恒生指数、恒生中国企业指数、恒生香港中资企业指数均下跌,跌幅分别为1.52%、1.48%、2.3%。
- 行业表现:恒生细分行业多数下跌,资讯科技业上涨0.2%,医疗保健业下跌7.78%。
- 个股表现:恒生指数表现前十个股中地产建筑业和金融业占比较大,恒基地产、小米集团-W、中国人寿涨幅分别为5.25%、4.04%、3.8%。
- 市场分析:港股将出现进一步消化阶段压力趋势,前期过热的部分资产出现进一步获利盘兑现收益,未来一段时间不建议无分化追高,估值偏低、基本面较好且贸易问题冲击较小的局部低位资产将存在低吸的结构性机会。
本周重要海外经济数据
- 英国:5月CPI同比增速3.4%,低于前值3.5%;核心CPI同比增速3.5%,低于前值3.8%。
- 欧元区:5月CPI同比增速1.9%,低于前值2.2%;核心CPI同比增速2.3%,低于前值2.7%。
- 德国:5月PPI同比增速-1.2%,低于前值-0.9%。
- 日本:5月CPI同比增速3.5%,低于前值3.6%。
风险提示
- 美联储货币政策超预期;经济增长不及预期;全球地缘政治风险的加剧;全球黑天鹅事件。