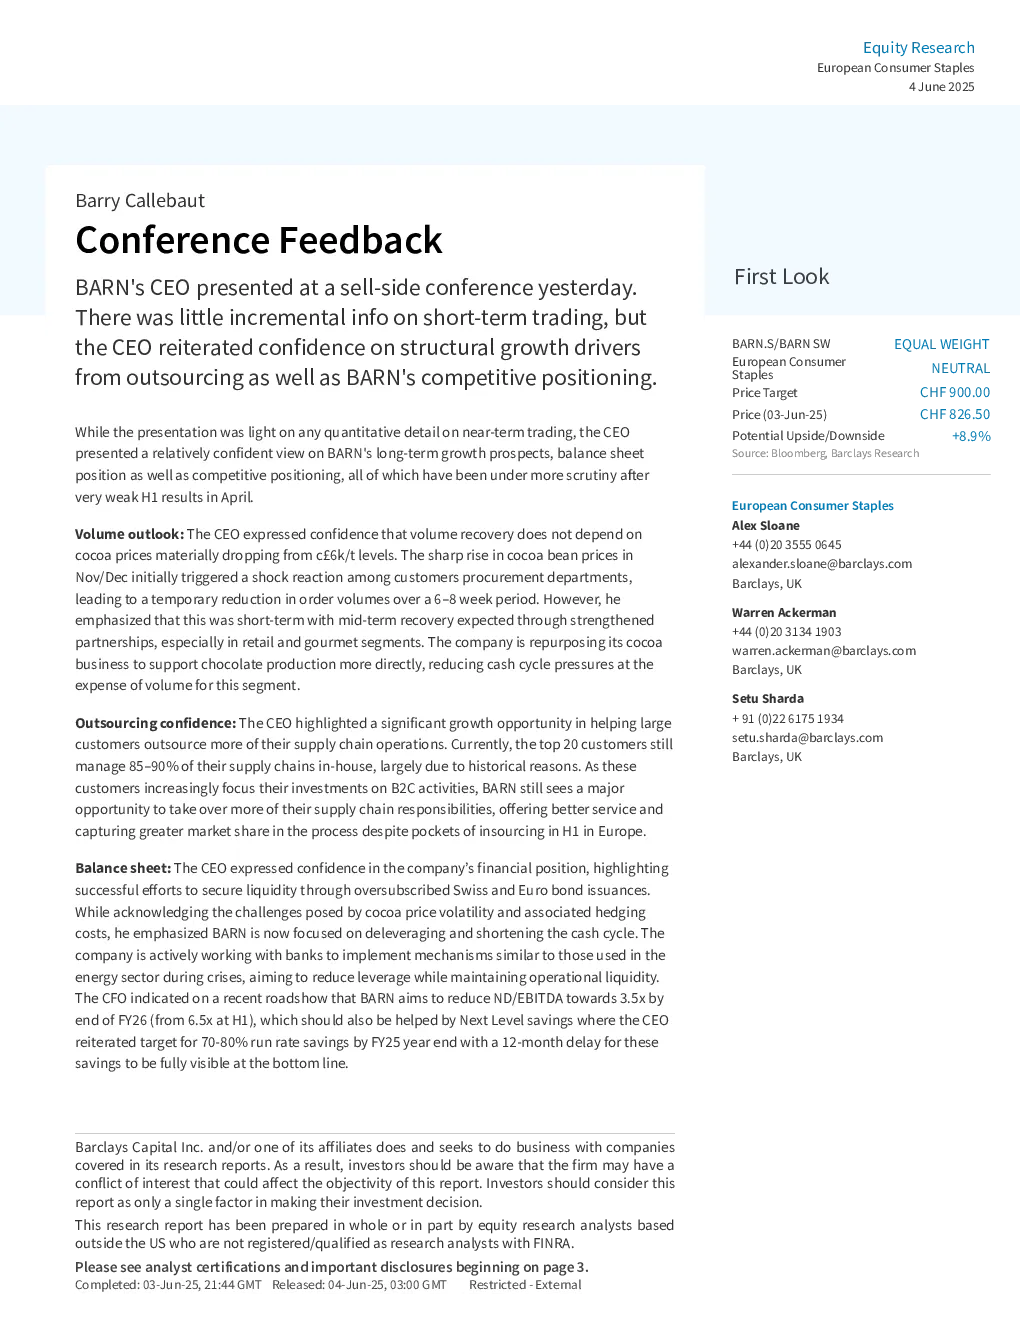
Barclays Capital 将 Barry Callebaut 的股票评级定为“相等权重”,行业观点为“中性”,目标价为 CHF 900.00。
核心观点:
- 短期挑战与长期信心: 虽然公司在一季度表现疲软,但 CEO 在会议上重申了对长期增长驱动因素的信心,包括外包和竞争优势。
- 销量预期: CEO 表示,销量复苏并不依赖于可可价格大幅下降,尽管年初价格上涨导致客户暂时减少订单。中期销量预计将通过加强与零售和美食领域的合作来恢复。
- 外包机会: 公司看到了帮助大型客户外包更多供应链运营的重大增长机会。尽管 H1 欧洲出现了一些内向趋势,但 BARN 仍认为这是一个主要机会,可以接管更多客户的供应链责任,从而获得更好的服务并占据更大的市场份额。
- 资产负债表: CEO 对公司的财务状况充满信心,强调通过瑞士和欧元债券发行成功获得流动性的努力。虽然承认可可价格波动带来的挑战和相关的对冲成本,但他强调公司现在专注于去杠杆化和缩短现金周期。
- 财务目标: 公司首席财务官表示,BARN 旨在到 2026 财年结束时将净债务/EBITDA 降低至 3.5 倍(H1 为 6.5 倍),这应有助于 Next Level 节约,CEO 重申了到 2025 年年底实现 70-80% 运营率节约的目标,但这些节约将在 12 个月后才能完全体现在损益表上。
- 竞争优势: CEO 强调 BARN 通过利用其规模、数字化转型和可持续性领导地位来加强其竞争优势。他认为,随着规模较小和中等规模的竞争对手在成本、监管要求(如森林砍伐跟踪)和供应链复杂性方面面临挑战,BARN 将在 CEO 的观点中占据市场份额。
- 价格透明度: CEO 承认 BARN 的定价模式可能不够透明,这是公司议程上的事项。
关键数据:
- 目标价:CHF 900.00
- 当前价格:CHF 826.50
- 评级:相等权重
- 行业观点:中性
- WACC:8.25%
- 终端增长率:2.4%
研究结论:
Barclays Capital 认为,尽管 Barry Callebaut 面临短期挑战,但其长期增长前景仍然乐观。公司在外包、竞争优势和财务状况方面表现出信心,并制定了实现财务目标的具体计划。然而,分析师也指出了潜在的风险,包括可可价格波动、食品安全问题、资产负债表压力和俄罗斯市场风险。