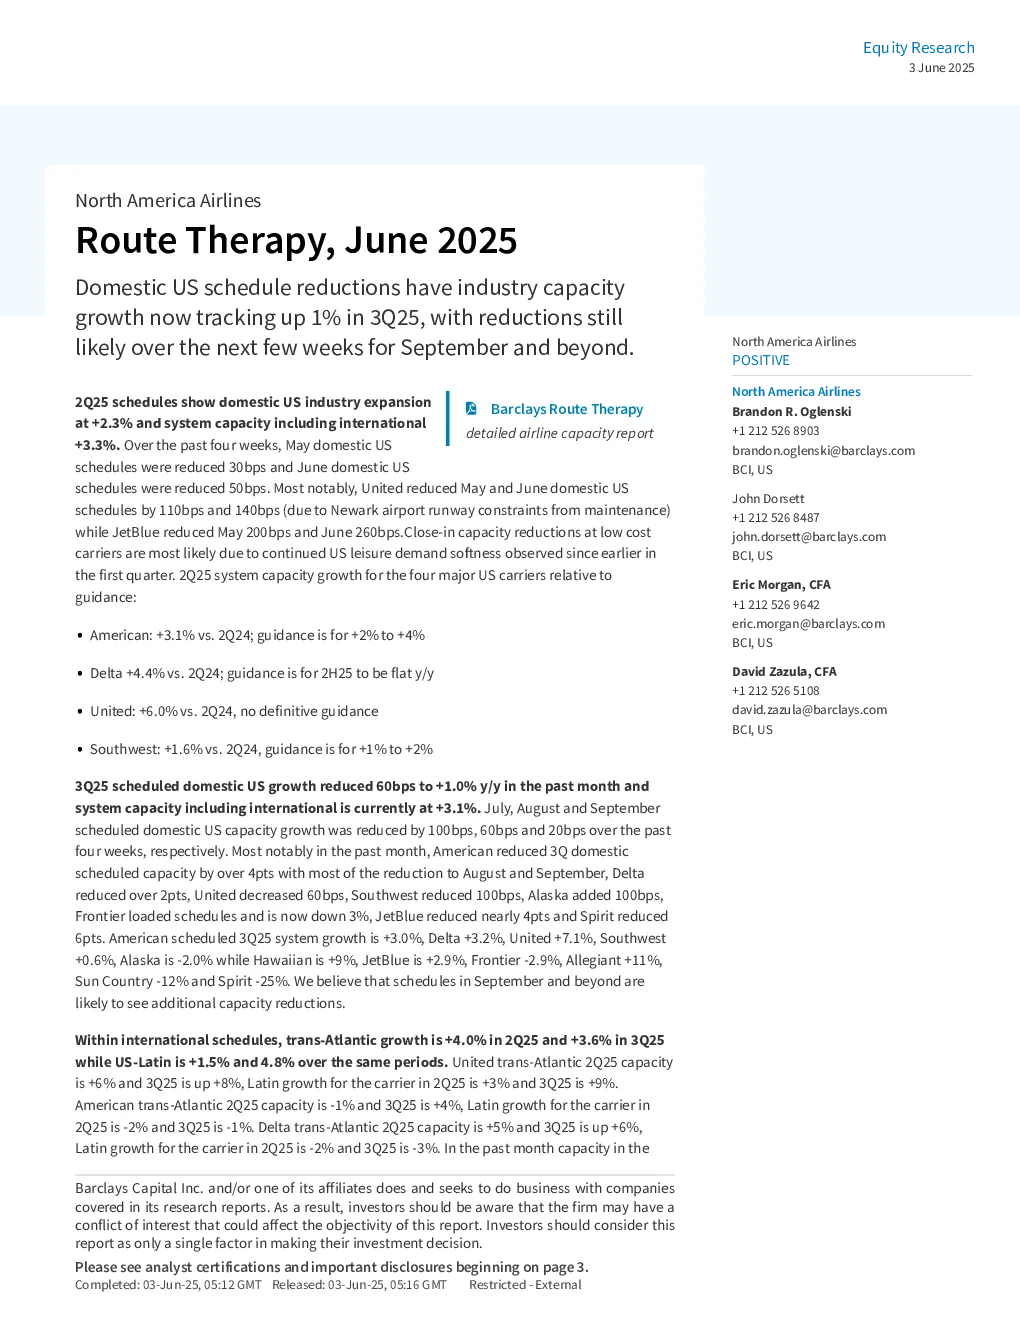
核心观点与数据
- 美国国内航线容量增长放缓:由于美国国内航班计划削减,行业容量增长率已从第二季度25%的+2.3%降至第三季度25%的+1%,预计未来几周将继续削减,九月及以后仍可能减少。
- 主要航空公司容量调整:联合航空因纽瓦克机场跑道维护问题削减了五月和六月国内航班计划110个基点和140个基点;JetBlue分别削减了五月和六月国内航班计划200个基点和260个基点;美国航空、达美航空、南航和 Alaska 航空也进行了不同程度的削减。
- 低成本航空公司容量削减原因:低成本航空公司的容量削减主要由于自第一季度初以来美国休闲需求疲软。
- 主要航空公司第三季度计划调整:美国航空削减了第三季度国内航班计划超过4%,主要集中在八月和九月;达美航空削减了超过2%;联合航空削减了60个基点;南航削减了100个基点;Alaska 航空增加了100个基点;Frontier 航空增加了航班计划但最终下调了3%;JetBlue削减了近4%;Spirit 航空削减了6%。
- 国际航线容量增长:跨大西洋航线第二季度25%增长率为+4.0%,第三季度25%增长率为+3.6%;美国-拉丁美洲航线同期增长率分别为+1.5%和+4.8%。
- 主要航空公司国际航线容量调整:联合航空跨大西洋航线第二季度25%容量增长率为+6%,第三季度25%容量增长率为+8%;美国航空跨大西洋航线第二季度25%容量增长率为-1%,第三季度25%容量增长率为+4%;达美航空跨大西洋航线第二季度25%容量增长率为+5%,第三季度25%容量增长率为+6%。
- 主要联盟航线容量增长:Oneworld 第三季度25%航线容量增长率为+2%,SkyTeam 为+6%,StarAlliance 为+4%。
研究结论
- 未来航线计划仍可能削减:九月及以后的航线计划可能继续减少。
- 航空公司容量调整持续:航空公司将继续根据市场需求和运营情况调整航线计划。
- 国际航线增长相对稳定:尽管部分航空公司进行了容量削减,但国际航线整体增长仍相对稳定。
关键数据
- 美国国内航线容量增长率:第二季度25%为+2.3%,第三季度25%为+1.0%。
- 主要航空公司第三季度系统容量增长率:美国航空为+3.0%,达美航空为+3.2%,联合航空为+7.1%,南航为+0.6%,Alaska 航空为-2.0%,夏威夷航空为+9%,JetBlue为+2.9%,Frontier 航空为-2.9%,Allegiant 航空为+11%,Sun Country 航空为-12%,Spirit 航空为-25%。
- 跨大西洋航线容量增长率:第二季度25%为+4.0%,第三季度25%为+3.6%。
- 美国-拉丁美洲航线容量增长率:第二季度25%为+1.5%,第三季度25%为+4.8%。