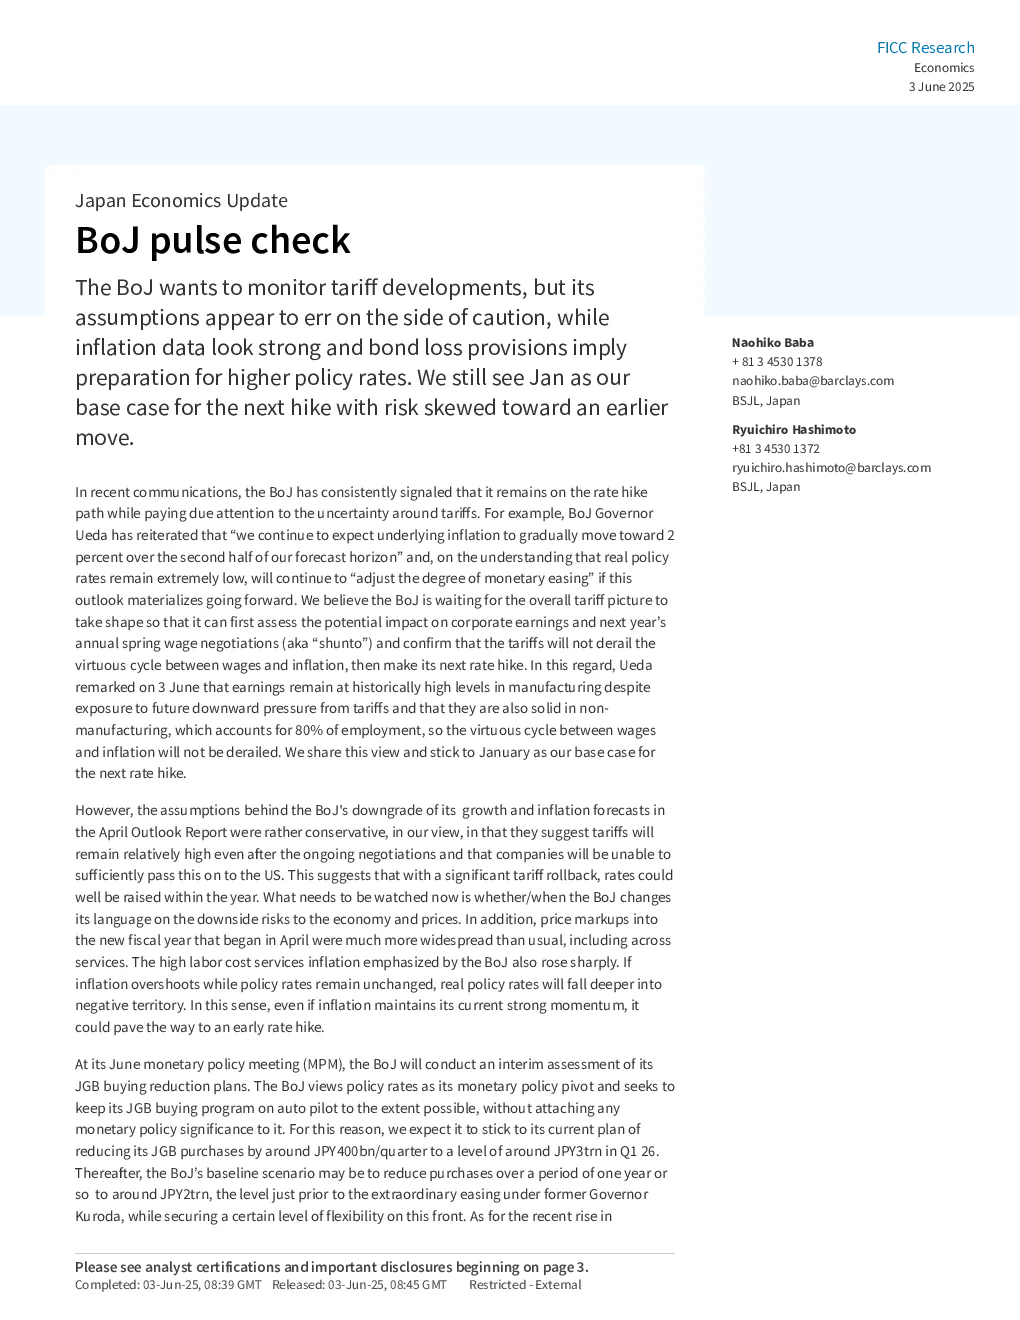
核心观点与关键数据
- 日本央行(BoJ)政策立场:BoJ 坚持加息路径,但关注关税不确定性。BoJ 行长乌塔卡强调,将继续调整货币宽松程度以应对通胀,并认为关税不会破坏工资-通胀良性循环。
- BoJ 经济预测:市场认为 BoJ 4 月展望报告中对增长和通胀的预测过于保守,假设关税在谈判后仍将保持较高水平,且企业无法充分将成本转嫁给美国消费者。
- 通胀数据:4 月起的价格涨幅比以往更广泛,包括服务业,服务业通胀也大幅上升。若通胀超预期而政策利率不变,实际政策利率将进一步跌入负区间。
- BoJ 资产负债表:BoJ 2024 财年财务报表显示,已为债券交易潜在损失计提了全部资金(创纪录),以应对未来加息带来的超额准备金利息收入下降。
研究结论
- 下次加息时间:市场仍认为 1 月是下次加息的基准情景,但存在提前加息的风险。
- BoJ 债券购买计划:预计 BoJ 将继续逐步减少 JGB 购买量,计划在 2026 年第一季度将购买量减少至约 3 万亿日元,之后可能再减少至约 2 万亿日元。
- 长期利率:BoJ 可能认为长期利率问题与供需有关,应主要通过减少发行量来解决,而非 JGB 购买。
- BoJ 准备金:BoJ 的准备金储备可缓冲正常化过程中的负利差,未来加息时,这些储备可用于弥补因超额准备金利息收入超过 JGB 持有收益而产生的损失。
BoJ 未来行动
- 关税影响:BoJ 将等待关税形势明朗,评估其对企业盈利和明年春季工资谈判(“春斗”)的影响,确认关税不会破坏工资-通胀良性循环。
- 短期利率:BoJ 可能认为短期和中期利率对经济影响更大,并可能通过减少发行量而非 JGB 购买来解决长期利率问题。
- 政策利率调整:若通胀超预期,BoJ 可能提前加息。