核心观点
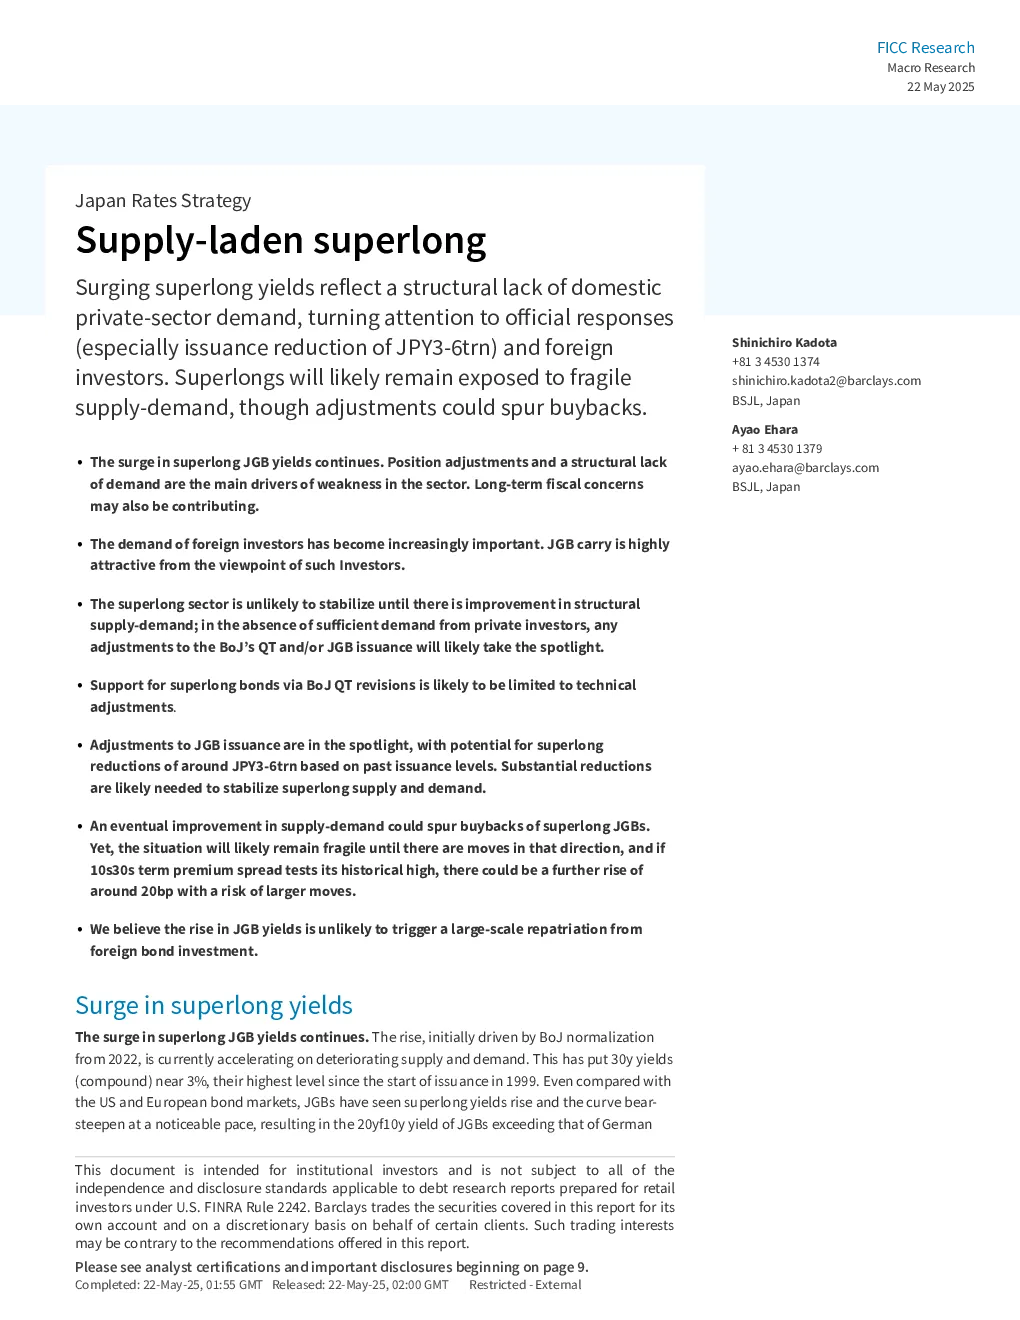
- 超长期日本国债收益率持续上升:受国内私营部门需求结构性缺乏等因素影响,超长期日本国债收益率持续上升,30年期收益率已接近1999年以来的最高水平。
- 供需失衡是主要驱动因素:市场波动加剧导致投资者调整头寸,同时保险公司因监管要求已基本完成超长期国债投资,导致超长期国债供需失衡。
- 外国投资者需求增加:由于日元债券的收益率优势,外国投资者在超长期日本国债市场中的参与度显著提高,成为重要的需求来源。
- 央行量化紧缩和发行规模调整是关键:由于私营部门需求不足,央行量化紧缩和日本国债发行规模的调整将成为稳定超长期国债供需的关键。
- 潜在的买盘压力:如果供需状况得到改善,超长期日本国债可能会面临买盘压力,但短期内收益率仍可能继续上升。
- 大规模资本外流可能性不大:日元债券收益率上升不太可能引发大规模的资本外流,因为外汇套期保值成本下降将提高外汇债券的相对吸引力。
关键数据
- 30年期日本国债收益率接近1999年以来的最高水平(3%)。
- 20年期日本国债拍卖结果显示,最低接受价为98.15,远低于市场预期,且尾盘幅度为1.14日元,为1987年以来的最长水平。
- 保险公司超长期日本国债净购买量在2024财年已降至零。
- 外国投资者在超长期日本国债市场中的交易份额已达到20-30%。
研究结论
- 超长期日本国债市场短期内仍将保持脆弱的供需结构,收益率可能继续上升。
- 央行量化紧缩和日本国债发行规模的调整将是稳定市场的重要手段。
- 如果供需状况得到改善,超长期日本国债可能会面临买盘压力,但短期内收益率仍可能继续上升。
- 日元债券收益率上升不太可能引发大规模的资本外流。