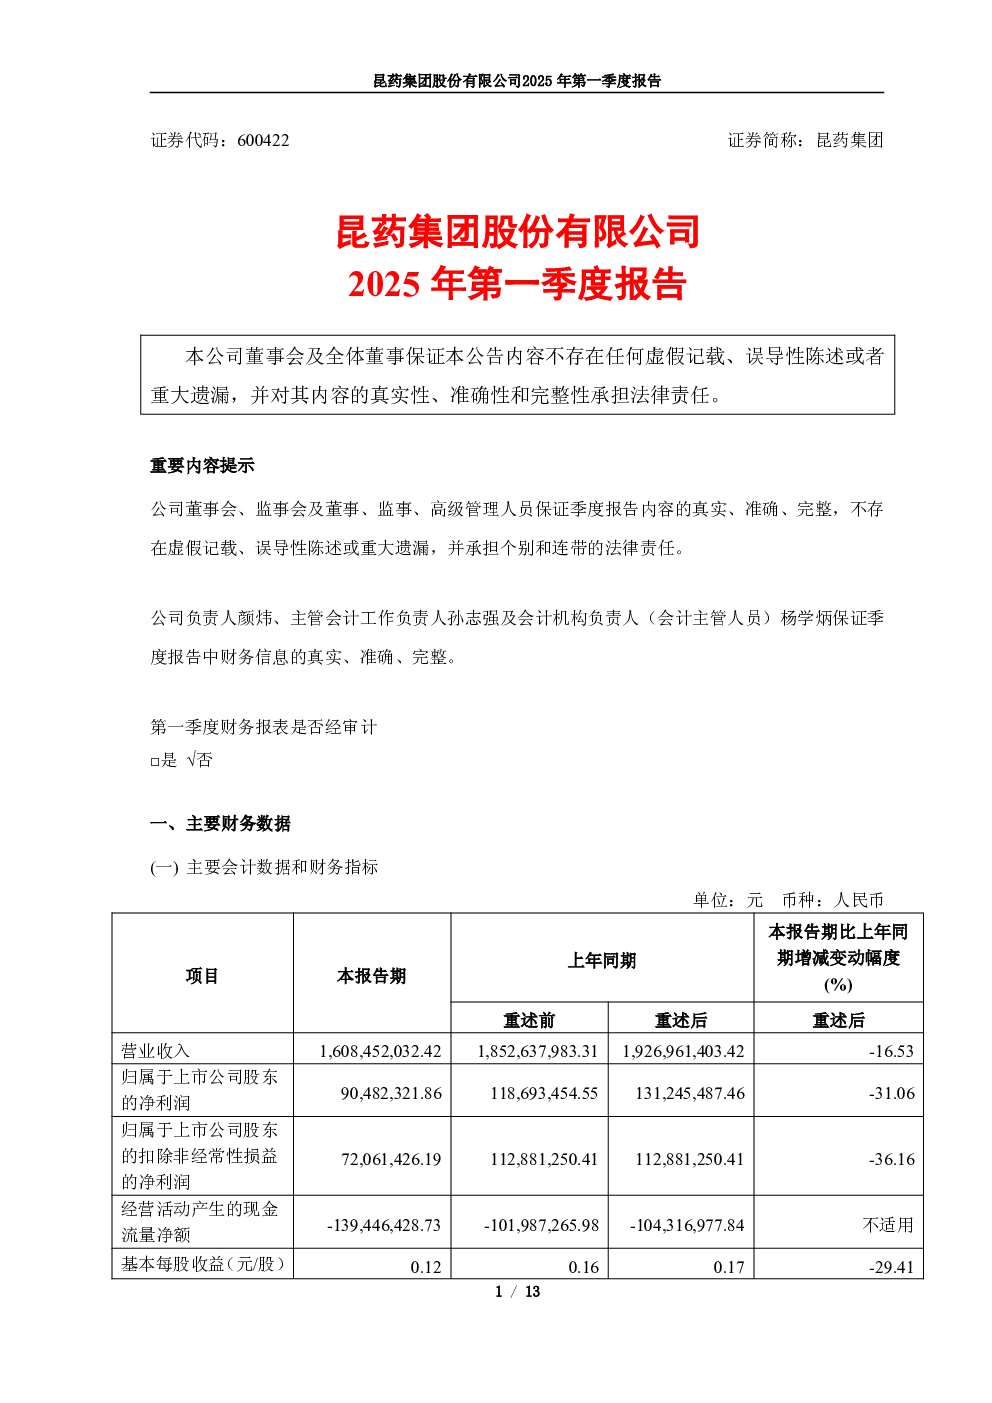
昆药集团股份有限公司2025年第一季度报告显示,公司持续推进乐成改革,模式再造与渠道变革进入深水区,销售端面临阶段性承压。主要财务数据如下:
- 营业收入:1,608,452,032.42元,同比下降16.53%。
- 归属于上市公司股东的净利润:90,482,321.86元,同比下降31.06%。
- 归属于上市公司股东的扣除非经常性损益的净利润:72,061,426.19元,同比下降36.16%。
- 经营活动产生的现金流量净额:-139,446,428.73元。
报告期内,公司推进乐成改革,模式再造与渠道变革向深水区突破,渠道动能转换期,销售端面临阶段性承压,叠加全国中成药集采扩围续约尚未执行、零售药店终端整合等多重因素影响,导致业绩下滑。公司将继续推进渠道体系重构与品牌价值建设,提升渠道协同效率、终端覆盖率及品牌心智渗透率,形成驱动公司销售增长的新复合引擎。同时,公司将紧抓中成药集采新标落地执行的机遇,推进终端开发覆盖,利用多剂型协同及品牌优势有效管控市场环境中的不确定性变量,对标全年目标及当前差距,全力攻坚、筑牢全年发展根基。
公司在战略方面,锚定银发机遇,改革攻坚培育转型动能,推进乐成书苑建设,产供销项目一体化一期全面落成,推动供应链的数智化转型。品牌焕新方面,围绕“昆中药1381”品牌发展战略,持续聚焦昆中药参苓健脾胃颗粒、舒肝颗粒等战略大单品,强化“精品国药领先者”的品牌定位。渠道建设方面,以“四力建设”为驱动,提升零售渠道覆盖。慢病管理领域,丰富“777”品牌内涵和产品布局,提升“777”品牌核心价值。学术建设方面,与华润圣火参研项目荣获2024年度中国中西医结合学会科学技术奖一等奖。
研发创新方面,天麻素注射液获得临床试验批准,治疗非酒精性脂肪肝的1类创新药KPC000154项目已启动I期临床试验,自主研发的适用于缺血性脑卒中的1类药KYAZ01-2011-020临床II期继续推进,仿制药项目取得积极进展。