登录
注册
个人信息
我的订单
我的报告豆
我的优惠券
我的笔记
我的阅读
我的收藏
我的下载
我的上传
我的订阅
在线客服
退出登录
回到首页
AI
搜索
发现报告
发现数据
发现专题
专题报告
专题百科
研选报告
定制报告
VIP
权益
付费社群
发现一下
行业研究
公司研究
宏观策略
财报
招股书
会议纪要
Token
低空经济
十五五
AIGC
大模型
当前位置:首页
/
公司研究
/
报告详情
医疗基因护航消费品业务,安全健康属性突出抢占心智
2025-03-21
国金证券
Daisy.Aldrich
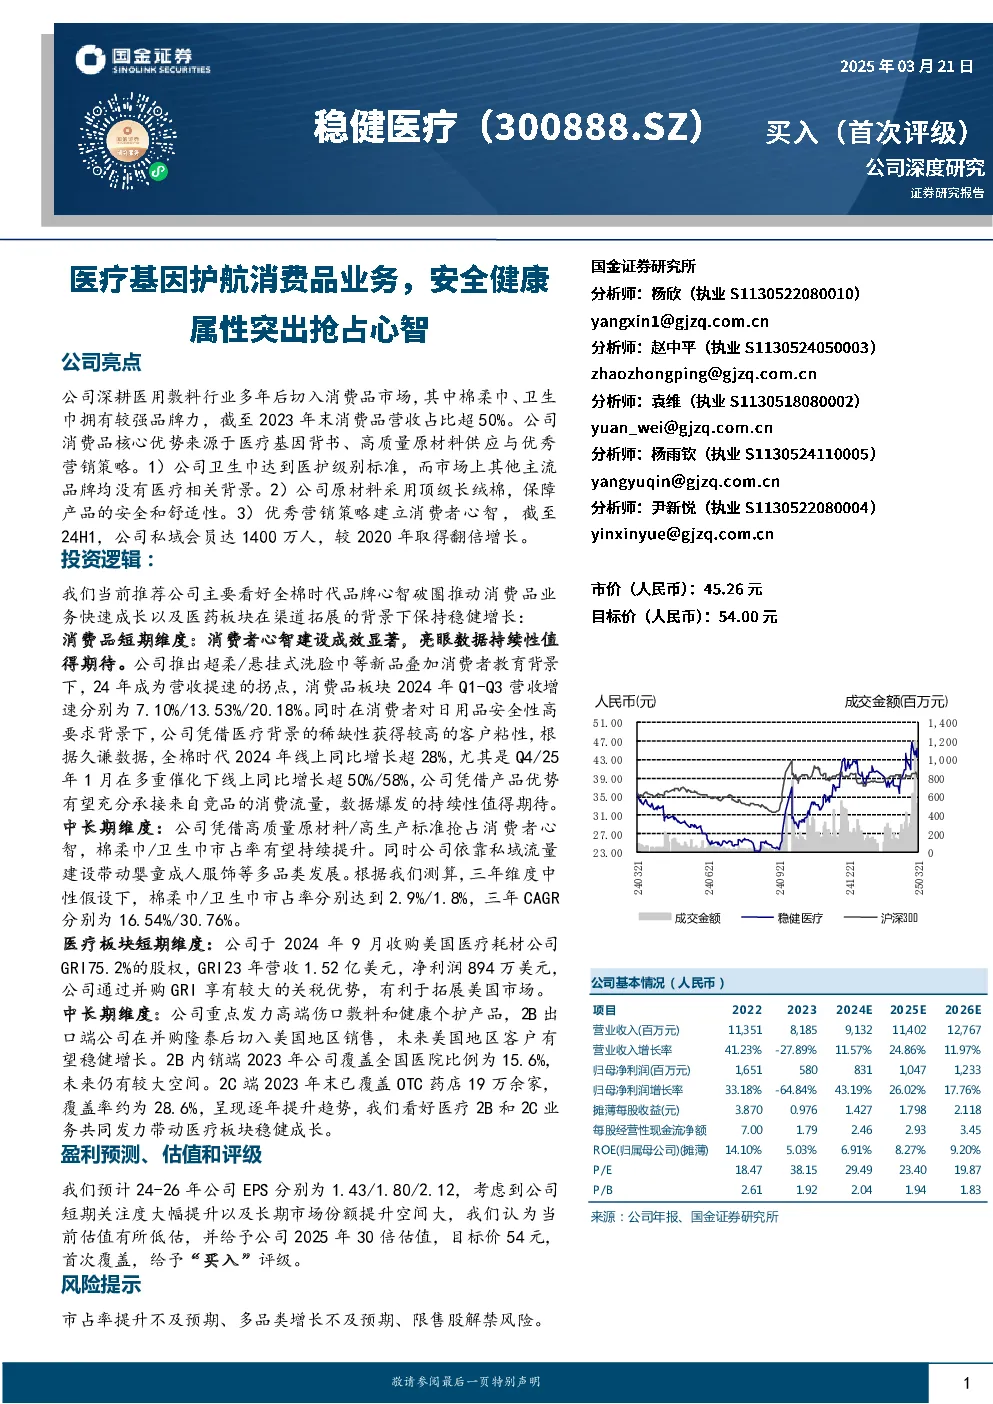
稳健医疗公司亮点:
深耕医用敷料行业多年后切入消费品市场,棉柔巾、卫生巾品牌力强,2023年末消费品营收占比超50%。
消费品核心优势:医疗基因背书、高质量原材料供应、优秀营销策略。
卫生巾达到医护级别标准,原材料采用顶级长绒棉,保障产品安全和舒适性。
私域会员达1400万人,较2020年翻倍增长。
投资逻辑:
看好全棉时代品牌心智破圈推动消费品业务快速成长。
医药板块在渠道拓展背景下保持稳健增长。
消费品业务:
2024年Q1-Q3营收增速分别为7.10%/13.53%/20.18%。
线上同比增长超28%,Q4/25年1月线上同比增长超50%/58%。
中长期维度:
棉柔巾/卫生巾市占率有望持续提升,三年CAGR分别为16.54%/30.76%。
医疗板块:
2024年9月收购美国医疗耗材公司GRI75.2%股权,享有关税优势,有利于拓展美国市场。
重点发力高端伤口敷料和健康个护产品,美国地区客户有望稳健增长。
2023年末覆盖全国医院比例为15.6%,覆盖OTC药店19万余家,覆盖率约28.6%。
盈利预测、估值和评级:
预计24-26年EPS分别为1.43/1.80/2.12。
给予公司2025年30倍估值,目标价54元,首次覆盖,给予“买入”评级。
风险提示:
市占率提升不及预期、多品类增长不及预期、限售股解禁风险。
你可能感兴趣
医疗业务回归常态,健康消费品有望持续增长
机械设备
国金证券
2021-10-26
钱地人三优势护航主业,非房业务延续优质基因
房地产
东兴证券
2020-04-03
医疗健康行业:2021年中国基因编辑技术开发现状及应用前景探析
医药生物
头豹研究院
2021-03-31
医疗行业:莫尼塔医疗健康闭门会第三场,基因测序与大数据
医药生物
莫尼塔
2016-03-14
新基因集团股份有限公司(NEO)参加摩根士丹利第24届全球医疗健康年会演讲纪要
未知机构
2026-09-16
医疗健康领域用户画像专题研究报告2016:中国医疗健康领域移动用户属性及行为偏好解析
医药生物
易观分析
2016-06-15
PureHealth 2026年第二季度:医疗健康利润率表现突出的季度
医药生物
美银证券
2026-08-03
医疗健康大模型伦理与安全白皮书
上海交通大学&复旦大学&蚂蚁集团
2025-07-18
中国信通院:2019健康医疗行业移动App安全观测报告
医药生物
中国信通院
2019-11-21
牲畜健康与安全远程医疗
农林牧渔
印度国家转型委员会
2023-07-01