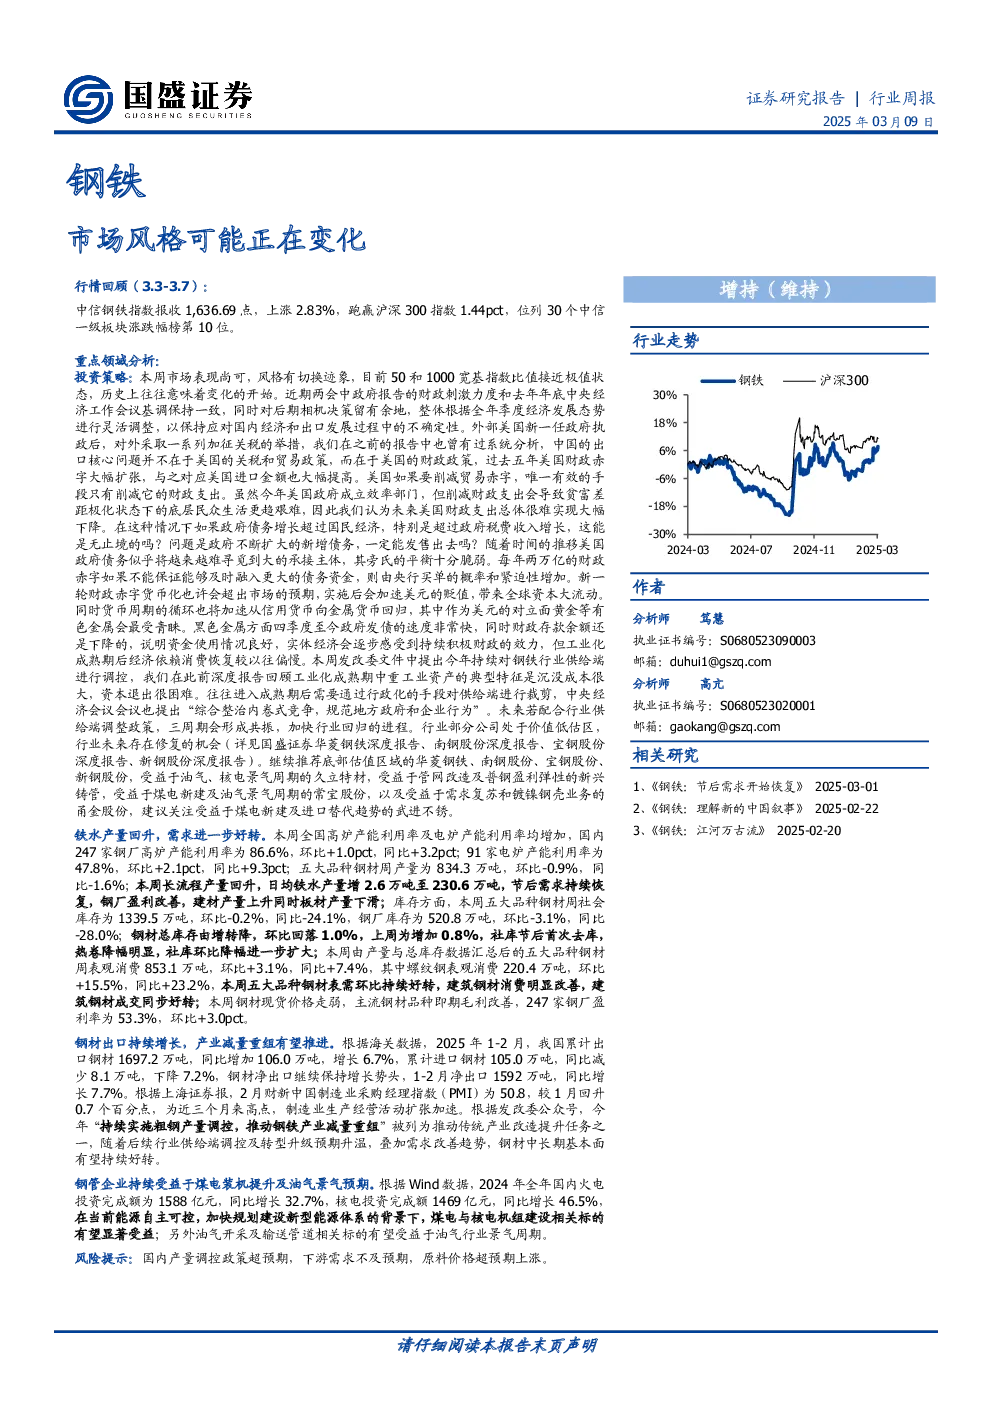
核心观点
- 供给端:长流程产量回升,日均铁水产量增加至230.6万吨,国内钢厂高炉产能利用率提升至86.6%,环比和同比均有所增长;电炉产能利用率提升至47.8%,环比和同比增幅显著;五大品种钢材周产量环比下降0.9%,同比减少1.6%。
- 库存端:钢材总库存由增转降,环比回落1.0%,社会库存和钢厂库存均出现下降,热卷库存降幅明显。
- 需求端:表观消费进一步好转,五大品种钢材周表观消费环比增长3.1%,同比增长7.4%,建筑钢材消费明显改善。
- 原料端:铁矿价格走弱,普氏62%品位进口矿价格指数周环比下降2.5%;焦炭价格变动不大,独立焦企产能利用率下降,焦炭钢厂可用天数与上周持平。
- 价格与利润:钢材现货价格走弱,但即期毛利改善,247家钢厂盈利率为53.3%,环比增长3.0%。
关键数据
- 产量:日均铁水产量230.6万吨,环比增长1.1%,同比增长3.5%;五大品种钢材周产量834.3万吨,环比下降0.9%,同比下降1.6%。
- 库存:五大品种钢材周社会库存1339.5万吨,环比下降0.2%,同比下降24.1%;钢厂库存520.8万吨,环比下降3.1%,同比下降28.0%。
- 表观消费:五大品种钢材周表观消费853.1万吨,环比增长3.1%,同比增长7.4%;螺纹钢周表观消费220.4万吨,环比增长15.5%,同比增长23.2%。
- 原料价格:普氏62%品位进口矿价格指数101.3美元/吨,周环比下降2.5%;废钢(张家港,6-8mm不含税)价格为2040元/吨,周环比下降1.4%。
- 钢材价格:Myspic综合钢价指数126.2,周环比下降0.7%;北京地区螺纹钢(HRB400,20mm)现货价格3270元/吨,周环比下降0.9%。
研究结论
- 行业基本面:钢材中长期基本面有望持续好转,供给端调控及转型升级预期升温,叠加需求改善趋势。
- 投资策略:推荐底部估值区域的华菱钢铁、南钢股份、宝钢股份、新钢股份,受益于油气、核电景气周期的久立特材,受益于管网改造及普钢盈利弹性的新兴铸管,受益于煤电新建及油气景气周期的常宝股份,以及受益于需求复苏和镀镍钢壳业务的甬金股份,建议关注受益于煤电新建及进口替代趋势的武进不锈。
- 风险提示:国内产量调控政策超预期,下游需求不及预期,原料价格超预期上涨。