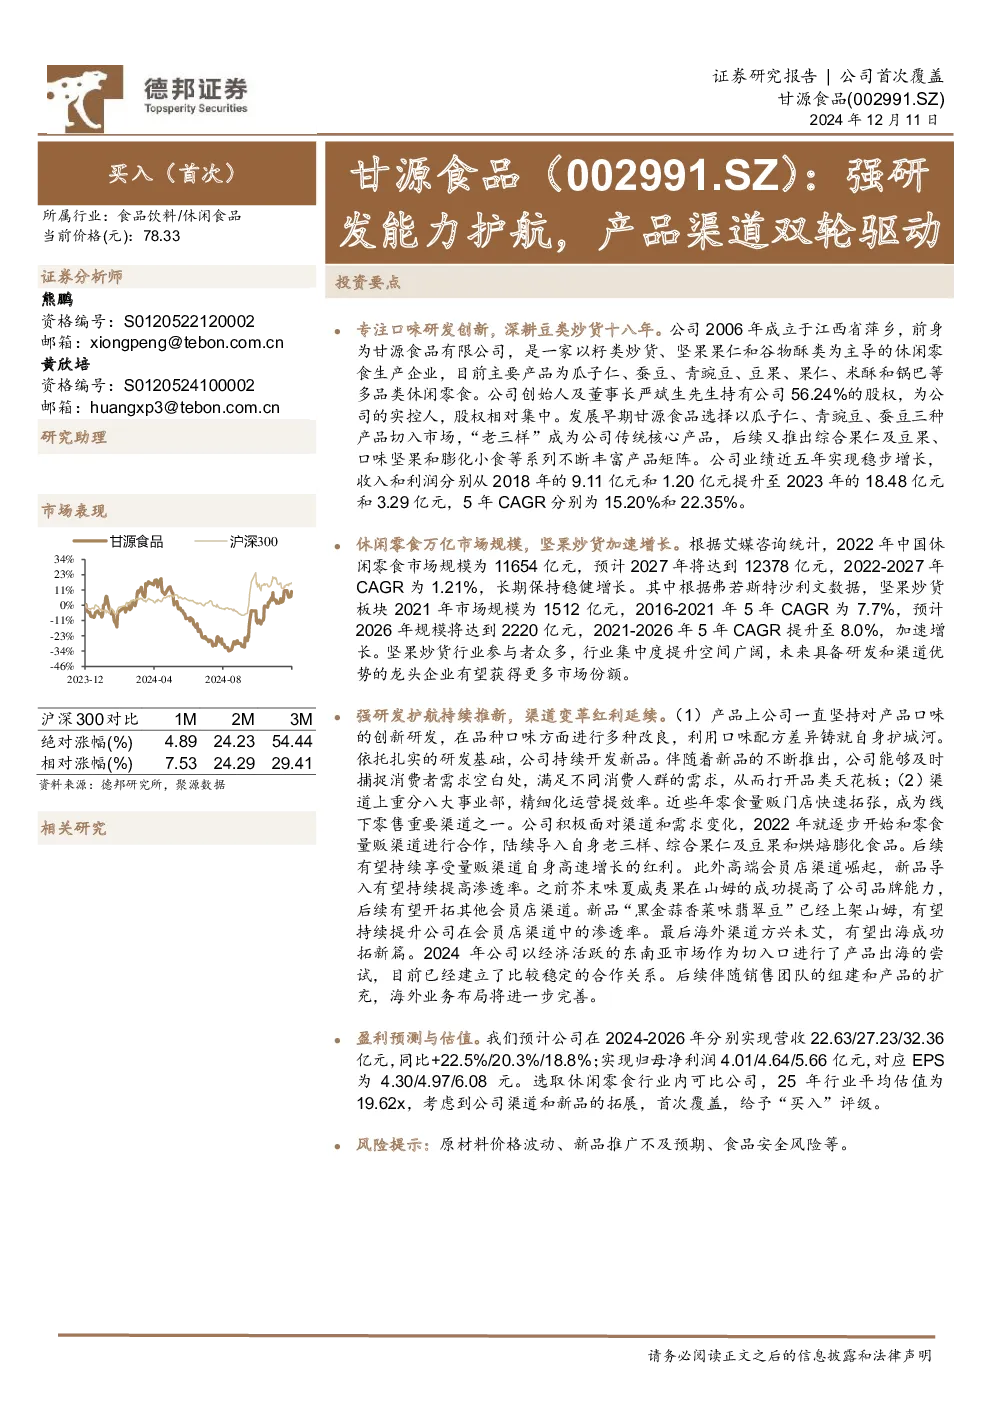
公司介绍与业务概况
- 公司背景:甘源食品成立于2006年,专注籽类炒货、坚果果仁和谷物酥类休闲零食生产,核心产品包括瓜子仁、蚕豆、青豌豆等“老三样”,以及综合果仁及豆果、口味坚果、膨化小食等。
- 股权结构:创始人严斌生持有56.24%股权,为实控人,股权激励计划已实施,绑定管理层利益。
- 产品结构:“老三样”仍是基本盘,占比超半数;综合果仁及豆果增长迅速,2023年占比达27.29%,成为第一大品类(2018-2023年CAGR 29.72%);其他品类稳步提升。
- 区域分布:华东地区收入最高(2023年占比24.5%),华中和西南合计占比近半。
- 渠道结构:经销为绝对核心渠道(2019-2023年占比超80%),电商渠道稳定(11.7%-13.7%)。
财务表现
- 业绩增长:近五年收入和利润稳步增长(2018-2023年CAGR分别为15.20%和22.35%),2023年加速增长(收入+27.36%,利润+107.87%)。
- 利润率:毛利率和净利率逐步修复(2023年分别为36.24%和17.81%),期间费用率持续下降(2023年15.71%,主要因销售费用率降低)。
行业分析
- 市场规模:休闲零食市场预计2027年达12378亿元(2022-2027年CAGR 1.21%),坚果炒货行业2026年规模预计2220亿元(2021-2026年CAGR 8.0%)。
- 竞争格局:行业参与者众多,CR5约17%(洽洽食品占比最高),集中度提升空间大。
- 未来趋势:研发和渠道优势的龙头企业将占据更多市场份额。
未来发展与策略
- 产品创新:持续研发投入(140项专利),推出芥末味夏威夷果等新品,满足多样化需求。
- 渠道拓展:
- 量贩渠道:2022年起合作,导入多品类产品,受益于量贩渠道高速增长和下沉市场渗透。
- 会员店渠道:山姆渠道成功提升品牌力,新品“黑金蒜香菜味翡翠豆”已上架,未来有望成为核心渠道。
- 海外市场:2024年切入东南亚,建立稳定合作,豆类产品接受度高,后续将组建团队并扩充产品。
盈利预测与投资建议
- 预测:2024-2026年营收预计22.63/27.23/32.36亿元(CAGR 22.5%/20.3%/18.8%),净利润预计4.01/4.64/5.66亿元(EPS 4.30/4.97/6.08元)。
- 业务拆解:
- 综合果仁及豆果:2024-2026年CAGR 44.5%/36.5%/33.0%。
- 老三样:2024-2026年CAGR 12.5%/11.5%/10.0%(青豌豆)、10.5%/9.5%/8.0%(瓜子仁、蚕豆)。
- 其他品类:2024-2026年CAGR 20.0%/18.0%/14.5%。
- 估值与评级:预计2025年行业平均估值19.62倍,考虑公司渠道和新品拓展,首次覆盖给予“买入”评级。
风险提示
- 原材料价格波动(棕榈油、夏威夷果等)。
- 新品推广不及预期。
- 食品安全风险。