一周复盘及观点
1.1 本周走势复盘:国债期货震荡上涨
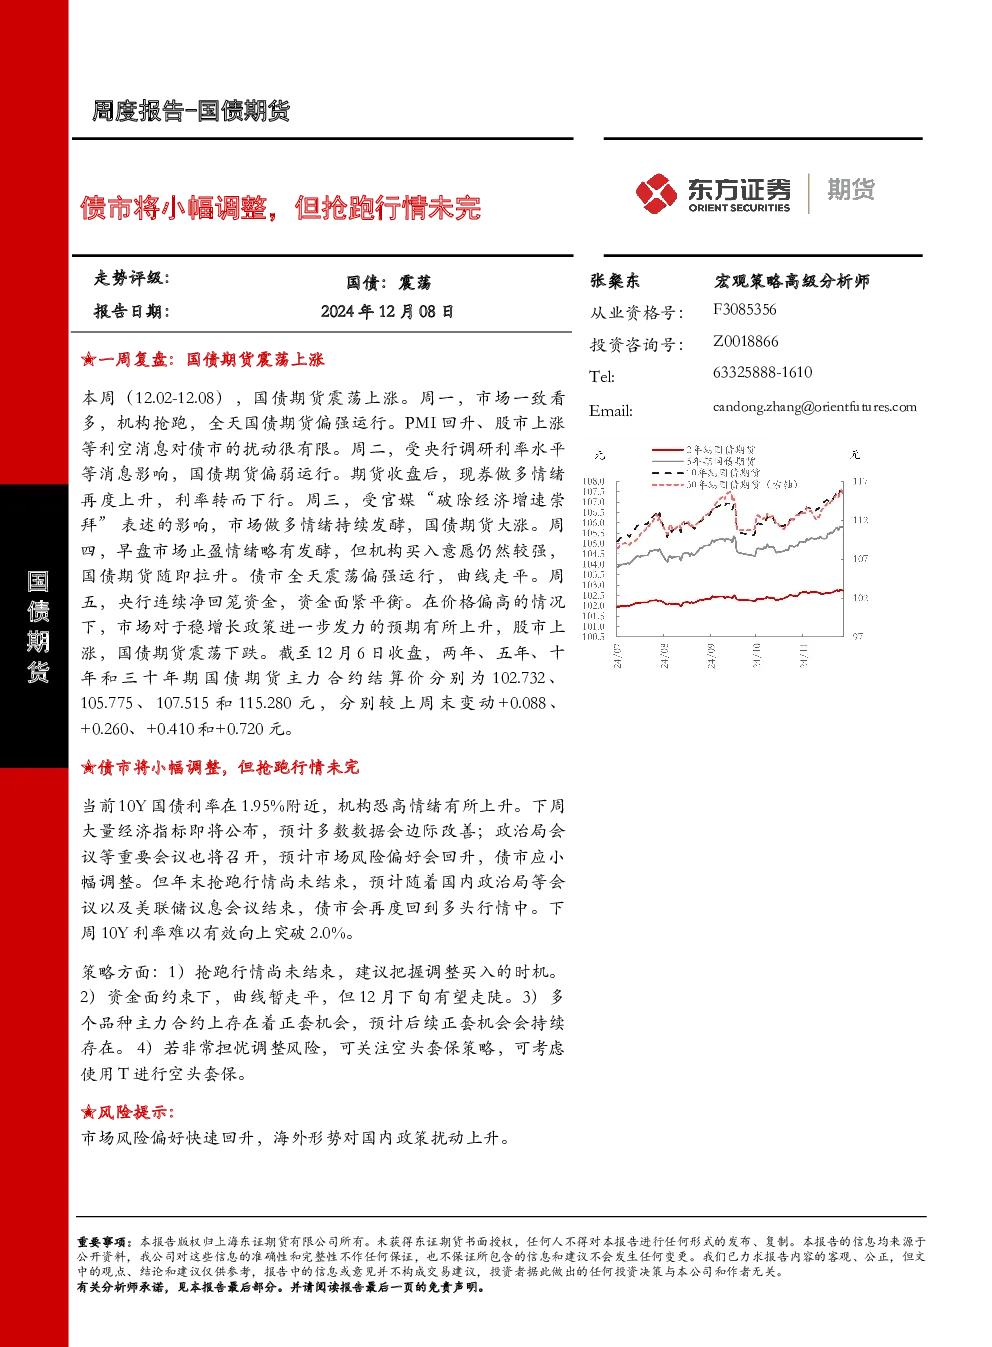
本周国债期货震荡上涨。周一市场看多情绪浓厚,机构抢跑推动期货上涨;周二受央行调研利率水平等消息影响,期货偏弱,但收盘后现券做多情绪回升,利率下行;周三官媒“破除经济增速崇拜”表述推动市场做多情绪持续发酵,期货大涨;周四市场止盈情绪略有上升,但机构买入意愿仍强,期货再度拉升,全天震荡偏强,曲线走平;周五央行连续净回笼资金,资金面紧平衡,市场对稳增长政策预期上升,股市上涨,期货震荡下跌。截至12月6日,各期限国债期货主力合约结算价较上周末分别变动+0.088、+0.260、+0.410和+0.720元。
1.2 下周观点:债市将小幅调整,但抢跑行情未完
预计下周债市将小幅调整,但抢跑行情尚未结束。原因如下:
- 经济指标与政策预期:下周大量经济指标公布,预计边际改善;政治局会议等召开,市场风险偏好回升,债市略偏弱。
- 资金面:资金面均衡略偏紧,曲线暂走平,但12月下旬有望走陡。
- 抢跑行情延续:经济修复可持续性尚需观察,机构买入动力仍在;重要会议不公布具体政策规模,市场期待货币政策配合;12月月中债市通常震荡或小幅调整,待重要会议后或现“牛陡”走势。
策略建议:
- 单边策略:把握调整买入时机。
- 曲线策略:资金面约束下曲线暂走平,12月下旬有望走陡。
- 期现策略:多个品种主力合约存在正套机会,预计后续持续存在。
- 套保策略:担忧调整风险可关注空头套保,使用T进行套保。
利率债周度观察
2.1 一级市场
本周共发行利率债66只,总发行量和净融资额分别为7336.72亿元和6541.15亿元,较上周分别减少4148.91亿元和4533.88亿元;地方政府债52只,总发行量和净融资额分别为5486.72亿元和5391.15亿元,较上周分别减少3925.81亿元和3930.78亿元;同业存单574只,总发行量和净融资额分别为6065.50亿元和3546.90亿元,较上周分别变化-54.40亿元和+1640.10亿元。
2.2 二级市场
国债收益率多数下行。截至12月6日,2年、5年、10年和30年期国债到期收益率分别为1.32%、1.61%、1.95%和2.16%,较上周末分别变动-6.5bp、-5.89bp、-7.43bp和-5.50bp;10Y-1Y利差收窄4.66bp至60.74bp,10Y-5Y利差收窄1.54bp至34.01bp,30Y-10Y利差走阔1.93bp至20.65bp;1年、5年和10年期国开债到期收益率分别为1.55%、1.72%和2.03%,较上周末分别变动-5.75bp、-6.08bp和-7.96bp。
国债期货
3.1 价格及成交、持仓
截至12月6日,各期限国债期货主力合约结算价较上周末分别变动+0.088、+0.260、+0.410和+0.720元;2年、5年、10年和30年期国债期货本周日均成交量分别较上周变化-6007手、-30101手、-31417手和-11128手;日均持仓量分别变化-4360手、-8055手、-13888手和-1682手。
3.2 基差、IRR
预计下周市场或震荡调整,各品种主力合约CTD基差有望小幅上行,后续随市场回归多头走势,基差将再度收敛。近期各品种主力合约不时出现正套机会,显示期货投资者看多后市态度坚决,预计后续正套机会仍会存在。
3.3 跨期、跨品种价差
截至12月6日,2年、5年、10年和30年期国债期货2412-2503合约跨期价差分别较上周末变动-0.130元、-0.080元、+0.090元和+0.230元。
资金面周度观察
本周央行净回笼11321亿元,结束此前连续三周净投放;资金利率R007、DR007、SHIBOR隔夜和SHIBOR1周分别较上周末收盘变动+5.08bp、+2.04bp、+15.90bp和+5.50bp;银行间质押式回购日均成交量为8.16万亿元,较上周多8858亿元,隔夜占比89.02%,高于前一周水平。
海外周度观察
美元指数高位震荡,10Y美债收益率小幅下行。截至12月6日,美元指数较上周末收盘涨0.18%至105.9702,10Y美债收益率报4.15%,较上周末下行3bp;中美10Y国债利差倒挂219.9bp。11月美国新增非农数据超预期,劳动力市场降温,预计12月美联储降息25bp,但后续通胀回升隐忧,表态或偏鹰。
通胀高频数据周度观察
本周工业品价格齐跌,南华工业品指数、金属和能化指数分别较上周末变动-30.91点、-12.19点和-26.15点;农产品价格涨跌互现,猪肉、28种重点蔬菜和7种重点水果价格分别较上周末变动-0.37元/公斤、+0.03元/公斤和+0.12元/公斤。
投资建议
建议把握调整买入的时机。
风险提示
市场风险偏好快速回升,海外形势对国内政策扰动上升。