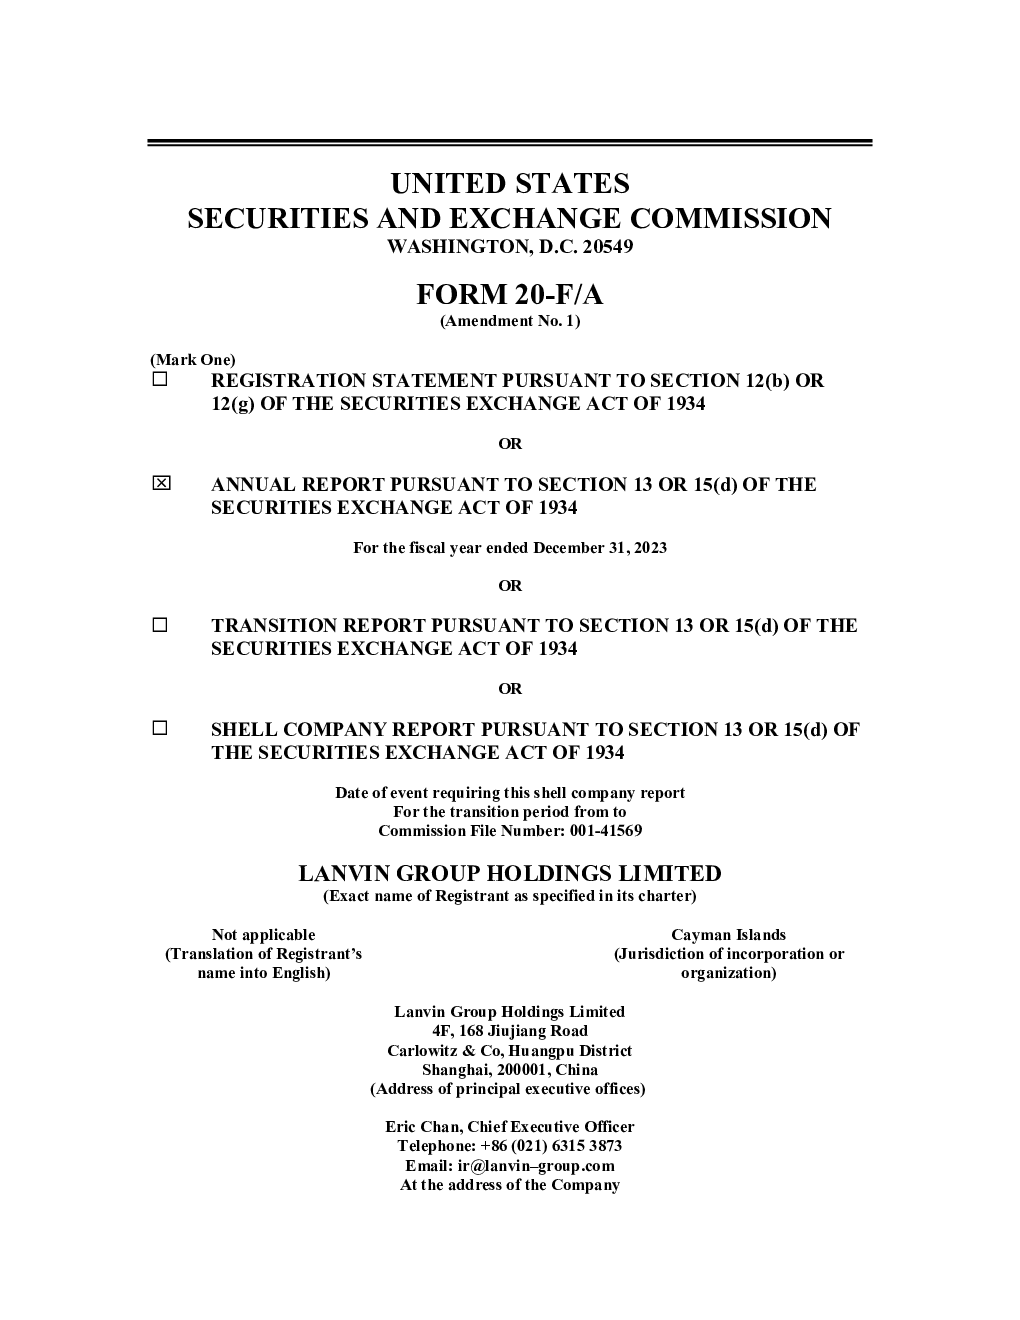
兰文集团控股有限公司(以下简称“本公司”)于2024年4月30日向美国证券交易委员会提交了截至2023年12月31日财政年度的年度报告(原20-F),现提交修订1(修订),目的是在原20-F中提交的附件12.1和附件12.2中纳入财务报告内部控制的相关语言。本次修订未反映原20-F提交日期之后发生的任何事件,也未修改或更新其他披露内容,应与原20-F一并阅读。修订仅包括在附上的封面页、解释性说明、签名页以及作为修订认证文件附件提交的各认证文件中的第1段、第2段、第4段和第5段。由于本次修订中未包含财务报表,各认证文件中对应的第3段已被省略。
根据上文所述,根据该法第12 (B) 条注册或将注册的证券信息如下:
- 已发行数量:截至年度报告涵盖期间的交易日结束时,145,021,452股普通股和31,979,969份认股权证。
- 注册人是否为众所周知经验丰富的发行人:未指明。
- 是否不需要提交根据1934年《证券交易法》第13或15 (D) 条提交的报告:未指明。
- 是否在过去12个月(或根据要求必须提交此类报告的较短期间内)根据1934年证券交易所法案第13节或第15(d)节的要求提交了所有报告,并且一直受到此类报告要求的约束:√ 过去 90 天。
- 是否已提交根据《证券法S-TR规则405》要求在最近12个月内提交每份互数据文件:是。
- 是否为大型加速报告人、加速报告人、非加速报告人或新兴成长公司:Accelerated filer。
- 是否为根据美国公认会计原则(U.S. GAAP)编制财务报表的新兴成长公司,并且未选择使用合规的扩展过渡期:未指明。
- 根据《萨班斯-奥克斯利法案》第404(b)条,是否由准备或发布该报告的注册公众会计 firm进行了管理对其财务报告内部控制有效性评估的声明和审查:√ 审计报告。
- 如果根据《证券交易法》第12(b)条进行证券注册,是否提交的注册人财务报表反映了对之前错误的更正:□。
- 是否需要对任何注册公司的高管在报告期内基于激励的补偿进行恢复分析:未指明。
- 注册人在准备此次提交的财务报表所采用的会计基础:其他,选择遵循的项目为国际会计准则理事会(项目18)。
- 是否为空壳公司:未指明。
注册人现声明,其符合通过Form 20-F提交的要求,并已适当授权指定代表签署本年度报告的修正案。日期为2024年9月3日。