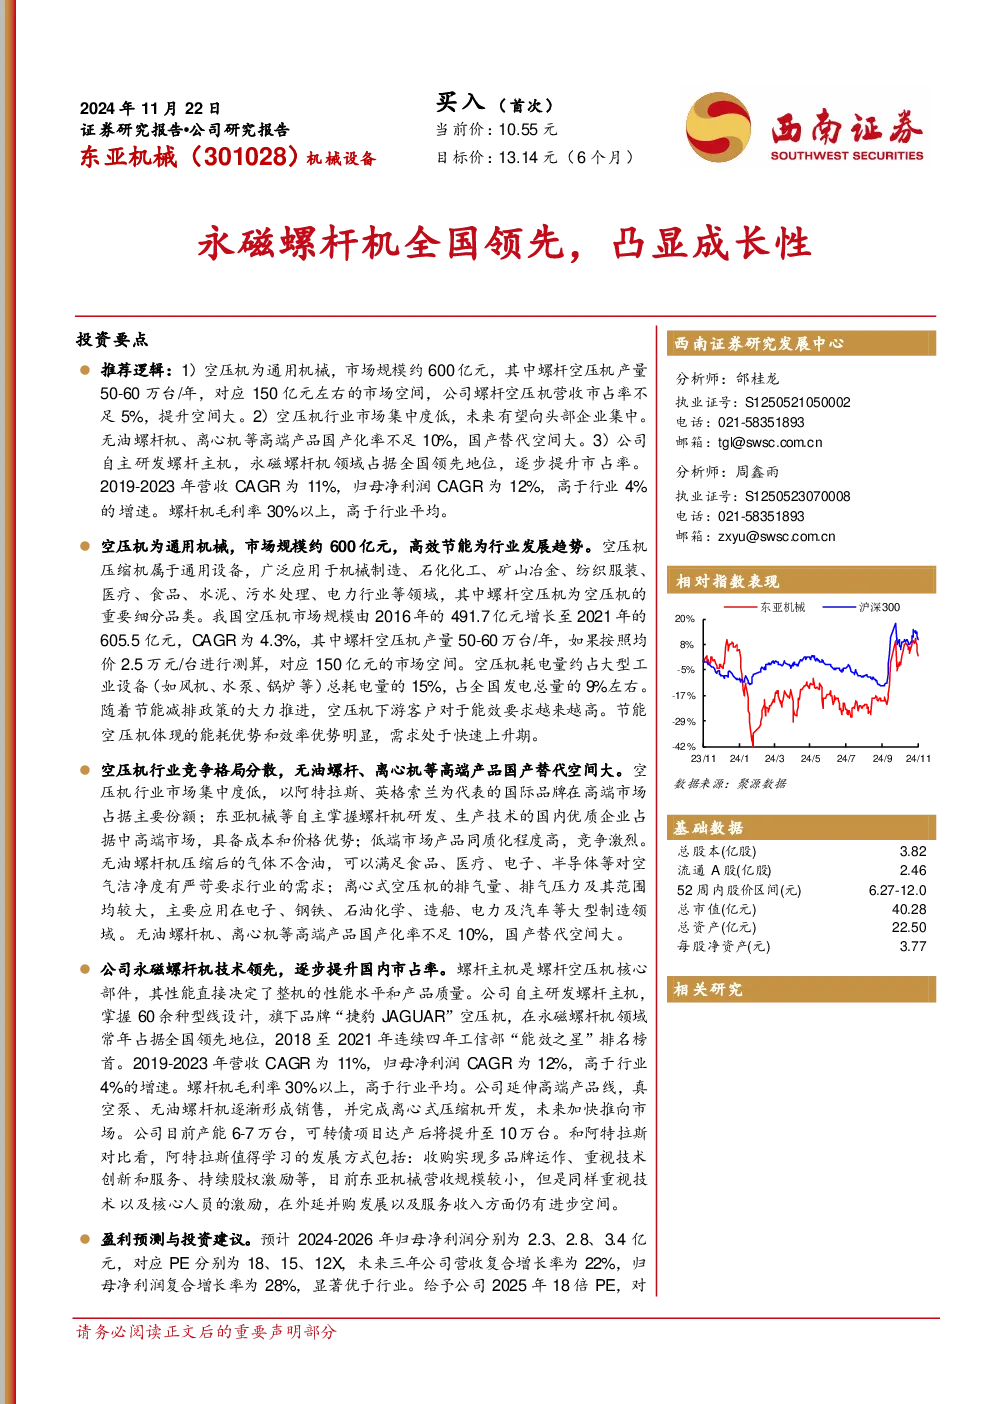
西南证券分析师周鑫雨发布研报,看好东亚机械永磁螺杆机业务发展。
空压机行业方面,市场规模约600亿元,高效节能为行业发展趋势。螺杆空压机产量50-60万台/年,对应150亿元的市场空间。空压机行业竞争格局分散,无油螺杆、离心机等高端产品国产替代空间大。
东亚机械方面,公司永磁螺杆机技术领先,逐步提升国内市占率。公司自主研发螺杆主机,掌握60余种型线设计,旗下品牌“捷豹JAGUAR”空压机在永磁螺杆机领域常年占据全国领先地位,2018至2021年连续四年工信部“能效之星”排名榜首。公司毛利率30%以上,高于行业平均。公司延伸高端产品线,真空泵、无油螺杆机逐渐形成销售,并完成离心式压缩机开发。
公司业务方面,公司目前拥有5个事业部,产品包括螺杆式压缩机、真空泵、离心式压缩机、活塞式压缩机等系列以及干燥机等相关配套设备及配件。公司股权集中度高,实际控制人韩萤焕合计控制公司70.94%的股份。公司业绩稳健增长,2019-2023年营收CAGR为10.7%,归母净利润CAGR为11.5%。公司螺杆机营收占比80%以上,毛利率在30%以上。公司经营性现金流充沛,近五年净现比平均在1以上。
未来展望方面,公司在保持永磁变频空压机产品优势地位的基础上,逐步延伸无油螺杆机、真空泵、离心机等高端产品。公司主要为经销模式,在全国有800多家销售网点。海外市场进一步打开公司成长空间。公司目前产能在6-7万台/年,可转债项目达产后将提升至10万台/年。
投资建议方面,预计2024-2026年归母净利润分别为2.3、2.8、3.4亿元,对应PE分别为18、15、12X,未来三年公司营收复合增长率为22%,归母净利润复合增长率为28%,显著优于行业。给予公司2025年18倍PE,对应目标价13.14元,首次覆盖,给予“买入”评级。
风险提示方面,包括固定资产投资放缓导致需求增速放缓风险、市场竞争加剧的风险、原材料价格波动的风险、新产品拓展不及预期的风险。