华润物业2024年上半年经营情况及海外项目进展总结
核心观点与关键数据
-
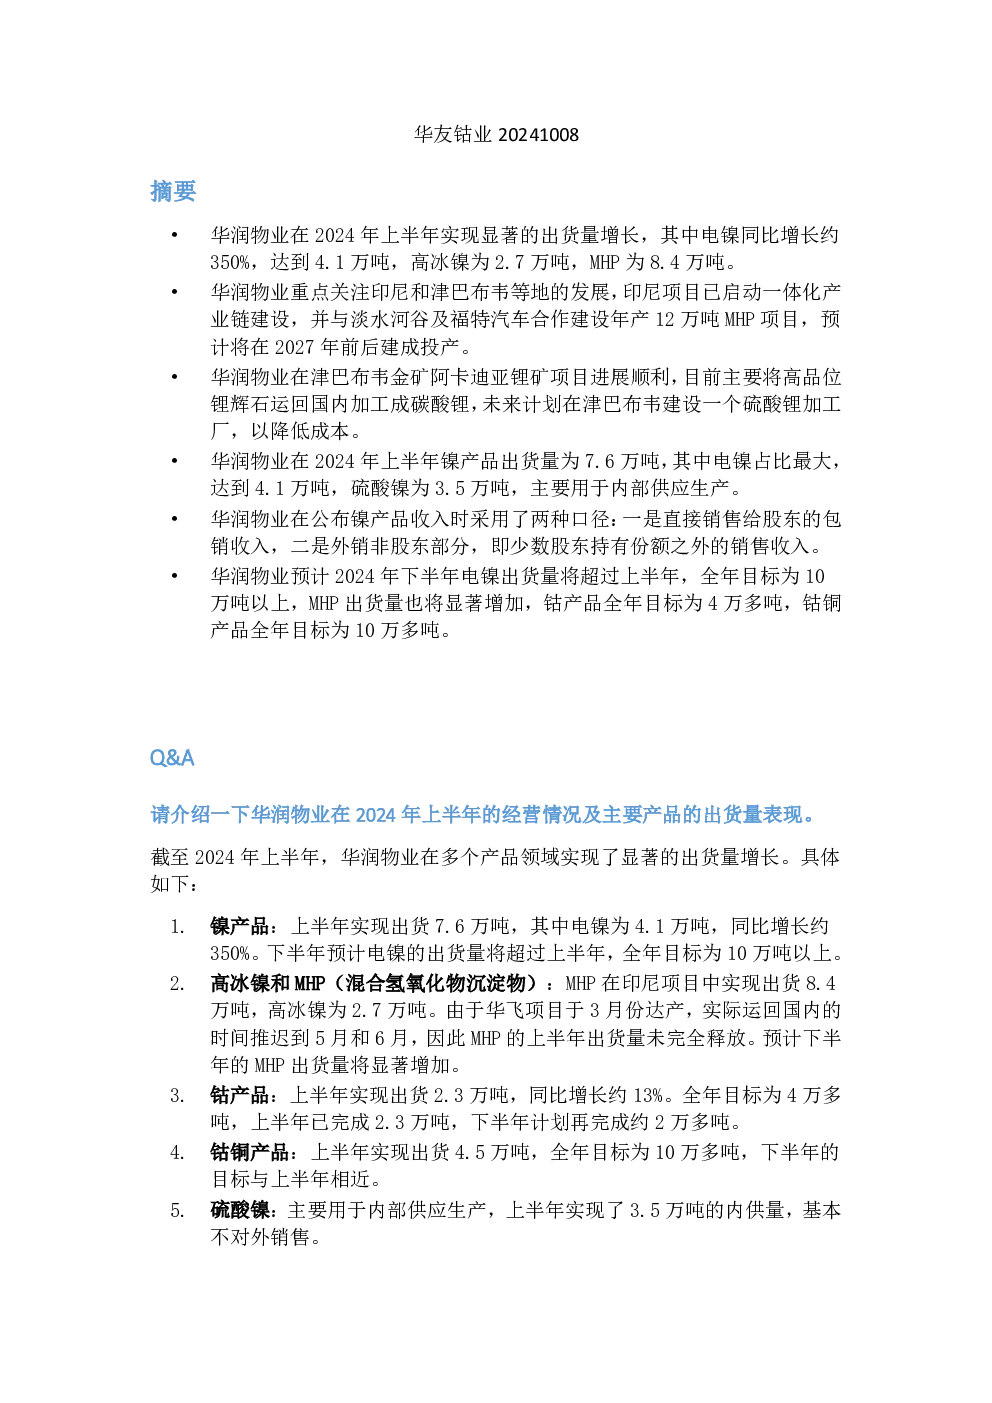
镍产品出货量显著增长
- 上半年总出货量7.6万吨,其中电镍4.1万吨(同比增长350%),硫酸镍3.5万吨(主要用于内供);
- MHP出货量8.4万吨,高冰镍2.7万吨,下半年预计MHP出货量将大幅提升。
- 全年镍产品目标:电镍10万吨以上,MHP和钴产品均超4万吨,钴铜产品超10万吨。
-
海外项目进展
- 印尼:
- 一体化产业链已启动(华辉/华乐/华科达产),与淡水河谷/福特合作12万吨MHP项目预计2027年投产;
- 索罗瓦克6万吨MHP项目及5万吨硫酸镍项目有序推进,预计2024年下半年投产。
- 津巴布韦:
- 阿卡迪亚锂矿项目进展顺利,高品位锂辉石运回国内加工碳酸锂,计划当地建硫酸锂工厂降本。
- 匈牙利2.5万吨NCM项目预计明年下半年投产,布局欧洲市场。
-
产品结构与成本
- 电镍占镍产品主导地位(51%),硫酸镍90%内供;
- 湿法冶金至电解镍成本约12,000-13,000美元/吨,利润空间达4,000-5,000美元/吨。
- 硫酸镍加工电解镍成本约1,000美元/吨,当硫酸镍价格+加工费低于电解镍售价时具备盈利条件。
-
锂业务与供应链
- 津巴布韦锂矿采选产能50万吨/月,上半年碳酸锂及其他锂盐出货1.8万吨;
- 硫酸锂项目预计明年三季度投产,成本降至7万元/吨以下(较当前降1万元/吨)。
研究结论
- 镍价趋势:看好长期维持在16,000-20,000美元区间,电解镍因期货属性溢价于硫酸镍;
- 三元材料市场:2024年将好转,因镍价回落、高能固态电池需求提升;
- 印尼镍矿政策:RKED机制仍将影响市场,新总统政策延续或无大变化;
- 产业链利润空间:印尼湿法冶金及后端加工环节利润较高,不锈钢/镍铁环节需进一步数据验证。
关键风险点
- 印尼矿业审批不确定性;
- 三元材料需求不及预期;
- 前驱体材料微利甚至亏损。