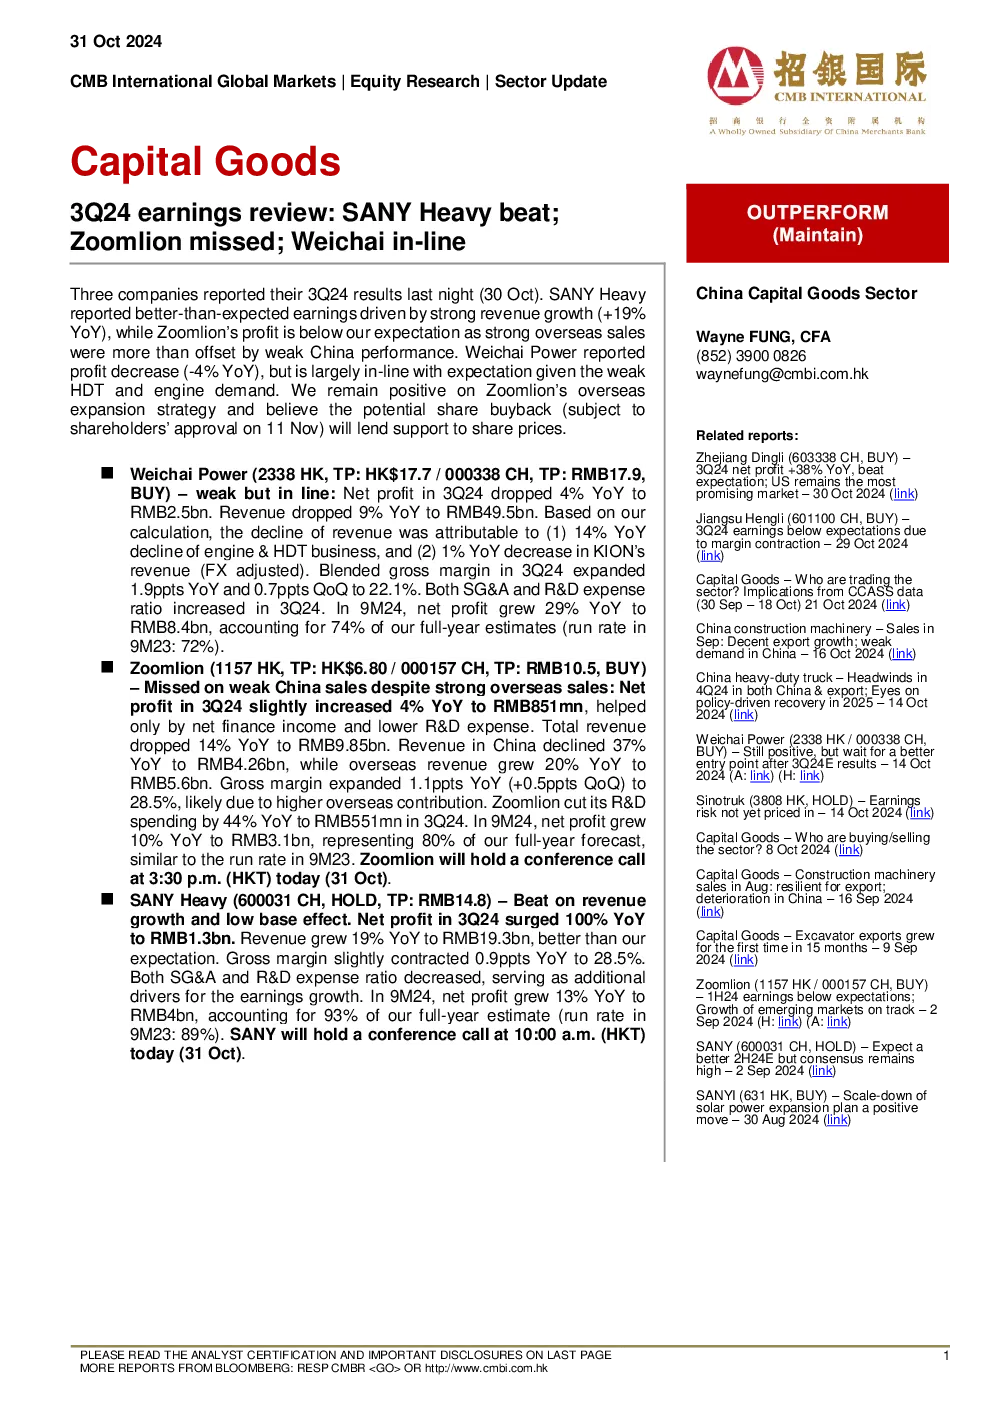
2024年第三季度财报回顾
三家公司财务表现:
- 三一重工:净利润同比增长100%,达到130亿元人民币;收入同比增长19%,达到193亿元人民币,超出预期。毛利率略微收缩0.9个百分点至28.5%。销售、一般和管理费用比率以及研发费用比率双双下降。
- 中联重科:净利润略增4%至人民币8.51亿元,主要得益于净金融收入和研发支出的降低。总收入同比下降14%,降至98.5亿元人民币。中国区收入下降37%,降至42.6亿元人民币,而海外收入同比增长20%,增至56亿元人民币。毛利率同比扩大1.1个百分点至28.5%。
- 潍柴动力:净利润同比下降4%至25亿元人民币。营业收入同比下降9%至495亿元。收入下降主要归因于发动机及重型卡车业务同比下降14%,以及凯傲集团收入(经外汇调整后)下降1%。第三季度综合毛利率同比增长1.9个百分点,环比增长0.7个百分点,达到22.1%。
分析师观点:
- 三一重工:跑赢市场,主要得益于收入增长强劲。
- 中联重科:海外销售强劲被中国市场疲弱抵消,利润低于预期。
- 潍柴动力:利润下降符合预期,鉴于重卡和发动机需求疲软。
未来展望:
- 中联重科:仍看好其海外扩张战略,若股东会批准股票回购将对股价提供支持。
- 潍柴动力:保持买入评级,但需等待更好的切入点。
- 三一重工:持有评级,预计下半年业绩会更好,但共识仍然很高。
关键数据:
- 三一重工:Q3净利润130亿元,同比增长100%;Q3收入193亿元,同比增长19%。
- 中联重科:Q3净利润8.51亿元,同比增长4%;Q3收入98.5亿元,同比下降14%。
- 潍柴动力:Q3净利润25亿元,同比下降4%;Q3收入495亿元,同比下降9%。
研究结论:
- 三一重工表现最佳,跑赢市场预期;中联重科海外销售强劲但中国市场疲软;潍柴动力利润下降符合预期。分析师对中联重科的海外扩张战略保持乐观,并建议关注其股票回购计划。